التخطيط للتقاعد المبكر: خطة مالية واقعية لحرية الاختيار
مقدمة: لماذا يفكر كثيرون في التقاعد المبكر؟
لم يعد التقاعد المبكر حلمًا بعيدًا يخص الأثرياء وحدهم، بل أصبح هدفًا ماليًا يخطط له عدد متزايد من الموظفين وأصحاب الأعمال الحرة في منطقتنا العربية. فبين ضغوط العمل اليومية، وطول ساعات الدوام، والرغبة في قضاء وقت أطول مع الأسرة أو في مشروع شخصي، يبدأ السؤال في التكوّن: ماذا لو استطعت أن أعمل لأنني أريد، لا لأنني مضطر؟
لكن بين الحلم والواقع مسافة كبيرة لا يقطعها التمني، بل يقطعها التخطيط المبكر والأرقام الواضحة والانضباط لسنوات. فالتقاعد المبكر ليس قرارًا يُتخذ في لحظة إحباط من المدير أو بعد يوم عمل مرهق، بل هو مشروع مالي طويل الأجل يحتاج إلى حسابات دقيقة وفهم صادق لنمط حياتك ومصروفاتك وقدرتك على الادخار والاستثمار.
في هذا المقال نضع أمامك خطة واقعية متكاملة: ما الذي يعنيه التقاعد المبكر فعلًا، وكيف تحسب المبلغ الذي تحتاج إليه، وما الرافعة الأقوى التي تختصر سنوات من الطريق، وكيف تبني مصادر دخل قبل أن تترك وظيفتك، وما الأخطاء التي يقع فيها كثيرون فتتحول خطتهم من حلم جميل إلى أزمة مالية. كل الأرقام الواردة هنا أمثلة افتراضية للتوضيح فقط، وليست وعودًا ولا نتائج مضمونة لأي شخص.
ما معنى التقاعد المبكر حقًا؟
أول سوء فهم يجب تصحيحه هو أن التقاعد المبكر لا يعني بالضرورة التوقف الكامل عن العمل إلى الأبد. فالصورة النمطية لشخص يجلس على شاطئ البحر منذ سن الأربعين ولا يفعل شيئًا بقية حياته صورة غير واقعية، بل وغير صحية نفسيًا لكثير من الناس؛ فالعمل يمنح الإنسان شعورًا بالهدف والانتماء الاجتماعي ونشاطًا ذهنيًا يصعب تعويضه.
الاستقلال المالي هو الهدف الحقيقي
المفهوم الأدق هو «الاستقلال المالي»: أن تمتلك من الأصول والمدخرات ومصادر الدخل ما يكفي لتغطية نفقات حياتك الأساسية دون أن تكون مضطرًا للبقاء في وظيفة لا تحبها خوفًا من توقف الدخل. عند هذه النقطة يصبح العمل اختيارًا لا ضرورة؛ فتستطيع أن تخفف ساعات عملك، أو تنتقل إلى مجال تحبه ولو بدخل أقل، أو تأخذ إجازة طويلة، أو تبدأ مشروعك الخاص دون ضغط الحاجة إلى ربح سريع.
بهذا المعنى، التقاعد المبكر ليس هروبًا من العمل، بل استردادًا لحرية الاختيار. وهذا الفرق مهم عمليًا، لأن من يخطط للاستقلال المالي لا يحتاج بالضرورة إلى مبلغ يغطي حياة مترفة بلا أي دخل إضافي، بل إلى قاعدة مالية صلبة تمنحه الأمان والمرونة معًا.
حساب الرقم المستهدف: كم تحتاج فعلًا؟
قبل أن تفكر في الاستثمار أو زيادة الدخل، عليك أن تعرف رقمك. والرقم المستهدف للتقاعد المبكر يبدأ من سؤال بسيط: كم تنفق سنويًا لتعيش الحياة التي تريدها بعد التقاعد؟ لاحظ أن المقصود ليس دخلك الحالي، بل مصروفاتك الفعلية؛ فشخصان يتقاضيان الراتب نفسه قد يختلف رقمهما المستهدف اختلافًا كبيرًا بحسب نمط حياة كل منهما.
ابدأ من مصروفاتك السنوية
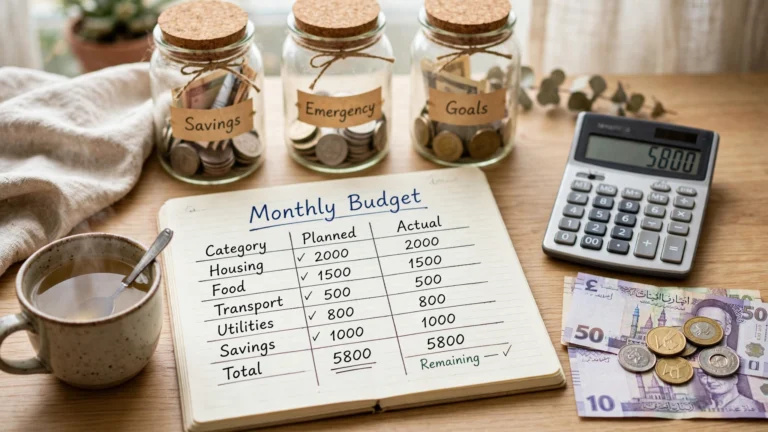
اجمع نفقاتك الأساسية والكمالية على مدار عام كامل: السكن، والطعام، والمواصلات، وفواتير الخدمات، والتعليم، والرعاية الصحية، والترفيه، والسفر، والمناسبات العائلية. إذا لم تكن تتبع مصروفاتك، فابدأ بذلك لعدة أشهر على الأقل؛ فالتقدير العشوائي غالبًا ما يقلل الرقم الحقيقي بنسبة كبيرة، وبناء خطة على رقم ناقص هو أول طريق الفشل.
قاعدة الخمسة والعشرين ضعفًا ببساطة
من القواعد الإرشادية المشهورة في التخطيط المالي قاعدة تقول: اضرب مصروفاتك السنوية في ٢٥ لتحصل على تقدير أولي لحجم المحفظة التي قد تكفيك. فإذا كانت مصروفاتك السنوية، على سبيل المثال الافتراضي، ٢٤٠ ألف جنيه، فالرقم المستهدف التقريبي هو ٦ ملايين جنيه. وتقابل هذه القاعدة فكرة أخرى تُعرف بنسبة السحب الآمن، ومفادها سحب نسبة صغيرة سنويًا من المحفظة — في حدود ٤٪ كمثال شائع في الأدبيات المالية — مع افتراض أن الاستثمارات تنمو بما يعوض السحب والتضخم على المدى الطويل.
يجب التعامل مع هذه القواعد بحذر ووعي: فهي إرشادات عامة وُلدت في أسواق وظروف اقتصادية قد تختلف عن ظروفك، ولا تضمن نتيجة بعينها. فمعدلات التضخم، وعوائد الاستثمار، والضرائب، وتكاليف الرعاية الصحية، كلها متغيرات قد ترفع الرقم المطلوب أو تخفضه. لذلك يستخدم كثير من المخططين المحافظين مضاعفًا أكبر، كأن يضربوا المصروفات في ٣٠ بدلًا من ٢٥، طلبًا لهامش أمان إضافي، خاصة إذا كان التقاعد مخططًا له في سن صغيرة، ما يعني سنوات أطول بكثير يعيشها الإنسان معتمدًا على مدخراته.
نسبة الادخار: الرافعة التي تختصر السنوات
إذا كان هناك سر واحد كبير في معادلة التقاعد المبكر، فهو نسبة الادخار من الدخل، لا حجم الدخل وحده. فشخص يكسب كثيرًا وينفق كل ما يكسبه لن يتقاعد مبكرًا أبدًا، بينما شخص بدخل متوسط يدخر نسبة كبيرة منه بانتظام يبني ثروته بصورة مطردة.
والأثر مزدوج: كلما ادخرت نسبة أكبر من دخلك، زاد المبلغ الذي يتراكم ويُستثمر كل شهر، وفي الوقت نفسه انخفضت مصروفاتك التي بُني عليها رقمك المستهدف، فاقتربت من الهدف من جهتين. لهذا يلاحظ المخططون الماليون أن من يدخر ١٠٪ من دخله قد يحتاج إلى عقود طويلة جدًا للوصول إلى الاستقلال المالي، بينما من يرفع النسبة إلى ٣٠٪ أو ٤٠٪ أو حتى ٥٠٪ يختصر المدة اختصارًا جذريًا، لأن المعادلة كلها تتغير.
رفع نسبة الادخار لا يعني الحرمان القاسي ولا إلغاء متع الحياة، بل يعني إعادة ترتيب الأولويات: التمييز بين ما تحتاج إليه فعلًا وما تشتريه بدافع العادة أو المقارنة بالآخرين، ومراجعة الاشتراكات والبنود الصغيرة المتكررة التي تتسرب منها الأموال دون أن تشعر. وقد تناولنا في مقال مستقل أساليب عملية لرفع هذه النسبة من الراتب الشهري خطوة بخطوة، يمكنك الاطلاع عليها في دليل الادخار من الراتب لتطبيقها على ميزانيتك الخاصة.
ابدأ من حيث أنت: إذا كنت تدخر ٥٪ اليوم، فاجعل هدفك ١٠٪ خلال أشهر قليلة، ثم ارفع النسبة تدريجيًا مع كل زيادة في الدخل بدل أن ترفع مستوى إنفاقك بالقدر نفسه. هذه الزيادات الصغيرة المتراكمة هي ما يصنع الفارق الكبير عبر السنوات.
قبل أي خطوة: الأمان المالي أولًا
من الأخطاء الشائعة أن يندفع الحماس بالبعض إلى الاستثمار بكل ما يملك بينما لا يملك شبكة أمان، أو بينما تثقل كاهله ديون بفوائد مرتفعة تلتهم أي عائد محتمل. والترتيب الصحيح للخطة يبدأ من الأساس لا من القمة.
صندوق الطوارئ خط الدفاع الأول
قبل التفكير في التقاعد المبكر بسنوات، بل قبل الاستثمار طويل الأجل أصلًا، تحتاج إلى احتياطي نقدي يغطي مصروفاتك لعدة أشهر، يقيك من بيع استثماراتك في أسوأ الأوقات عند حدوث ظرف طارئ كفقدان وظيفة أو عارض صحي. وقد شرحنا كيفية بناء هذا الاحتياطي وحجمه المناسب في مقال صندوق الطوارئ الشخصي، وهو خطوة لا ينبغي تجاوزها مهما بدا الطريق طويلًا.
التحرر من الديون الاستهلاكية
الديون ذات الفوائد المرتفعة، كبطاقات الائتمان والقروض الاستهلاكية، تعمل ضدك بقوة التراكم نفسها التي يعمل بها الاستثمار لصالحك. فمن غير المنطقي أن تسعى لعائد استثماري غير مضمون بينما تدفع فائدة مؤكدة ومرتفعة على دين قائم. لذلك تضع أغلب الخطط الرشيدة سداد هذه الديون في مقدمة الأولويات، مع التفريق بينها وبين الالتزامات طويلة الأجل المدروسة كقرض سكني بفائدة معقولة، إذ تختلف معالجته بحسب الأرقام والظروف الشخصية.
بناء مصادر دخل قبل ترك الوظيفة
القاعدة الذهبية: لا تترك مصدر دخلك الأساسي قبل أن تبني بدائل مجرّبة. فالتقاعد المبكر الناجح يُبنى أثناء العمل، لا بعده. وأهم مصادر الدخل التي يعتمد عليها المخططون:
- محفظة استثمارية متنوعة تنمو عبر السنوات، من أصول مختلفة لا تعتمد على سهم أو قطاع واحد.
- دخل جانبي من مهارة تتقنها: عمل حر، أو استشارات، أو تدريب، أو منتج رقمي يدر دخلًا متكررًا.
- أصول مدرّة للدخل كعقار مؤجر، لمن تناسبه هذه الخطوة بعد دراسة تكاليفها وإدارتها بعناية.
- مشروع صغير يُبنى تدريجيًا في أوقات الفراغ حتى يثبت قدرته على تحقيق دخل مستقر.
الفكرة المشتركة بين هذه المصادر هي الاختبار قبل الاعتماد: أن يدرّ المصدر دخلًا فعليًا لشهور متتالية وأنت ما زلت في وظيفتك، فتتأكد من استقراره وتعرف تقلباته الحقيقية، بدل أن تكتشف ضعفه بعد أن تكون قد تركت راتبك. وكلما تعددت المصادر، قلّ اعتمادك على مصدر واحد، وزادت متانة خطتك أمام المفاجآت.
التأمين الصحي والتكاليف التي لا تظهر في الحسبان
من أكثر البنود التي يُستهان بها في خطط التقاعد المبكر بند الرعاية الصحية. فأثناء الوظيفة، يتحمل صاحب العمل جزءًا كبيرًا من تكلفة التأمين الطبي أو يوفر تغطية جماعية بأسعار لا يحصل عليها الفرد منفردًا. وبعد ترك الوظيفة تصبح هذه التكلفة كاملة على عاتقك، وتزداد عادة مع التقدم في العمر.
لذلك يجب أن تتضمن خطتك بندًا واضحًا للتأمين الصحي الخاص وللنفقات الطبية غير المغطاة، وأن تضيف إلى ميزانية ما بعد التقاعد هامشًا للمصروفات غير المتوقعة عمومًا: إصلاحات منزلية كبرى، أو مساعدة أفراد من الأسرة، أو تغيرات في الأسعار والرسوم. الخطة التي لا تحتمل أي مفاجأة ليست خطة، بل رهان.
أخطاء شائعة تفسد خطة التقاعد المبكر
تتشابه أسباب تعثر خطط التقاعد المبكر إلى حد كبير، وأبرزها:
- التقليل من أثر التضخم: فالمبلغ الذي يبدو كافيًا اليوم ستنخفض قوته الشرائية عبر عشرين أو ثلاثين عامًا، ومن يبني خطته على أرقام اليوم الثابتة سيكتشف فجوة كبيرة لاحقًا.
- الاستقالة المبكرة بدافع الحماس: ترك الوظيفة فور الوصول إلى رقم تقريبي دون اختبار الخطة فعليًا ودون هامش أمان، فتتحول أول أزمة سوق أو ظرف عائلي إلى كارثة.
- تضخم نمط الحياة: أن ترتفع المصروفات مع كل زيادة في الدخل، فيبقى رقمك المستهدف يبتعد بالسرعة نفسها التي تقترب بها منه.
- الاعتماد على عائد واحد متفائل: بناء الخطة كلها على افتراض عوائد مرتفعة ثابتة من الاستثمار، بينما الواقع أن الأسواق تتقلب وسنوات التراجع جزء طبيعي من الطريق.
- إهمال الجانب النفسي والاجتماعي: اكتشاف أن الفراغ والانقطاع عن بيئة العمل أصعب مما كان متوقعًا، لأن الخطة ركزت على المال وحده.
الخطة المرحلية: التقاعد الجزئي طريق أوسط
بين العمل بدوام كامل والتقاعد الكامل مساحة واسعة لا ينتبه لها كثيرون: التقاعد الجزئي أو التدريجي. فبدل قفزة واحدة محفوفة بالمخاطر، يمكنك أن تخفف عبء العمل على مراحل: الانتقال إلى دوام جزئي، أو العمل الاستشاري بالأيام، أو تقليل أيام الأسبوع، بينما يغطي دخلك الاستثماري والجانبي جزءًا متزايدًا من مصروفاتك.
لهذا الطريق مزايا كبيرة: فهو يختبر قدرتك الفعلية على العيش بميزانية التقاعد المخططة قبل الالتزام بها نهائيًا، ويحافظ على جزء من الدخل والتغطية التأمينية، ويمنحك انتقالًا نفسيًا واجتماعيًا ألطف، ويترك باب العودة مفتوحًا إذا تغيرت الظروف أو اكتشفت أن العمل الجزئي يناسبك أكثر من التوقف التام. كثيرون ممن سلكوا هذا الطريق وجدوا أن «شبه التقاعد» هو الصيغة المثلى التي كانوا يبحثون عنها أصلًا.
مثال زمني بأرقام افتراضية
لنرسم صورة تقريبية بأرقام افتراضية تمامًا لغرض الفهم فقط. لنفترض موظفًا في أوائل الثلاثينيات، دخله الشهري ٢٠ ألف جنيه، ومصروفاته الشهرية ١٤ ألف جنيه، فيدخر ويستثمر ٦ آلاف جنيه شهريًا، أي بنسبة ادخار ٣٠٪. مصروفاته السنوية ١٦٨ ألف جنيه، فيكون رقمه المستهدف بقاعدة الخمسة والعشرين ضعفًا نحو ٤٫٢ مليون جنيه.
إذا استمر على هذا المعدل لسنوات طويلة مع نمو استثماراته بمعدل افتراضي معتدل، ومع رفع نسبة ادخاره تدريجيًا كلما زاد دخله، فقد يصل إلى هدفه في أفق زمني يقاس بعقد ونصف تقريبًا بدل أن ينتظر حتى سن التقاعد التقليدية. أما لو رفع نسبة ادخاره إلى ٥٠٪ بخفض مصروفاته إلى ١٠ آلاف جنيه شهريًا، فسيتغير المشهد جذريًا: ينخفض رقمه المستهدف نفسه إلى نحو ٣ ملايين جنيه، ويتضاعف مبلغ الادخار الشهري، فيقصر الطريق بسنوات إضافية.
المقصود من هذا المثال ليس الرقم ولا المدة — فكلاهما سيختلف تمامًا باختلاف دخلك ومصروفاتك وظروف السوق والتضخم — بل المقصود هو إظهار كيف تتفاعل المتغيرات: نسبة الادخار، وحجم المصروفات، وعامل الزمن، فتصنع معًا نتيجة مختلفة كليًا من نقطة انطلاق واحدة.
مراجعة الخطة: لأن الحياة لا تسير في خط مستقيم
أي خطة تقاعد مبكر تُكتب اليوم ستتغير حتمًا قبل أن تكتمل؛ فالدخل يرتفع وينخفض، والأسرة تكبر، والظروف الصحية والاقتصادية تتبدل، وأولوياتك نفسها في الأربعين لن تكون هي أولوياتك في الثلاثين. لذلك لا تُعامل الخطة بوصفها وثيقة مقدسة لا تُمس، بل بوصفها خريطة حية تُراجع مرة واحدة على الأقل كل عام: تحدّث أرقام مصروفاتك ودخلك، وتعيد حساب المسافة المتبقية إلى هدفك، وتعدّل نسبة ادخارك أو موعدك المستهدف بحسب ما استجد.
هذه المراجعة الدورية تحميك من خطأين متقابلين: أن تستمر سنوات في خطة لم تعد تناسب حياتك فتتحول إلى عبء نفسي، أو أن تتخلى عن الخطة كلها عند أول انتكاسة مؤقتة كتراجع في السوق أو ظرف عائلي عابر. فالتعثر المؤقت جزء طبيعي من أي رحلة طويلة، والفارق بين من يصل ومن يتوقف في المنتصف ليس غياب العقبات، بل وجود آلية هادئة للتعامل معها: تقليل الإنفاق مؤقتًا، أو تأجيل الموعد المستهدف عامًا أو عامين، أو زيادة الدخل الجانبي، بدل هدم ما بُني عبر سنوات.
ومن الحكمة أيضًا أن تحتفظ بهامش أمان صريح فوق رقمك المستهدف، كأن تستهدف مبلغًا يزيد بنسبة معينة عما تشير إليه حساباتك الأساسية، تحسبًا لنفقات لم تظهر في الحسبان أو لسنوات سوق ضعيفة تأتي في بداية تقاعدك تحديدًا. فهامش الأمان هذا ليس تشاؤمًا، بل هو ما يحوّل الخطة من أرقام هشة على الورق إلى مشروع قابل للحياة في العالم الحقيقي.
خلاصة: الحرية تُبنى ولا تُنتظر
التقاعد المبكر ليس سباقًا ضد الزملاء ولا موعدًا مقدسًا يجب بلوغه في سن بعينها، بل هو اتجاه عام لحياتك المالية: أن تنفق بوعي، وتدخر بنسبة مؤثرة، وتتخلص من الديون الثقيلة، وتبني أصولًا ومصادر دخل تعمل لصالحك عبر الزمن، حتى يأتي اليوم الذي يصبح فيه عملك قرارك أنت. ابدأ اليوم بحساب رقمك، وارفع نسبة ادخارك درجة واحدة، وراجع خطتك مرة كل عام على الأقل؛ فالخطوات الصغيرة المنتظمة هي التي تصنع، في النهاية، حرية الاختيار الحقيقية.
تنبيه: المحتوى المنشور على مدونة المحترف تعليمي لأغراض التوعية فقط، ولا يُعد نصيحة مالية أو استثمارية ملزمة؛ فهذه آراء فردية، والقارئ هو صاحب القرار الأول والأخير في أي قرار مالي أو استثماري يخصه.