كيف تدّخر للمصروفات الموسمية: المدارس والأعياد والمناسبات دون ديون
مقدمة: مصروفات تعرف موعدها… وتنساها ميزانيتك
هناك نوع من المصروفات لا يفاجئك بمعناه الحقيقي؛ فأنت تعرف منذ بداية العام أن المدارس ستفتح أبوابها في موعد محدد، وأن رمضان سيأتي في شهر معلوم، وأن ترخيص السيارة ينتهي في تاريخ مكتوب على الرخصة نفسها. ومع ذلك، حين يحلّ الموعد تجد نفسك في الموقف ذاته كل سنة: حسابات مرتبكة، وبطاقة ائتمان تعمل فوق طاقتها، وربما قرض صغير «مؤقت» يمتد أثره شهورًا طويلة. المشكلة ليست أن هذه المصروفات غير متوقعة، بل أنها متوقعة ومنسيّة في الوقت نفسه؛ لأنها لا تظهر في ميزانية الشهر العادي، فتتعامل معها أدمغتنا وكأنها طوارئ، وهي ليست طوارئ على الإطلاق.
في هذا المقال سنبني معًا نظامًا بسيطًا يحوّل هذه «المفاجآت السنوية» إلى بنود عادية مموّلة بهدوء على مدار العام: نرصد المصروفات الموسمية كلها، ونضعها في تقويم سنوي واضح، ونتعلم طريقة «الصندوق المُغرق» التي تقسّم كل مصروف كبير إلى أقساط شهرية صغيرة بالكاد تشعر بها، ونناقش متى نصطدم بمواسم متداخلة وكيف نرتب أولوياتنا، وكيف نخفض كلفة الموسم نفسه دون أن نفسد المناسبة على أسرنا، وماذا نفعل هذا العام تحديدًا إذا كان الموسم على الأبواب ولم نجهّز له شيئًا بعد.
لماذا تباغتنا المصروفات الموسمية رغم أنها معروفة؟
قبل الحل، من المفيد أن نفهم آلية المشكلة، لأنها نفسية قبل أن تكون مالية. الميزانية الشهرية المعتادة مبنية على ما يتكرر كل شهر: الإيجار، والفواتير، والطعام، والمواصلات. أما المصروف الذي يأتي مرة أو مرتين في السنة فيسقط من الحسبان بسهولة، لأن العقل يميل إلى التخطيط لما يراه أمامه الآن. وحين يأتي الموعد، يكون الراتب قد وُزّع بالكامل على بنود الشهر، فلا يتبقى إلا حلان مؤلمان: السحب من احتياطي لم يُبنَ لهذا الغرض، أو الاستدانة.
ويزيد الأمر سوءًا أن كثيرًا من هذه المصروفات تأتي مجمّعة في مواسم بعينها: دخول المدارس يتزامن غالبًا مع نهاية مصروفات الصيف، وشهر رمضان والعيدان يضغطان على شهور متتالية، وموسم الأفراح الصيفي يتراكم فيه أكثر من مناسبة في أسابيع قليلة. فحتى لو استطعت تدبير مصروف واحد بصعوبة، فإن تتابعها هو ما يوقع الميزانية فعلًا. الحل إذن ليس «توفير مبلغ كبير عند الحاجة»، بل نشر الكلفة على الشهور كلها بحيث لا يشكّل أي شهر وحده عبئًا استثنائيًا.
الخطوة الأولى: جرد شامل بمصروفاتك الموسمية
اجلس مرة واحدة بورقة أو ملف بسيط، واكتب كل مصروف كبير غير شهري تعرفه أسرتك خلال العام. ستتفاجأ غالبًا بعدد البنود حين تراها مكتوبة معًا. وإليك قائمة إرشادية تساعدك على التذكّر، عدّلها بحسب ظروفك:
- المدارس والجامعات: المصروفات الدراسية وأقساطها، والزي المدرسي، والأدوات والكتب الخارجية، وحقائب ولوازم بداية العام، ومصروفات الدروس أو الأنشطة المرتبطة بالعام الدراسي.
- رمضان والأعياد: زيادة مصروفات الطعام والعزومات في رمضان، وملابس العيد للأبناء، والعيديات، وزكاة الفطر، وهدايا ومجاملات عيد الأضحى ولحومه لمن يستطيع.
- المناسبات الاجتماعية: موسم الأفراح والخطوبة في العائلة والأقارب، وأعياد الميلاد، ومناسبات النجاح، وما يصاحبها من هدايا ومجاملات متوقعة اجتماعيًا.
- السيارة والتراخيص: تجديد الترخيص والفحص، والتأمين إن وجد، والصيانة الدورية الكبيرة، وتجديد رخص القيادة والبطاقات الرسمية حين يحل موعدها.
- الملابس الموسمية: كسوة الشتاء وكسوة الصيف، خاصة للأطفال الذين تتغير مقاساتهم كل عام تقريبًا.
- اشتراكات والتزامات سنوية: اشتراكات الأندية والجمعيات، والتأمينات بأنواعها، ورسوم تجديد خدمات أو برامج تستخدمها الأسرة، وأقساط سنوية لأي التزام ثابت.
- مصروفات موسمية أخرى: صيانة أجهزة التكييف قبل الصيف، ومستلزمات المصيف إن كان من عادات أسرتك، وأي مصروف دوري تعرفه في عملك أو سكنك.
بجوار كل بند اكتب أمرين: موعده التقريبي في السنة، وتقديرك الواقعي لكلفته بناءً على ما دفعته فعلًا في المرة السابقة، لا بناءً على ما تتمنى أن يكون. إن لم تتذكر الرقم، فراجع كشوف حسابك أو اسأل أفراد الأسرة، وضع تقديرًا يميل قليلًا إلى الزيادة لا النقصان؛ فالفائض الصغير في نهاية الموسم أهون بكثير من عجز في منتصفه.
الخطوة الثانية: تقويم سنوي واحد يضع كل شيء أمام عينيك
بعد الجرد، انقل البنود إلى تقويم بسيط من اثني عشر شهرًا، ووزّع كل مصروف على شهره المتوقع. ستحصل على خريطة بصرية تكشف لك «شهور الضغط» التي تتجمع فيها بنود كثيرة، و«شهور التنفس» الخفيفة نسبيًا. هذه الخريطة وحدها تغيّر طريقة تفكيرك: لن تعود تنظر إلى دخول المدارس كحدث يخص شهرًا واحدًا، بل كذروة تُبنى طوال العام.
احتفظ بهذا التقويم في مكان تراه باستمرار: ملاحظة على هاتفك، أو صفحة في دفتر الميزانية، أو ملف تشاركه مع شريك حياتك. وراجعه كل بضعة أشهر؛ فالمواعيد قد تتغير، ومصروف جديد قد يظهر (مولود قادم، انتقال لبيت جديد، بدء طفل مرحلة دراسية)، وبند قد يختفي. التقويم ليس وثيقة تُكتب مرة وتنسى، بل أداة حية ترافق ميزانيتك.
وإذا لم تكن لديك بعد ميزانية شهرية مكتوبة أصلًا، فابدأ منها؛ فالادخار الموسمي فرعٌ من أصلٍ هو تنظيم الشهر العادي، وقد شرحنا بناءها خطوة بخطوة في مقال خطة ميزانية شهرية بسيطة يمكنك تطبيقه في جلسة واحدة.
الخطوة الثالثة: طريقة الصندوق المُغرق… اقسّط مصروفك لنفسك
قلب هذا النظام كله فكرة واحدة بسيطة تُعرف باسم «الصندوق المُغرق» أو صندوق الادخار المخصص: بدل أن تدفع المصروف الكبير دفعة واحدة عند حلوله، تقسّمه على الشهور السابقة له، وتدّخر جزءًا صغيرًا كل شهر في صندوق مخصص لهذا الغرض وحده، حتى إذا جاء الموعد وجدت المبلغ جاهزًا بالكامل. أنت عمليًا «تقسّط» المصروف، لكن لنفسك وبادخار مسبق، لا لبنك أو شركة تمويل وبفائدة لاحقة.
المعادلة أبسط مما تظن: كلفة المصروف ÷ عدد الشهور المتبقية حتى موعده = المبلغ الشهري الذي تدّخره له. وكلما بدأت مبكرًا صغُر الرقم الشهري حتى يكاد يختفي من إحساسك بالميزانية.
مثال افتراضي توضيحي: لنفترض أن إجمالي مصروفات بداية العام الدراسي لطفليك — مصروفات وأدوات وزي — يقدَّر بنحو 12,000 جنيه، وموعدها بعد 12 شهرًا من الآن. بالتقسيم البسيط: 12,000 ÷ 12 = 1,000 جنيه شهريًا. قارن هذا الرقم الهادئ بمحاولة تدبير 12,000 جنيه كاملة من راتب شهر واحد. ولنفترض أيضًا أن كلفة رمضان والعيد عند أسرتك تقدَّر بنحو 6,000 جنيه؛ فادخارها على 12 شهرًا يعني 500 جنيه شهريًا فقط. وأما تجديد ترخيص السيارة وتأمينها بتكلفة تقديرية 4,800 جنيه سنويًا، فيعني 400 جنيه شهريًا. مجموع البنود الثلاثة في هذا المثال: 1,900 جنيه شهريًا تُبنى بهدوء، بدل ثلاث ضربات متفرقة مجموعها 22,800 جنيه كانت ستسقط على ثلاثة شهور منفصلة وتُربك كل واحد منها. الأرقام افتراضية للتوضيح، والمنهج هو ما يهم: كل مصروف سنوي كبير يمكن تحويله إلى «قسط ادخار» شهري صغير.
أين تحتفظ بهذا الادخار؟
القاعدة الذهبية: افصل مال المواسم عن مال المصروفات اليومية، وإلا تسرب إليها دون أن تشعر. قد يكون الفصل حسابًا بنكيًا منفصلًا لا تستخدمه للإنفاق اليومي، أو محفظة إلكترونية مخصصة، أو حتى ظرفًا نقديًا منظمًا لمن يدير أمواله نقدًا. المهم أن يكون الوصول إليه مقصودًا لا عارضًا، وأن تعرف في أي لحظة كم تجمّع فيه. وتجنّب استثمار مال المواسم في أي أداة متقلبة أو مقيدة بمدة؛ فهذا مال قصير الأجل له موعد معلوم، ووظيفته أن يكون موجودًا كاملًا في موعده، لا أن ينمو.
صندوق واحد مجمّع أم مظاريف منفصلة لكل موسم؟
بعد أن تعرف مجموع ما تحتاجه شهريًا للمواسم كلها، أمامك طريقتان للتنظيم، ولكل منهما مزاياها:
- الصندوق المجمّع الواحد: تدّخر مبلغًا شهريًا واحدًا ثابتًا يغطي إجمالي المواسم، وتسحب منه عند حلول أي موسم. ميزته البساطة القصوى: تحويل واحد، ورقم واحد تتابعه. وعيبه أنك قد تسحب لموسم مبكر أكثر مما خططت فتجد عجزًا في موسم لاحق، إن لم تتابع التقويم بانتباه.
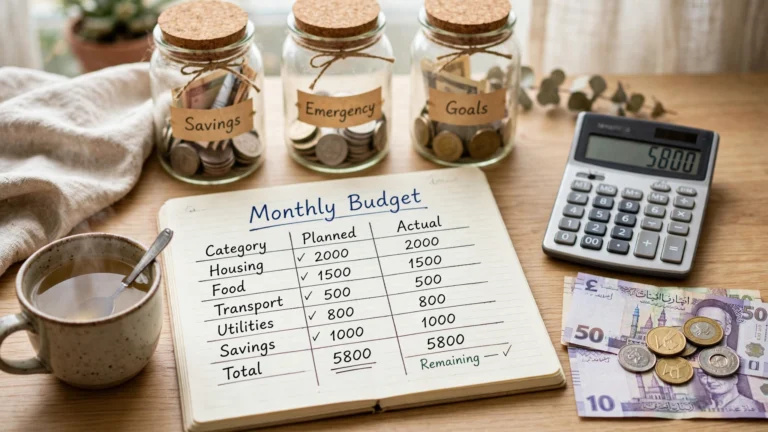
- المظاريف المنفصلة: تقسّم الادخار داخليًا بحسب البنود — ولو على الورق فقط داخل حساب واحد — فيكون لكل موسم رصيده الخاص الذي لا يُمسّ لغيره. ميزتها وضوح الصورة وحماية كل بند من جاره، وعيبها مزيد من المتابعة والإدارة.
والحل الوسط الذي يناسب أغلب الأسر: حساب واحد فعليًا، مع جدول بسيط (حتى في ورقة) يوزّع رصيده على البنود بحسب التقويم. هكذا تحتفظ ببساطة التحويل الواحد، وبدقة المظاريف عند اتخاذ القرار. والأهم من اختيار الطريقة هو أن تجعل التحويل الشهري تلقائيًا قدر الإمكان — تحويلًا مجدولًا يوم قبض الراتب قبل أن تبدأ المصروفات — لأن الاعتماد على «سأحوّل ما يتبقى آخر الشهر» وصفة مجرّبة لأن لا يتبقى شيء؛ وقد تناولنا آلية هذا التحويل التلقائي ونفسيته بالتفصيل في مقال الادخار التلقائي: كيف توفّر من دخلك دون أن تشعر.
حين تتصادم المواسم: ترتيب الأولويات بهدوء
حتى مع التخطيط، ستأتي شهور تتجمع فيها بنود كثيرة فوق طاقة الصندوق، أو يظهر مصروف طارئ حقيقي ينافس المواسم على المال نفسه. هنا لا تنفع العشوائية ولا ترتيب «الأعلى صوتًا أولًا»؛ بل اسأل عن كل بند ثلاثة أسئلة مرتبة:
- هل هو التزام لا يقبل التأجيل؟ المصروفات الدراسية والتراخيص والاشتراكات ذات المواعيد الصارمة تأتي أولًا، لأن تأجيلها له عواقب مباشرة: غرامات، أو انقطاع خدمة، أو حرج مع جهة رسمية.
- هل يمكن تقليصه دون إلغائه؟ كثير من بنود المناسبات مرنة الحجم بطبيعتها: قيمة الهدية، وحجم العزومة، ومستوى الكسوة. هذه بنود «قابلة للضبط» تُخفَّض في شهور الضغط وتُرفع في شهور اليسر.
- هل يمكن تأجيله بلا ضرر حقيقي؟ بعض المشتريات الموسمية يمكن إرجاؤها أسابيع حتى يمر شهر الضغط، كتجديد جزء من الملابس أو شراء جهاز غير عاجل.
وتذكّر ترتيبًا أعلى من كل ما سبق: صندوق الطوارئ الحقيقي — المخصص للمرض وفقدان الدخل والأعطال المفاجئة — ليس بديلًا عن صندوق المواسم ولا يجوز أن يموّلها؛ فالمواسم معلومة الموعد بطبيعتها، ومن يموّل المعلوم من صندوق المجهول يترك نفسه مكشوفًا أمام أول طارئ فعلي. إن وجدت نفسك مضطرًا للمساس به مرة، فضع خطة مكتوبة لإعادة بنائه قبل التفكير في أي رفاهية لاحقة.
اخفض كلفة الموسم نفسه: وفّر دون أن تفسد المناسبة
الادخار المسبق نصف الحل، والنصف الآخر أن يكون الرقم المطلوب ادخاره أصغر أصلًا. فالمصروفات الموسمية قابلة للخفض بدرجة مدهشة حين نتعامل معها مبكرًا لا تحت ضغط الموعد:
- اشترِ مبكرًا وخارج الذروة: الأدوات المدرسية أرخص قبل موسم الذروة، وملابس الشتاء تنخفض أسعارها في نهاية الموسم لمن يخطط للموسم التالي، ومستلزمات رمضان يمكن تجهيز غير القابل للتلف منها تدريجيًا قبل الشهر الكريم بأسابيع. الشراء المبكر يمنحك رفاهية المقارنة بدل شراء أول ما تجده.
- استفد من مواسم التخفيضات بذكاء: اجعل قائمتك الموسمية جاهزة قبل موجات التخفيضات الكبرى، فتشتري ما تحتاجه فعلًا بسعر أقل، بدل أن تدفعك العروض لشراء ما لم يكن في خطتك أصلًا. التخفيض على شيء لا تحتاجه ليس توفيرًا بل مصروفًا إضافيًا متنكرًا.
- قوائم مكتوبة للأدوات واللوازم: في الأدوات المدرسية تحديدًا، التزم بقائمة المدرسة الفعلية وقائمة ما ينقص بيتك فعلًا بعد جرد ما تبقى من العام السابق؛ فكثير من الأقلام والدفاتر والأدوات صالحة لعام آخر، والشراء «احتياطيًا بلا حساب» يضاعف البند دون داعٍ.
- الهدايا الجماعية والمجاملات المحسوبة: في مناسبات الأقارب، الهدية الجماعية من عدة إخوة أو أبناء عم قد تكون أثمن وأوقع من هدايا فردية صغيرة متفرقة، وأخف على كل فرد. واتفقوا داخل العائلة الممتدة — إن أمكن — على حدود معقولة للمجاملات المتبادلة؛ فكثيرون يعانون الضغط نفسه ويتمنون الاتفاق ذاته.
- راجع الاشتراكات قبل تجديدها: قبل دفع اشتراك سنوي بحكم العادة، اسأل: هل استفدنا منه فعلًا هذا العام بما يوازي كلفته؟ إلغاء اشتراك واحد غير مستغل قد يموّل بندًا موسميًا كاملًا.
- قسّم كلفة المناسبة داخل الأسرة: في العزومات الكبيرة، يمكن أن تتحول إلى مشاركة يتقاسم فيها الأقارب الأطباق أو الكلفة باتفاق ودي، فتظل المناسبة دافئة وكاملة دون أن يتحمل بيت واحد عبءها كله.
المبدأ الجامع: خفض الكلفة يكون في التوقيت والتنظيم والترتيب، لا في إلغاء الفرحة أو إشعار الأبناء بالحرمان. الطفل لا يتذكر سعر الحقيبة بقدر ما يتذكر الاستعداد الهادئ لعام جديد، والضيف لا يقيس محبتك بسعر الهدية بقدر ما يقيسها بحضورك واهتمامك.
ماذا لو كان الموسم على الأبواب الآن ولم تدّخر شيئًا؟
ربما تقرأ هذا المقال والموسم بعد أسابيع قليلة، ولا يوجد أي صندوق جاهز. لا بأس؛ فالنظام الكامل للعام القادم، لكن للموسم الحالي توجد خطة إنقاذ هادئة أفضل من الارتباك والديون المكلفة:
- احسب الرقم الحقيقي أولًا: اكتب كلفة الموسم القادم بندًا بندًا كما هي فعلًا، لا كما تخشى أن تكون. نصف القلق المالي سببه رقم مجهول يدور في الذهن أكبر من حجمه الحقيقي.
- فرز البنود إلى ثلاث خانات: «لا يقبل التأجيل» كالمصروفات الرسمية والدراسية، و«يمكن تقليصه» كحجم الهدايا والعزومات ومستوى المشتريات، و«يمكن تأجيله» لما بعد الموسم بلا ضرر. ستكتشف غالبًا أن الخانة الأولى أصغر بكثير من الرقم الكلي المخيف.
- ادّخر بوتيرة مكثفة قصيرة: حتى لو تبقّى شهران فقط، فإن تحويل أي مبلغ متاح — مع تجميد مؤقت للمصروفات غير الضرورية — يخفف حجم الفجوة النهائية ويقلل اعتمادك على أي حل آخر.
- اسحب من الفائض لا من الأساسيات: راجع بنود الشهرين القادمين بحثًا عن مصروفات يمكن إيقافها مؤقتًا (اشتراكات ترفيهية، مشتريات مؤجلة) وحوّل قيمتها للموسم، بدل المساس ببنود الطعام والالتزامات الثابتة.
- إن احتجت تمويلًا، فاختر الأقل كلفة والأقصر عمرًا: تجنب الديون مرتفعة الكلفة والبطاقات التي تدور أرصدتها بفوائد متراكمة؛ فمصروف موسمي يستمر أثر دينه عامًا كاملًا يحوّل مشكلة شهر إلى مشكلة سنة. وإن كان لا بد من تقسيط، فليكن بمبلغ ومدة واضحين وخطة سداد مكتوبة تنتهي قبل الموسم التالي بوقت كافٍ.
- وثّق الدرس فور انتهاء الموسم: سجّل ما دفعته فعلًا في كل بند بينما الذاكرة حاضرة، وافتح صندوقك الموسمي من الشهر التالي مباشرة. أفضل وقت لبدء نظام العام القادم هو الأسبوع الذي يلي انتهاء موسم هذا العام، حين يكون ألم التجربة دافعًا لا ذكرى بعيدة.
أخطاء شائعة تُفشل الادخار الموسمي
- تقديرات متفائلة أكثر من اللازم: من يقدّر كلفة الموسم بأقل من واقعها سيجد عجزًا في المنتصف مهما انتظم ادخاره؛ قدّر بسخاء معقول، وأي فائض يتبقى يتحول لبداية مبكرة للموسم التالي.
- خلط صندوق المواسم بصندوق الطوارئ: كل صندوق له وظيفة، واستنزاف أحدهما في مهمة الآخر يترك الأسرة بلا غطاء في الجهتين.
- البدء بحماس ثم التوقف: تحويل كبير في أول شهر ثم صمت بعده؛ الأرقام الصغيرة المنتظمة كل شهر تتفوق دائمًا على الدفعات الكبيرة المتقطعة.
- نسيان بنود «صغيرة» متكررة: العيديات والمجاملات والهدايا الصغيرة قد تبدو تافهة منفردة، لكن مجموعها السنوي بند محترم يستحق سطرًا في التقويم.
- إخفاء الخطة عن شريك الحياة: الادخار الموسمي قرار أسري؛ فمن لا يعرف بوجود الصندوق وهدفه قد يتعامل مع رصيده كفائض قابل للإنفاق، ومن يشارك في بنائه يحميه ويساعد على خفض كلفة المواسم نفسها.
الخلاصة
المصروفات الموسمية ليست طوارئ، ولا يجب أن تُدار كطوارئ. بثلاث أدوات بسيطة — جرد شامل يكتب كل بند وموعدًا وكلفة، وتقويم سنوي يكشف شهور الضغط، وصندوق مُغرق يحوّل كل مصروف كبير إلى قسط ادخار شهري صغير — تتحول أكثر شهور السنة إرباكًا إلى شهور عادية تمامًا. أضف إلى ذلك خفضًا واعيًا لكلفة الموسم نفسه عبر الشراء المبكر والقوائم المكتوبة والمجاملات المحسوبة، وترتيب أولويات هادئًا حين تتصادم المواسم، وستجد أن المناسبات تعود إلى طبيعتها: أوقات فرح ومشاركة، لا مواعيد سنوية للقلق والديون. ابدأ من اليوم بجرد واحد وتقويم واحد وتحويل شهري واحد، ولو كان الموسم القادم على الأبواب فابدأ بخطة الإنقاذ ثم بالنظام الكامل بعده؛ فالمهم ألا يتكرر المشهد نفسه في العام المقبل.
تنبيه: المحتوى المنشور على مدونة المحترف تعليمي لأغراض التثقيف المالي العام فقط، ولا يُعدّ نصيحة مالية أو استثمارية ملزمة، ولا يتحمل الموقع أي مسؤولية قانونية عن أي قرار مالي يتخذه القارئ بناءً عليه؛ فهذه آراء فردية، والقارئ هو صاحب القرار الأول والأخير في إدارة أمواله واستثماراته.