الادخار التلقائي: كيف توفّر من دخلك دون أن تشعر
مقدمة
جرّب أن تتذكر آخر مرة قررت فيها بجدية أن تدّخر جزءًا من دخلك. غالبًا بدأت الشهر بحماس كبير، ووضعت خطة في ذهنك، ثم جاءت مصروفات صغيرة متفرقة: خروجة لم تكن في الحسبان، وخصم مغرٍ في متجر، وطلب طعام في ليلة متعبة. وفي نهاية الشهر نظرت إلى حسابك فوجدت أن ما تبقّى لا يكفي أصلًا، فقلت لنفسك: «الشهر الجاي هيكون أحسن». وتكرر المشهد نفسه شهرًا بعد شهر، ليس لأنك مسرف بالضرورة، بل لأن الطريقة نفسها معطوبة من الأساس.
الحل الذي يغيّر المعادلة تمامًا لا يعتمد على حماسك ولا على قوة إرادتك، بل على نظام بسيط يعمل وحدك أو نائمًا: الادخار التلقائي. الفكرة أن يتحرك مبلغ الادخار من حسابك يوم قبض الدخل مباشرة، قبل أن تراه عينك وقبل أن يختلط بمصروفات الشهر، فيذهب إلى مكان منفصل ويتراكم هناك بهدوء. في هذا المقال نشرح لك لماذا ينجح هذا الأسلوب بينما تفشل النوايا الطيبة، وكيف تبنيه خطوة بخطوة بما يناسب ظروفك، سواء كان دخلك ثابتًا أو متقلبًا، وسواء كنت تتعامل بالبنوك أو بالنقد.
لماذا يفشل الادخار المعتمد على قوة الإرادة؟
معظم الناس يدّخرون بالترتيب الخاطئ: ينفقون أولًا طوال الشهر، ثم يحاولون ادخار ما يتبقى في النهاية. والمشكلة أن «ما يتبقى» غالبًا يساوي صفرًا، لأن المصروفات تتمدد بطبيعتها لتملأ الدخل المتاح كله؛ فكلما وُجد مال في الحساب وجدت له النفس مبررًا للصرف: تحسين صغير هنا، وترفيه بسيط هناك. هذا ليس ضعفًا أخلاقيًا، بل سلوك بشري معروف يصيب الغني والفقير على حد سواء.
وهناك سبب آخر أعمق: قوة الإرادة مورد محدود يتعب ويُستنزف. قرارك بعدم الشراء في أول الشهر سهل، لكنك تكرر القرار نفسه عشرات المرات أمام كل إغراء، وكل مرة تخسر فيها مرة واحدة يضيع مجهود الشهر كله. أما النظام التلقائي فيحتاج منك قرارًا واحدًا تتخذه مرة، ثم ينفّذ نفسه كل شهر دون أن يطلب منك أي مقاومة يومية. الفرق بين من يدّخر ومن لا يدّخر ليس غالبًا فرقًا في الدخل، بل فرق في ترتيب الخطوات: الناجح في الادخار يدفع لنفسه أولًا، والباقي يتكيف مع ما تبقى.
مبدأ «ادفع لنفسك أولًا»
هذا المبدأ قديم وبسيط: حين يصلك دخلك، أنت أول «فاتورة» يجب سدادها، قبل الإيجار وقبل التسوق وقبل أي شيء آخر. انظر إلى الادخار كما تنظر إلى التزام ثابت لا يقبل التأجيل، تمامًا مثل قسط أو اشتراك شهري. حين يصبح الادخار بندًا إلزاميًا في بداية الشهر لا فضلة في نهايته، يتغير سلوكك تلقائيًا: ستنفق بقية الشهر بالمبلغ المتبقي وستتكيف معه، تمامًا كما كنت ستتكيف لو كان دخلك أقل قليلًا من الأساس.
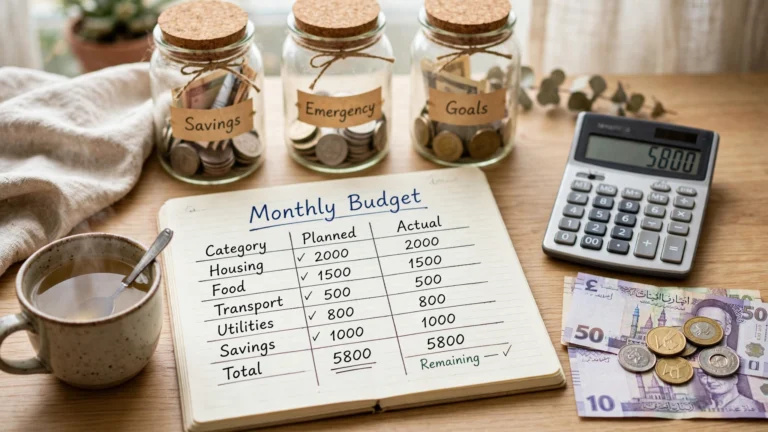
ولتحديد المبلغ المناسب لك، لا تخمّن؛ ارجع إلى أرقامك الفعلية. إذا لم تكن تملك صورة واضحة عن توزيع دخلك بين الضروريات والرغبات والادخار، فابدأ بوضع خطة ميزانية شهرية بسيطة تراجع فيها مصروفات شهر كامل، وستكتشف بنفسك حجم التسرب الصغير الذي يمكن تحويله إلى ادخار دون أن يمسّ أساسيات حياتك.
إعداد التحويلات التلقائية يوم القبض
قلب النظام كله هو التحويل التلقائي المرتبط بيوم استلام الدخل، لا بيوم عشوائي في منتصف الشهر. الفكرة أن يخرج مبلغ الادخار من حسابك الرئيسي في نفس يوم نزول الراتب أو بعده بيوم واحد على الأكثر، أي قبل أن تبدأ دورة الصرف المعتادة. وتوجد صور عملية معروفة لهذا الترتيب يمكنك الاختيار منها بحسب ما يتاح لك:
- تعليمات دائمة لدى البنك: تطلب من بنكك تنفيذ تحويل متكرر بمبلغ ثابت في تاريخ ثابت كل شهر من حسابك الجاري إلى حساب ادخار آخر، فيتم الأمر دون أي تدخل منك.
- خصم تلقائي إلى حساب منفصل: ربط حساب التوفير بحسابك الأساسي بحيث يُسحب المبلغ المحدد تلقائيًا في الموعد الذي تختاره، ويفضل أن يكون الحساب الوجهة في بنك آخر أو على الأقل بعيدًا عن بطاقة الصرف التي تستخدمها يوميًا.
- تقسيم الدخل عند جهة العمل: بعض جهات العمل تتيح — بحسب سياساتها الداخلية — تحويل الراتب إلى أكثر من حساب، فيصل جزء منه مباشرة إلى حساب الادخار ولا يمرّ أصلًا بحساب المصروفات. إن لم تكن هذه الإمكانية متاحة لديك، فالتعليمات الدائمة تؤدي الغرض نفسه تقريبًا.
المهم في كل الصور هو التوقيت والمكان: التوقيت يوم القبض، والمكان حساب منفصل لا تستخدمه للمصروفات اليومية. بهذين الشرطين يتحول الادخار من قرار شهري متجدد إلى عادة آلية لا تحتاج إلى تفكير.
حساب منفصل: سيكولوجية «بعيد عن العين»
قد يبدو فتح حساب ثانٍ خطوة شكلية، لكنه في الحقيقة أقوى جزء نفسي في النظام كله. المال الموجود في حساب المصروفات نفسه يُنفَق لأنه «ظاهر» ومتاح؛ فكلما فتحت تطبيق البنك ورأيت رصيدًا كبيرًا شعرت أنك تستطيع الشراء. أما المال المنقول إلى حساب منفصل فيخرج من مجال رؤيتك اليومية، فتتعامل مع رصيدك الظاهر وكأنه دخلك الحقيقي، وتتكيف مصروفاتك معه دون شعور بالحرمان.
وكلما زادت «المسافة» بينك وبين مدخراتك كان أفضل: حساب بلا بطاقة صرف مربوطة به، أو في بنك آخر لا تفتح تطبيقه إلا نادرًا، يجعل الوصول إلى المبلغ خطوة مقصودة تحتاج جهدًا، وهذا الجهد البسيط كافٍ لإيقاف أغلب نزوات السحب العابرة. الهدف ليس أن تحبس مالك إلى الأبد، بل أن تجعل إنفاقه قرارًا واعيًا لا حركة عفوية. ومع مرور الشهور ستفاجأ بأن الرصيد «المنسي» كبر إلى رقم لم تكن تتوقع الوصول إليه بهذه السهولة.
ابدأ صغيرًا وارفع النسبة تدريجيًا
أكبر خطأ يرتكبه المتحمسون هو البدء بنسبة كبيرة لا يستطيعون الاستمرار عليها؛ فيفشل التحويل أو يضطرون لسحب المبلغ بعد أيام، ويخرجون بانطباع أن «الادخار لا يناسبني». القاعدة الأذكى: ابدأ بنسبة صغيرة لا تشعر بها تقريبًا — حتى لو كانت خمسة بالمئة فقط من دخلك — واجعل نجاحك في الاستمرارية هو الهدف الأول، ثم ارفع النسبة درجة صغيرة كل بضعة أشهر أو مع كل زيادة في الدخل.
مثال افتراضي توضيحي: لنفترض أن دخلك الشهري 12,000 جنيه. إذا بدأت بادخار 5% فقط، فهذا يعني تحويل 600 جنيه يوم القبض، وبعد اثني عشر شهرًا ستجد في حساب الادخار 7,200 جنيه دون أن تكون قد شعرت بضغط حقيقي. وإذا رفعت النسبة بعد ستة أشهر إلى 10%، أي 1,200 جنيه شهريًا، فإن ما تضيفه في النصف الثاني من السنة وحده يساوي 7,200 جنيه أخرى. لاحظ أنك لم تضاعف دخلك ولم تحرم نفسك من شيء جوهري؛ كل ما فعلته أنك بدأت صغيرًا وتركت للعادة أن تنمو. والمبدأ نفسه ينطبق على أي دخل آخر، كبيرًا كان أو صغيرًا، لأن النسبة لا المبلغ هي ما يبني السلوك.
وحيلة عملية لتسهيل الرفع التدريجي: كلما زاد دخلك بعلاوة أو عمل إضافي، وجّه نصف الزيادة مباشرة إلى رفع نسبة الادخار قبل أن تتعود على إنفاقها. بهذه الطريقة يتحسن مستواك المعيشي ومدخراتك في وقت واحد، ولا تشعر أبدًا أنك تراجعت خطوة إلى الوراء.
صناديق ادخار متعددة: لكل هدف حسابه
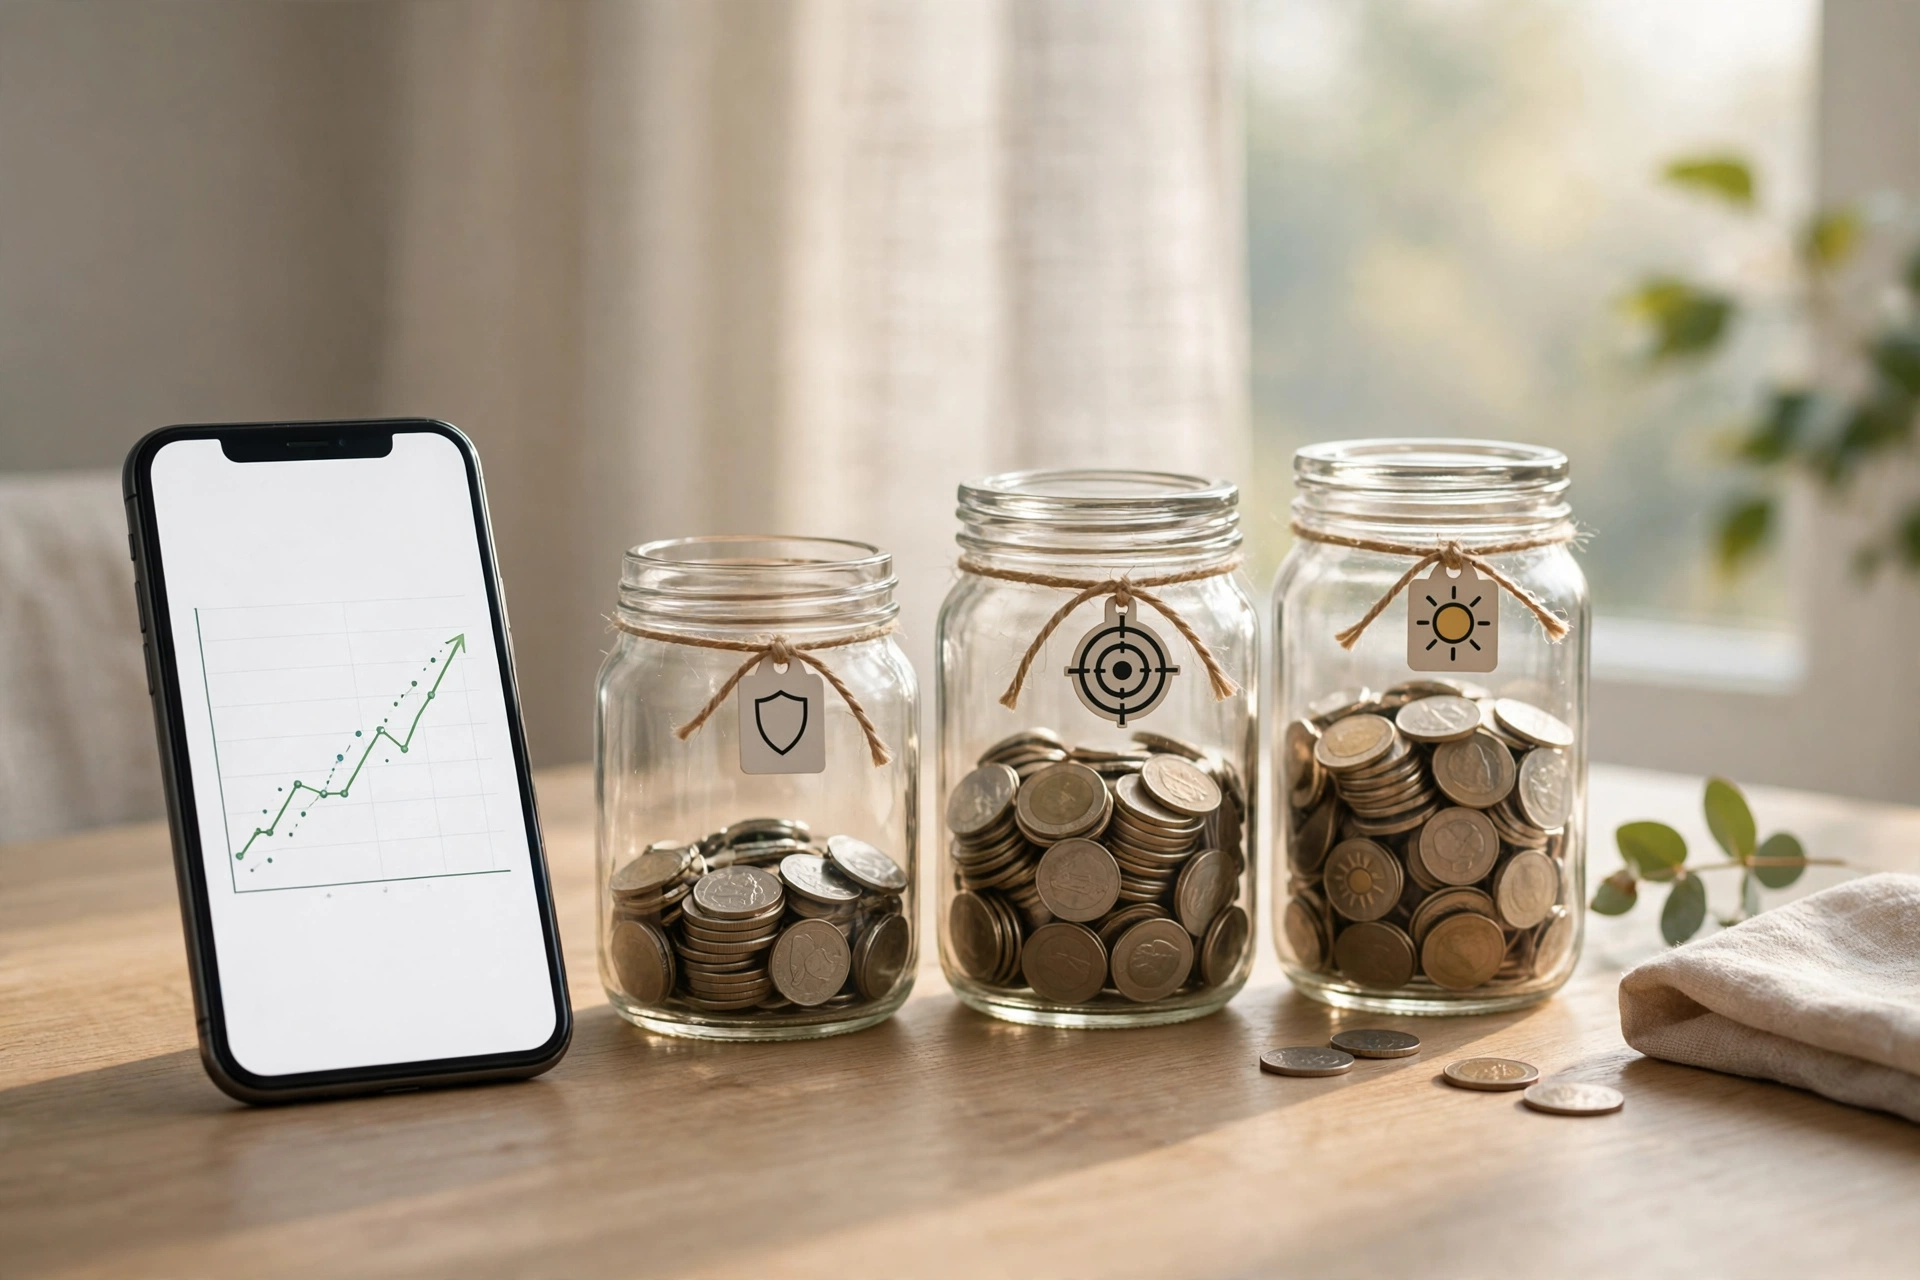
حين يتراكم مبلغ لا بأس به، ستكتشف أن تجميع كل أهدافك في «كيس واحد» يسبب التباسًا: هل هذا المال للطوارئ أم لعطلة الصيف أم لمصروفات المدارس؟ الحل أن تقسّم ادخارك ذهنيًا — أو فعليًا عبر حسابات فرعية أو محافظ منفصلة إن أتيح لك — إلى صناديق واضحة:
- صندوق الطوارئ: وهو الأولوية الأولى قبل أي هدف آخر؛ مبلغ مخصص للمفاجآت غير السارة كعطل كبير أو ظرف صحي أو توقف مؤقت للدخل، ووجوده هو ما يمنعك من تدمير بقية خططك عند أول أزمة. وقد شرحنا بالتفصيل كيف تبني صندوق طوارئ يحميك فعليًا، وحجم المبلغ المناسب لظروفك، وأين تحتفظ به.
- صندوق الأهداف: مبالغ موجهة لغايات محددة بمواعيد معروفة: جهاز تحتاجه، سيارة، دورة تعليمية، أو مشروع صغير تحلم به. تحديد الهدف وموعد تحقيقه يجعل الادخار له أسهل نفسيًا لأنك ترى خط النهاية.
- صندوق المصروفات الموسمية: نفقات معروفة ستأتي حتمًا لكنها ليست شهرية: أقساط المدارس، اشتراكات سنوية، مناسبات وأعياد، صيانة دورية. ادخار جزء صغير لها كل شهر يحوّلها من «أزمات» مفاجئة إلى بنود عادية مدفوعة سلفًا.
ابدأ بصندوق الطوارئ وحده حتى يكتمل بالمستوى الذي يريحك، ثم أضف صندوقًا ثانيًا، وهكذا. تعدد الصناديق لا يعني تشتيت المال، بل يعني أن كل جنيه مدّخر له وظيفة واضحة، فلا تتردد عند السحب الضروري ولا تندم عند الصرف المخطط له.
إذا كنت تتعامل بالنقد: عادات يدوية تؤدي الغرض
ليس كل الناس يقبضون دخلهم في حساب بنكي؛ فكثير من الأعمال اليومية والحرف والتجارة الصغيرة تجري نقدًا. النظام التلقائي هنا يحتاج إلى ترجمة يدوية، لكن مبدأه واحد: افصل مبلغ الادخار لحظة استلام المال، لا في نهاية اليوم أو الأسبوع. ضع النسبة المتفق عليها فورًا في ظرف أو مكان منفصل لا يختلط بمصروف البيت، وكأنك سلّمتها لشخص آخر.
ومن العادات المساعدة المعروفة أسلوب «التقريب»: في كل عملية شراء، قرّب المبلغ الذي دفعته إلى أقرب رقم صحيح أعلى، وادّخر الفرق. مثال افتراضي توضيحي: اشتريت احتياجات بمبلغ 87 جنيهًا ودفعت 100 جنيه؛ الفرق 13 جنيهًا يذهب فورًا إلى ظرف الادخار بدل أن يذوب في الجيب. وإذا تكررت هذه الحركة بمعدل يقارب 20 جنيهًا في اليوم من الفكة والتقريب، فهذا يعني نحو 600 جنيه في الشهر — مبلغ لا يُستهان به جاء من قروش كانت ستضيع على أي حال. الفكرة ليست في حجم الفرق، بل في تحويل الادخار إلى ردة فعل تلقائية تصاحب كل عملية شراء.
كذلك اجعل لنفسك «يوم تحويل» أسبوعيًا ثابتًا تنقل فيه ما تجمّع في الظرف إلى مكان آمن بعيد عن متناول اليد اليومية، أو تودعه في حساب إن وُجد. فالفصل الفوري وحده لا يكفي إذا بقي المبلغ النقدي في البيت يغريك كلما مررت بجانبه.
ماذا عن الدخل غير المنتظم والعمل الحر؟
إذا كنت تعمل بالقطعة أو بالعمولة أو بمشاريع متفرقة، فلا يوجد «يوم قبض» ثابت، والمبلغ نفسه يتغير من شهر لآخر. الحل هنا أن تستبدل بالمبلغ الثابت نسبة ثابتة: كل مبلغ يدخل إليك — مهما كان مصدره وتوقيته — يُقتطع منه فورًا نسبة محددة سلفًا وتُحوَّل إلى حساب الادخار قبل أي تصرف آخر. النسبة هنا تعمل كضريبة تدفعها لنفسك، وتتكيف تلقائيًا مع تقلب الدخل.
مثال افتراضي توضيحي: إذا اتفقت مع نفسك على نسبة 20%، وحقق شهرٌ دخلًا قدره 8,000 جنيه، فستحوّل 1,600 جنيه. وإذا جاء شهر أفضل بدخل 15,000 جنيه، فستحوّل 3,000 جنيه. وفي الشهور الضعيفة ينخفض المبلغ المدّخر تلقائيًا فلا يخنقك، وفي الشهور القوية يرتفع فيبني رصيدك بسرعة. بهذه الطريقة لا تحتاج إلى إعادة التفاوض مع نفسك كل شهر، لأن القاعدة ثابتة والمبلغ هو المتغير.
ومن الحكمة لأصحاب الدخل المتقلب أن يبنوا صندوق طوارئ أكبر نسبيًا من أصحاب الرواتب الثابتة، لأن مهمته عندهم مزدوجة: مواجهة المفاجآت، وتمهيد الشهور الضعيفة بحيث لا ينهار مستوى معيشتهم مع كل تذبذب في العمل.
السيولة أم الاستثمار: أين يبقى المال المدّخر؟
سؤال يتكرر دائمًا: هل أترك مدخراتي كما هي أم أستثمرها لتنمو؟ الإجابة العامة تعتمد على وظيفة المال وموعد احتياجك إليه. المبالغ القريبة من الاستخدام — صندوق الطوارئ، وهدف ستشتريه خلال أشهر — مكانها الطبيعي أن تبقى سائلة ومتاحة بسرعة وبأقل مخاطرة ممكنة، لأن قيمتها في «وجودها وقت الحاجة» لا في نموها. أما الفوائض التي تتجاوز احتياجاتك القريبة ولها أفق زمني طويل، فقد يكون من المنطقي توجيه جزء منها نحو أدوات استثمارية مناسبة لدرجة المخاطرة التي تتحملها ولمعرفتك، بعد دراسة وفهم لا بمجرد الحماس.
القاعدة العملية الآمنة للمبتدئ: لا تستثمر مالًا ستحتاجه قريبًا، ولا تجعل السعي وراء العائد سببًا في تأجيل بناء طبقة الأمان الأولى. فالنظام التلقائي الذي تبنيه هنا هدفه تكوين رأس المال وحمايته أولًا، وتنميته تأتي مرحلة لاحقة تستحق مقالًا مستقلًا وقرارات مدروسة على مهل.
راجع نظامك كل ثلاثة أشهر
النظام التلقائي لا يعني أن تنساه تمامًا؛ فحياتك تتغير ودخلك يتغير وأهدافك تنضج. اجعل لنفسك موعدًا ثابتًا كل ثلاثة أشهر، ربع ساعة فقط، تراجع فيه أربعة أمور: هل ما زال التحويل يعمل كما يجب؟ هل تستطيع رفع النسبة قليلًا أم تحتاج إلى خفضها مؤقتًا بسبب ظرف حقيقي؟ هل توزعت المبالغ على الصناديق كما خططت؟ وهل ظهر هدف جديد يستحق صندوقًا خاصًا؟
هذه المراجعة القصيرة تحميك من خطأين متقابلين: أن يستمر النظام بمبلغ صار تافهًا مقارنة بدخلك الذي نما، أو أن يستمر بمبلغ صار يضغط عليك بعد تراجع دخلك فتكره النظام كله وتتخلى عنه. التعديل الواعي جزء من النظام، وليس فشلًا له.
أخطاء شائعة تُفسد أفضل الخطط
- ادخار ما يتبقى: وهو الخطأ الأصلي الذي بدأنا به؛ فالمتبقي غالبًا صفر، مهما كان الدخل كبيرًا.
- حساب واحد لكل شيء: خلط الادخار بالمصروفات في حساب واحد يجعل المبلغ عرضة للصرف العفوي، ويلغي أثر «بعيد عن العين» كله.
- مبلغ مبالغ فيه يرتدّ: تحديد تحويل أكبر من قدرتك الفعلية فيفشل لعدم كفاية الرصيد، أو يتركك بلا سيولة فتضطر للسحب بعد أيام وتفقد ثقتك بالنظام.
- السحب عند أول إغراء: التعامل مع حساب الادخار كمحفظة احتياطية للكماليات يحوّله إلى مجرد حساب ثانٍ بلا معنى؛ حدد من البداية الحالات التي يجوز فيها السحب والتزم بها.
- الانتظار حتى «يتحسن الدخل»: من لا يدّخر من القليل لن يدّخر من الكثير، لأن عادات الصرف تكبر مع الدخل بالسرعة نفسها. البدء الآن بمبلغ رمزي أهم من البدء لاحقًا بمبلغ كبير لا يأتي أبدًا.
الخلاصة
الادخار الناجح ليس معركة إرادة تخوضها كل يوم، بل نظام تصممه مرة واحدة فيعمل لصالحك بصمت: مبلغ يتحرك تلقائيًا يوم القبض إلى حساب منفصل بعيد عن عينيك ويديك، يبدأ صغيرًا وينمو تدريجيًا، ويتوزع على صناديق واضحة تبدأ بصندوق الطوارئ، ويتكيف بنسبة ثابتة إذا كان دخلك متقلبًا، وتراجعه على مهل كل ثلاثة أشهر. بهذا الترتيب ستكتشف بعد شهور قليلة أنك أصبحت من «الناس الذين يدّخرون» دون أن تكون قد بذلت بطولات يومية، وكل ما احتجته فعلًا هو أن تضع المال في طريقه الصحيح قبل أن يضلّ طريقه إليك. ابدأ اليوم بالنسبة التي تستطيعها مهما صغرت، فالعادة هي الثروة الحقيقية.
تنبيه: المحتوى المنشور على مدونة المحترف تعليمي لأغراض التثقيف المالي العام فقط، ولا يُعدّ نصيحة مالية أو استثمارية ملزمة، ولا يتحمل الموقع أي مسؤولية قانونية عن أي قرار مالي يتخذه القارئ بناءً عليه؛ فهذه آراء فردية، والقارئ هو صاحب القرار الأول والأخير في إدارة أمواله واستثماراته.