الادخار لشراء منزل: كيف تجمع المقدم خطوة بخطوة دون أن تحرم نفسك؟
مقدمة: حلم المنزل يبدأ من المقدم
يبدو امتلاك منزل هدفًا بعيد المنال حين يُنظر إلى السعر الإجمالي كرقم مخيف، غير أن أحدًا لا يشتري منزلًا من راتب شهر واحد. الطريق الحقيقي يبدأ بجمع المقدم على مراحل، ثم يأتي دور التمويل أو الادخار الممتد. هذا المقال يضع بين يديك خطة عملية لجمع ذلك المقدم خطوة بخطوة دون حرمان خانق يدفعك للاستسلام في منتصف الطريق.
السر يكمن في تحويل الحلم الغامض إلى هدف مكتوب يمكن قياسه وتتبعه، مع مراعاة كل التكاليف التي تظهر فوق سعر العقار نفسه. وفيما يلي نفصّل كل مرحلة، لكن البداية تكمن في تحديد رقمك الحقيقي بدقة.
حدّد رقمك الحقيقي أولًا
المقدم ليس سوى جزء من الثمن الكلي، وتحدده عادة جهة التمويل أو الاتفاق مع البائع. لا تنسَ ما فوق الثمن: رسوم التسجيل، ونقل الملكية، وتجهيزات أساسية للسكن. فتحويل الحلم إلى هدف مالي واقعي مكتوب يعني اختيار منطقة تقريبية، وتقدير مساحة واقعية، ووضع موعد مستهدف.
- اختر المنطقة التي تناسب نمط حياتك وتطلعاتك المستقبلية
- قدّر المساحة التي تلبي احتياجاتك الحالية والمتوقعة
- حدد إطارًا زمنيًا واقعيًا للوصول إلى المقدم
- دوّن التكاليف الإضافية المتوقعة مثل الرسوم والتجهيزات
بهذه الخطوة الأولى تتحول الرؤية الضبابية إلى خطة واضحة، مما يمهّد الطريق للمراحل التالية التي نتناولها فيما يلي.
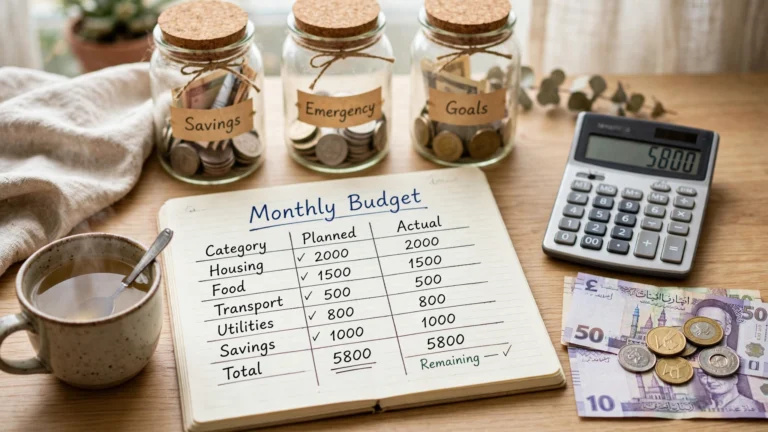
حوّل الرقم الكبير إلى مبلغ شهري صغير
حين تنظر إلى المقدم بوصفه رقمًا ضخمًا يُدفع دفعة واحدة، تشعر بالعجز قبل أن تبدأ، ويثبّطك حجمه عن أي محاولة. لكن الحيلة الذكية أن تكسر هذا الرقم إلى أجزاء صغيرة يسهل احتمالها. اقسم المبلغ المستهدف على عدد الشهور التي تفصلك عن الموعد الذي حددته لشراء المنزل، فيتحول الهدف المخيف إلى مبلغ شهري محدد وواضح، ربما يكون أصغر بكثير مما تصورت في البداية. عندها يتبدد الوهم بأن الادخار تضحية قاسية، ويصبح التزامًا شهريًا في متناول يدك.
ابدأ بما تستطيع فعله فعلًا، لا بما تتمنى أن تفعله. فالمبلغ المتواضع الذي تلتزم به كل شهر خير من رقم طموح تتعثر فيه بعد أسابيع ثم تستسلم. المهم أن تستمر، لا أن تكون البداية كبيرة. ومع مرور الوقت، ارفع المبلغ تدريجيًا كلما تحسن دخلك أو زاد، حتى تسرّع الوصول إلى هدفك دون أن تشعر بضغط مفاجئ يذكرك بحرمانك.
والأهم من ذلك كله أن تجعل التحويل تلقائيًا في يوم قبض الراتب، قبل أن تبدأ المصروفات في التهام الشهر. فمنهج الادخار من الراتب يقوم على اقتطاع المبلغ أولًا؛ فإذا انتظرت حتى نهاية الشهر لتدخر ما تبقّى، فلن يتبقّى غالبًا شيء. أما حين يخرج المبلغ إلى حسابه أولًا، فأنت تدفع لنفسك قبل أن تدفع لبقية التزاماتك، وتتكيف حياتك مع ما يتبقى بطريقة طبيعية لا وخزة فيها.
ولا تكتفِ بتحديد الرقم، بل راقب تقدمك شهرًا بعد شهر، فمرأى المبلغ وهو ينمو يمنحك حافزًا على الاستمرار، ويحول الادخار من واجب ثقيل إلى مسار واضح تسير فيه نحو هدف محدد. وحين تبلغ منتصف الطريق، تدرك أن ما بدا مستحيلًا في البداية قد صار واقعًا ملموسًا تراه أمامك، فيتجدد أملك وتزداد عزيمتك على إكمال المشوار.
من أين يأتي مال المقدم؟
بعد أن تحدد مبلغك الشهري بوضوح، يبقى السؤال الأهم: من أين تأتي به دون أن تقلّص مصروفاتك الأساسية بشكل مؤلم، أو تعيش الشهر وأنت تحسب كل قرش؟ والإجابة لا تكمن في الحرمان، بل في مصادر إضافية تستطيع توجيهها إلى هدفك، فتصل إليه خطوة بخطوة دون أن تحرم نفسك من ضروريات حياتك.
- راجع بنود التسرب الصغيرة المتكررة التي تستهلك المال دون أن تلاحظ، كالاشتراكات التي لا تستخدمها أو المشتريات المندفعة، ثم وجّه ما توفره منها إلى حساب الهدف مباشرة، بدلًا من أن يذوب في مصروفات يومية لا قيمة حقيقية لها.
- ابحث عن دخل إضافي جانبي يناسب مهاراتك ووقتك، وخصّصه بالكامل لهذا الهدف وحده، بحيث لا يختلط ببقية أموالك ولا يذوب في مصروفات الشهر، بل يبقى محفوظًا لتنمية المقدم.
- انظر حولك في أغراض راكدة لا تستخدمها، فقد ظلّت راكدة طويلًا تزدحم بها مساحتك دون نفع، فبيعها يحول ما كان جامدًا إلى سيولة تخدم حلمك، ويخفف عنك في الوقت نفسه ازدحامًا لا تحتاجه.
- وجّه المكافآت والمناسبات المالية الاستثنائية التي تأتيك في غير موعدها إلى الحساب نفسه بدل إنفاقها احتفالًا عابرًا يُنسى سريعًا، فهذه المبالغ غير المتوقعة أقدر على تقريبك من الهدف حين تُوجَّه إليه كاملة دفعة واحدة.
بهذه المصادر الصغيرة مجتمعة، يتشكل المقدم دون أن تحرم نفسك من شيء جوهري، ويغمرك شعور دافئ بأنك تبني بيتك بيدك، لبنة تلو الأخرى، لا تنتظر هدية من الظروف، بل تصنعها بإرادتك، حتى يكتمل الحلم على مهل ويصير عنوانًا لحياة صنعتها بنفسك.
أين تحفظ مال المقدم حتى يحين الموعد؟
حين يبدأ المال بالتجمع فعلًا، يبرز سؤال جوهري كثيرًا ما يُغفل في خضم الحماس: أين نضع هذا المبلغ الذي جُمع بشق النفس؟ والإجابة تبدأ من فهم طبيعة المال نفسه. إنه ليس مالًا للاستثمار ولا رأس مال يبحث عن مضاعفة، بل مبلغ له وظيفة واحدة واضحة وموعد معروف لا يقبل التأجيل؛ هو مقدم البيت الذي ننتظره. وهذا الطبع يفرض أولوية تختلف عن أي مال آخر: الأمان وسهولة الوصول قبل كل شيء، وقبل أي مغامرة تسعى وراء عائد.
فالمال المخصص لهدف قريب لا يحتمل المخاطرة، لأن خسارته تعني خسارة أشهر من الجهد، وربما تعني تأجيل الحلم سنوات. من هنا تأتي أهمية عزل هذا المبلغ في حساب مستقل خاص به، بعيدًا عن الحساب الذي تجري فيه مصروفات اليوم، حتى لا يتسرب جزء منه هنا وهناك دون أن نشعر. فحين يختلط مال المقدم بمال المعيشة، يصير عرضة للإنفاق في لحظات ضعف أو التزامات طارئة، ثم نكتشف متأخرًا أن ما جمعناه قد تآكل في هدوء.
وكلما اقترب موعد الشراء، صار العمل بقاعدة بديهية أهم: كلما ضاق الوقت بيننا وبين لحظة الاحتياج إلى المال، قلّت الحكمة في تعريضه لأصول متقلبة قد تهبط قيمتها في اللحظة نفسها التي نحتاجها فيها. فالسوق قد يمنحنا مكسبًا على الورق، ثم يحجب عنا المال وقت الحاجة، فنقف بين خيارين مرّين: إما البيع على خسارة، وإما تأجيل حلم انتظرناه طويلًا. ولذلك يُستحسن أن تتوافر في المكان الذي نختاره للمال صفات مجتمعة:
- أن يحفظ الأصل بعيدًا عن التقلبات التي لا نملك زمامها.
- أن يتيح الوصول إلى المال حين يحين الموعد دون تعقيد أو انتظار.
- أن يكون منفصلًا تمامًا عن حساب المصروف اليومي، فلا يختلط به.
احمِ الخطة من الظروف ومن نفسك
مهما نظّمنا الخطة وأتقنا تفاصيلها، تبقى الحياة مليئة بما لم يكن في الحسبان: عطل مفاجئ، ظرف صحي طارئ، التزام لم نتوقعه. وهنا تظهر حكمة لا تقل أهمية عن الادخار نفسه، وهي أن نبني حاجزًا يحمي الخطة من هذه الصدمات. فالاحتفاظ بـصندوق طوارئ صغير منفصل عن مال المقدم يجعل خطة البيت آخر ما نفكر في كسره عند أول أزمة، لا أول ما نضحي به. فمن يفتقر إلى هذا الحاجز يجد نفسه مضطرًا إلى سحب ما ادخره للبيت عند أول ظرف، فتعود الخطة إلى نقطة الصفر وكأن أشهر الانضباط لم تكن.
ثم تأتي حماية الخطة من أخطر خصومها، وهو صاحبها نفسه. فالجمود المطلق أمام واقع الحياة وصفة أكيدة للفشل؛ فليست كل الشهور متشابهة، وقد يحمل شهر ثقيل من الالتزامات ما يصعب معه الوفاء بالمبلغ المقرر. هنا تكمن الحكمة في مرونة محسوبة: أن نخفّض المبلغ في ذلك الشهر على أن نُبقي العادة حية، ولو بقليل. فالمهم ليس المبلغ في كل شهر، بل استمرار الفعل نفسه دون انقطاع؛ لأن عادة الادخار إذا انقطعت مرة قد لا تعود بسهولة، أما إذا بقيت ولو تسير على قدم واحدة فإنها تحفظ للخطة نبضها.
وأخيرًا، اجعل للمراجعة موعدًا تنتظره. فالنظر إلى التقدم كل بضعة أشهر يمنحك صورة صادقة عن موقعك من الطريق، ويتيح لك تعديل الموعد أو المبلغ وفق ما جدّ من ظروف، دون أن تجلد نفسك على تقصير أو تثقل عليها بتوقعات غير واقعية. فالخطة الجيدة خطة حية تتنفس وتتغير معك، لا قالب جامد يتحطم عند أول اختلاف. وبهذا تتحول الخطة من التزام قاسٍ إلى رفيق طريق يرافقك حتى باب البيت الذي تحلم به.
اشترِ على مراحل: حين يكون المنزل الكبير بعيدًا
كثيرٌ منّا يحمل في نفسه صورة البيت الذي طالما تمنّاه، فيؤجّل قرار التملّك سنواتٍ وهو ينتظر أن يكتمل المبلغ أو تُفتح أمامه الفرصة الكبرى. لكن الانتظار الطويل قد يتحوّل إلى سنوات إيجارٍ تنقضي ولا تترك في اليد شيئًا. ليس شرطًا أن تكون الخطوة الأولى هي منزل الأحلام النهائي؛ فمنزلٌ أصغر أو في منطقةٍ أهدأ سعرًا قد يكون محطّة أولى تبني بها أصلًا يكبر معك، وتتحوّل فيه دفعات الإيجار إلى ملكٍ ينمو بمرور الوقت بدل سنواتٍ تمضي ولا تترك أثرًا.
وحين تنظر إلى هذه المحطّة الأولى، فليكن نظرك إليها بمعايير عملية رصينة لا بعاطفةٍ عابرة. قيّمها دائمًا بقدرتها على خدمتك اليوم وعلى التصرّف فيها غدًا، ومن هذه المعايير:
- سهولة إعادة البيع أو التأجير لاحقًا، حتى تبقى خطوتك الأولى مرنةً تتيح لك الانتقال حين تنضج ظروفك.
- قربها من عملك ومن الخدمات التي تحتاجها يوميًّا، فالموقع المريح يوفّر عليك الوقت والجهد والمال على المدى الطويل.
- ملاءمتها لوضعك الراهن وقدرتك الحقيقية، لا لما تتمنّاه في المستقبل البعيد.
وإيّاك أن تقع في فخّ عاطفة «البيت الأخير» التي تجعل صاحبها يتمسّك بأمنيةٍ بعيدة ويُهمل ما بين يديه من فرصٍ قريبة. فالمنزل الذكيّ هو الذي يخدمك اليوم، ويظلّ قابلًا للتصرّف فيه حين تريد الانتقال إلى ما هو أفضل.
وإن كنت متزوّجًا، فاجعل الهدف شأنًا أسريًّا مشتركًا لا قرارًا فرديًّا ينفرد به أحدكما. فالجلوس معًا على اتفاقٍ واضح حول الأولويات، وترتيب ما هو ضروريّ وما يمكن تأجيله، يختصر عليك كثيرًا من الخلافات التي تنشب عادةً حول كل مصروفٍ كبير. وحين يشترك الجميع في الهدف، صار الطريق أخفّ محملًا، وصار كل فردٍ سندًا لصاحبه لا عائقًا في وجهه.
ومن أخطر ما يقتل المشاريع طويلة الأمد المللُ لا العجز؛ إذ يفقد الإنسان حماسه حين يرى الهدف بعيدًا لا يقترب. لذا حافظ على تماسُك عبر متابعة مرئية للتقدّم: ارسم لنفسك شريط تقدّمٍ أو راجع وضعك في مواعيد دورية ترى فيها الرقم يقترب خطوةً خطوة. فرؤية التقدّم بعينك تمنحك طاقةً متجدّدة، وتذكّرك بأن جهدك اليوم يقرّبك من غدٍ أفضل، وأن الأهداف الطويلة تُبنى بالصبر على الاستمرار لا بالنظرة اليائسة إلى طول الطريق.
وفي النهاية، تذكّر أن المنزل الأوّل ليس نهاية الطريق بل خطوة على سلّم. ومن صعد درجةً بثباتٍ وصل أعلى ممن ظلّ واقفًا ينظر إلى القمّة طويلًا دون أن يتحرّك. ابدأ بما تستطيع، وارضَ بما بين يديك من نعمٍ في طريقك، ودع الأصل الذي تبنيه اليوم يحملك بثقةٍ إلى ما تحلم به غدًا.
أخطاء تؤخّر حلم المنزل سنوات
كثيرًا ما يظن الباحث عن منزل أنه يسير في الاتجاه الصحيح، بينما هو في الحقيقة يكرّر أخطاء صغيرة تتضافر لتؤخّر حلمه أعوامًا طويلة. وأول هذه الأخطاء وأخطرها رفع سقف الطموح كلما اقتربت من هدفك؛ فحين تحدّد مبلغًا معينًا للمقدم ثم توشك على جمعه، يغريك ما حولك بمنزل أكبر أو حيّ أرقى أو مواصفات أعلى، فترفع سقفك من جديد وتبدأ الطريق من أوله، فلا تصل أبدًا إلى ما رسمته لنفسك في البداية. اجعل لهدفك سقفًا واضحًا ثابتًا تلتزم به، ودع الترقيات لما بعد أن تمتلك أول منزل.
والخطأ الثاني هو الانتظار السلبي دون خطة شهرية، بحجة أن ما تستطيع ادخاره كل شهر مبلغ زهيد لا يستحق العناء. وهنا تكمن المفارقة؛ فالخطوات الصغيرة المنتظمة تصنع في المحصلة ما لا تقدر عليه القفزات المتقطعة، ومن ينتظر حتى يتوافر لديه مبلغ كبير دفعة واحدة قد ينتظر إلى الأبد. ابدأ بما تقدر عليه اليوم، واعلم أن الأهم هو الاستمرارية لا حجم البداية.
أما الخطأ الثالث فهو إهمال بناء سجل ائتماني نظيف وسداد الالتزامات في مواعيدها. فكثيرون ينشغلون بجمع المقدم ويغفلون أن حسن التعامل مع الديون وأداء الأقساط في أوقاتها هو ما سيحدد قدرتك على التمويل حين يحين وقته. حافظ على التزاماتك، وتجنّب التأخر عن السداد ما استطعت، فسمعتك المالية تسبقك إلى حين التفاوض.
والخطأ الرابع يمرّ على كثيرين دون أن ينتبهوا إليه، وهو خلط مال المقدم بمصروفات الحياة في حساب واحد؛ فحين يبقى ما تدّخره في جيبك اليومي، تذوب منه المبالغ هنا وهناك دون أن تشعر، وتفاجأ في نهاية الشهر وقد أنفقت ما جمعته لشهور. افصل مال هدفك عن مال معيشتك، واجعله في مكان يصعب الوصول إليه في لحظات الضعف.
أسئلة شائعة
هل أجمع المقدم أولًا أم أسدد ديوني؟
لا حاجة إلى المفاضلة الحادة بين الأمرين، فالأصل أن تسير في المسارين معًا. الأعباء الثقيلة التي تستنزف دخلك وتشلّ قدرتك على الادخار ينبغي تخفيفها أولًا، لأنها تعطّل كل ما بعدها. أما الالتزامات الصغيرة المنتظمة فيمكنك مواصلة سدادها بالتوازي مع ادخارك للمقدم. والمهم أن تدرك أن ديونك جزء من صورتك المالية التي سينظر إليها المموّل، فكلما نظّمتها وباعدت بينها وبين موعد التمويل، كان أمرك أيسر.
ماذا لو ارتفعت الأسعار أسرع من ادخاري؟
هذا قلق مشروع، لكن الحل ليس اليأس ولا التوقف. حين تشعر أن الموجة تتجاوزك، راجع خطتك لا هدفك؛ فربما احتجت إلى زيادة ما تدّخره شهريًا، أو البحث عن مصدر دخل إضافي، أو تعديل المواصفات التي تطمح إليها بما يوافق إمكاناتك الراهنة. ابقِ خطتك مرنة تتكيّف مع الواقع، ولا تجمّد حلمك لمجرد أن الأرقام تحرّكت، فالمرونة الذكية تحميك من أن تقرّر الظروف نيابة عنك.
هل الأفضل منزل أصغر الآن أم الانتظار لمنزل أكبر؟
الانتقال من منزل صغير تملكه إلى منزل أكبر لاحقًا غالبًا أذكى من الانتظار الطويل لمنزل لا تملكه بعد. فالحيازة مهما صغرت تمنحك استقرارًا وأصلًا ينمو، ويمكنك حين تتحسن أوضاعك أن تنتقل إلى ما هو أفضل. أما انتظار منزل الأحلام فقد يطول بلا نهاية، تبقى خلاله تدفع نفقات السكن دون أن تملك شيئًا. ابدأ بما يناسب يومك، ودع الحلم الأكبر يتحقق على مراحل.
تنبيه: المحتوى المنشور على مدونة المحترف تعليمي لأغراض التوعية فقط، ولا يُعد نصيحة استثمارية؛ فهذه آراء فردية، والقارئ هو صاحب القرار الأول والأخير في أي قرار مالي أو استثماري يخصه.