الادخار لتجديد البيت: كيف تجهّز منزلك على مراحل دون أن تستدين؟
مقدمة: تجديد البيت لا يحتاج قرضًا… بل صندوقًا يُبنى على مهل وخطة مراحل تُنهي كل مرحلة قبل أختها
البيت لا يطلب التجديد فجأة؛ إنه يشيخ على مهل أمام عينيك: صنبور يقطّر ثم يفسد ما حوله، ودهان يتقشر في الغرفة الأهم، ومطبخ ضاق بأسرته، وحمّام تحتاج سباكته إلى يد منذ سنوات؛ وحين يقرر أصحاب البيت التحرك أخيرًا يكتشفون أن التجديد الشامل دفعة واحدة مشروع ثقيل قد يلتهم مدخراتهم أو يدفعهم إلى الاستدانة؛ لكن البديل ليس التأجيل الأبدي الذي يرفع كلفة الإهمال، بل طريقة أخرى: صندوق مخصص للتجديد يُبنى على مهل، وخطة مراحل تنفّذ الأهم أولًا وتؤجل ما يحتمل الانتظار؛ وهذا المقال يرسم هذه الطريقة كاملة: كيف تجرّد بيتك بصدق، وتقدّر التكلفة دون أوهام، وتبني صندوقك، وتنفّذ على مراحل دون أن تستدين.
لماذا يتعثر تجديد البيت ماليًا في العادة؟
- البدء من الحماس لا من قائمة: تُكتشف أعمال إضافية خلف كل جدار يُفتح، فيتوسع النطاق أثناء التنفيذ بندًا فوق بند حتى تنفد الميزانية في منتصف الطريق.
- التقدير الأول يُبنى على أرخص الأسعار المسموعة: لا على عروض حقيقية من منفّذين، فيظهر فجوة واسعة بين المتوقع والواقع.
- الدفعات تُسلَّم دون ربطها بمراحل إنجاز: فتضعف قدرة صاحب البيت على إلزام المنفّذ بالإتمام.
- غياب احتياطي للطوارئ: يجعل أي مفاجأة — ماسورة أقدم مما ظُن، أو سلك يحتاج تغييرًا كاملًا — أزمة تمويل لا مجرد بند إضافي.
جرّد بيتك أولًا: قائمة التجديدات بترتيب صادق
ابدأ بالمشي في بيتك غرفة غرفة، ودوّن كل ما يحتاج إلى يدٍ تصلحه أو تحسّنه. بعد الانتهاء من التدوين، صنّف ما كتبته في ثلاث خانات لا تختلط:
- عاجل: ما يمس السلامة أو يمنع ضررًا متفاقمًا، كتسرب ماء أو مشكلة كهرباء أو تلف يهدد ما حوله. هذا لا يحتمل التأجيل ولا يدخل في مفاضلات الذوق.
- مهم: ما تحتاجه لوظيفة البيت اليومية، كسباكة حمّام متعبة أو مطبخ لا يعمل بكفاءة. هذا يتصدر خطة المراحل بعد العاجل.
- تحسين شكلي: دهانات، أرضيات، إضاءة أجمل. هذا آخر القائمة مهما كان مغريًا، لأنه الوحيد الذي لا يكلفك تأجيلُه شيئًا.
الفائدة العملية للتصنيف أن ميزانيتك حين تضيق — وستضيق — تعرف بالضبط ما الذي يتوقف وما الذي يستمر.
قدّر التكلفة من السوق لا من الذاكرة
اجمع تقديرات حقيقية من أكثر من صنايعي ومورّد خامات لما تنوي تنفيذه فعلًا. افصل في كل تقدير بين ثمن الخامات وأجر التنفيذ، فخلطهما يخفي أين يذهب مالك. اسأل عن البنود التي لا تظهر في العروض الأولى عادة: النقل، ورفع المخلفات، وأعمال الترميم بعد التكسير، والتشطيبات الصغيرة التي تتراكم. ثم أضف إلى مجموع تقديرك هامش طوارئ تستعمله فقط لما لم يكن في الحسبان، فالبيوت القديمة تخفي مفاجآتها جيدًا. اكتب الرقم النهائي كاملًا أمامك: فمعرفة حجم الهدف الحقيقي — مهما بدا كبيرًا — هي نصف خطة الادخار، بينما التقدير المتفائل بداية تعثر مؤجل.
صندوق التجديد: كيف تبنيه قبل أن تحتاجه؟
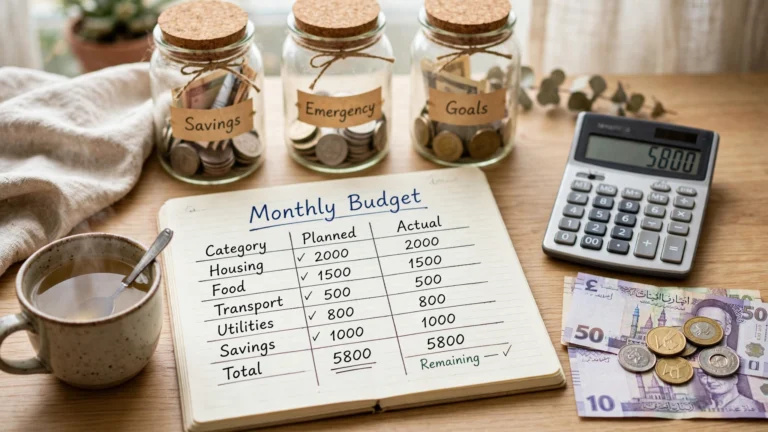
يُعامل بند التجديد كبند شهري ثابت في ميزانية البيت، لا كمشروع ينتظر فائضًا لا يأتي. يُحدَّد مبلغ منتظم — صغيرًا كان أو كبيرًا بحسب الدخل — يخرج أول الشهر إلى حساب أو محفظة منفصلة مخصصة لهذا الغرض وحده، فالمال الذي يختلط بمصروف البيت يذوب فيه. يُربط الصندوق بالهدف المكتوب: قائمة المراحل وتكلفتها المقدرة، فترى مع كل شهر كم اقتربت من بدء المرحلة الأولى.
سبل تسريع البناء
- بيع أثاث وأغراض لا تُستخدم قبل التجديد أصلًا وتوجيه عائدها إلى الصندوق.
- توجيه أي دخل إضافي موسمي إلى الصندوق كاملًا دون مساس بأساسيات البيت.
القاعدة التي تحمي الصندوق كله: لا يُمسّ لغير التجديد، فمن اقترض منه لمصروف عابر أعاد بناءه من الصفر مرتين.
التجديد على مراحل: أن تُنهي مرحلة كاملة خير من بيت كامل نصف مشطّب
تُقسَّم القائمة إلى مراحل مستقلة بحيث تكتمل كل مرحلة وتُستخدم قبل أن تبدأ التي بعدها. تبدأ بالبنية من سباكة وكهرباء، ثم الغرف بحسب أهميتها لأسرتك، ثم اللمسات الشكلية أخيرًا.وتُرتَّب هذه المراحل بما يمنع إعادة الشغل: لا دهان قبل إصلاح ما خلف الجدار، ولا أرضية جديدة في غرفة ستمرّ عليها أعمال ثقيلة لاحقًا.
التخطيط للسكن أثناء العمل
- بعض المراحل تُحتمل وأنتم في البيت بتنظيم بسيط.
- بعضها يستحق ترتيب إقامة مؤقتة تُحسب كلفتها ضمن ميزانية المرحلة لا كمفاجأة.
خطة المراحل الجيدة تُقاس بأن البيت يظل صالحًا للحياة بعد كل مرحلة، لا بأن يتحول كله إلى ورشة مفتوحة تنتظر مالًا قد يتأخر.
أخطاء شائعة ترفع كلفة تجديد البيت وتطيله
عند التخطيط لتجديد المنزل يتكرر الوقوع في أخطاء تبدو بسيطة لكنها تؤدي إلى ارتفاع التكلفة وإطالة مدة التنفيذ، ومن أبرز هذه الأخطاء البدء بأعمال التشطيب الظاهرة قبل التأكد من سلامة البنية التحتية، مما يضطر إلى هدم ما تم إنجازه لإصلاح الأعطال الكامنة، كما أن تسليم كامل المبلغ للمقاول في بداية العمل يزيل أداة الضغط الوحيدة التي تضمن الالتزام بالجدول الزمني وبجودة الأداء، وتغيير الخامات أو التصاميم في منتصف التنفيذ يفتح الباب أمام بنود إضافية لم تكن ضمن التقدير الأولي، وشراء المواد بنفسك دون دراية بمواصفاتها الدقيقة يوفر فارقاً ضئيلاً في السعر ثم يتحول إلى تكلفة مضاعفة عند ظهور العيوب، وبدء عدة مراحل في وقت واحد يحول المنزل إلى ورشة مفتوحة لا يكتمل فيها أي جزء بالشكل المطلوب، وإهمال توثيق الاتفاق والمواصفات كتابة والاعتماد على الثقة الشفوية يترك المجال واسعاً للاختلاف في التفسير وللتأخير غير المبرر.
إن وضع خطة تفصيلية تحدد تسلسل الأعمال وتخصص فترات زمنية واقعية لكل مرحلة يعد حجر الزاوية في نجاح أي مشروع تجديد، فالتخطيط المسبق يتيح اكتشاف التعارضات بين الأنظمة المختلفة قبل أن تتحول إلى مشاكل مكلفة، كما أن تحديد مواصفات دقيقة لكل مادة وتوثيقها في عقد مكتوب يحمي الطرفين من سوء الفهم ويقلل من احتمالات التعديلات المفاجئة، وعند اختيار المقاولين يجب مراعاة سجلهم السابق في الالتزام بالمواعيد وجودة التنفيذ بدلاً من الانجراف وراء العروض الأقل سعراً فقط، فضلاً عن تخصيص ميزانية احتياطية مرنة تمتص أي تكاليف غير متوقعة دون أن تضطر إلى إيقاف العمل أو اللجوء إلى القروض، إن الالتزام بهذه المبادئ يسهم في تحويل عملية التجديد من مغامرة مالية إلى مشروع منظم يمكن متابعته وقياس تقدمه بكل شفافية.
- البدء بالدهانات والديكور قبل إصلاح السباكة والكهرباء فيُهدَم الجديد لإصلاح القديم.
- دفع كامل مبلغ الاتفاق للمنفّذ مقدماً فتختفي وسيلة الضغط الوحيدة للإتمام في الموعد.
- تغيير الخامات والتصميمات في منتصف التنفيذ فتتضاعف بنود لم تكن في التقدير.
- شراء الخامات بنفسك دون فهم مواصفاتها طمعاً في توفير فرق بسيط ثم دفع ثمن الخطأ أضعافاً.
- بدء مراحل كثيرة معاً فيتحول البيت كله إلى ورشة ولا يكتمل شيء.
- إهمال توثيق الاتفاق والمواصفات كتابة اعتماداً على الثقة والكلام.
الدفعات على قدر الإنجاز: كيف تتعامل ماليًا مع الصنايعية والمقاولين؟
أكبر حماية لمالك في أي تجديد هي طريقة الدفع لا حسن النية؛ لذا يجب الاتفاق كتابة — ولو في ورقة بسيطة موقعة — على نطاق العمل والخامات والمدة وجدول الدفعات قبل أن يبدأ أي تكسير، وربط كل دفعة بمرحلة منجزة تراها بعينك لا بموعد زمني مجرد، فالمال يتحرك خلف الشغل لا أمامه، والاحتفاظ بالدفعة الأخيرة حتى ما بعد التسليم والتشغيل الفعلي ومراجعة التفاصيل، فكثير من العيوب لا يظهر إلا مع أول استعمال حقيقي، وطلب فواتير الخامات التي تُشترى باسمك والاحتفاظ بها، فهي ضمانك عند أي صيانة لاحقة ودليلك على ما دُفع فعلًا، وحين يطلب المنفّذ تعديلًا على الاتفاق الأصلي لبند اكتشفه أثناء العمل، توثيقه بسعره قبل تنفيذه لا بعده، فأغلب نزاعات التجديد لا تولد من سوء نية، بل من اتفاقات شفوية يتذكرها كل طرف كما يناسبه.
- اكتب الاتفاق كتابة وحدد نطاق العمل والخامات والمدة وجدول الدفعات قبل البدء.
- اربط الدفعات بالإنجاز المرئي ولا تعتمد على مواعيد زمنية مجردة.
- احتفظ بالدفعة الأخيرة حتى التسليم والتشغيل الفعلي ومراجعة كل التفاصيل.
- اطلب فواتير الخامات باسمك واحفظها كضمان للصيانة المستقبلية ودليل على ما دُفع.
- وثّق أي تعديل بسعره مسبقًا قبل تنفيذه لتجنب النزاعات الناتجة عن الاتفاقات الشفوية.
ليست كل التجديدات سواء: ما يرفع قيمة بيتك وما يجمّله فقط
بعض أعمال التجديد تصنع قيمة تدوم، فإصلاح سباكة وكهرباء مهترئة يحمي البيت كله ويُقرأ فورًا في أي تقييم جاد، وتجديد حمّام أو مطبخ بوظائف سليمة وخامات متينة يغيّر حياة الأسرة اليومية وقيمة البيت معًا. هذه التدخلات تعالج جذور المشكلات وتمنع تفاقمها، فتوفّر عليك تكاليف باهظة لاحقًا وتمنحك طمأنينة دائمة.
في المقابل، هناك تحسينات تجميلية بحتة قيمتها في عين صاحبها فقط، مثل تشطيبات فاخرة فوق بنية متعبة، أو أذواق شديدة الخصوصية لا تناسب غيرك. لا يعني هذا إلغاء التجميل، فالبيت بيتك وراحتك فيه غاية مشروعة، بل يعني ترتيب الصرف: ما يحمي الوظيفة والقيمة أولًا بمال الصندوق الأساسي، وما يجمّل بعده بما يتبقى، فلا تجد نفسك ببيت جميل المظهر متعب الجوهر، ولا تؤجل إصلاحًا وقائيًا رخيصًا اليوم حتى يصير تجديدًا قسريًا غاليًا غدًا.
لتحقيق هذا التوازن، يمكن اتباع خطوات عملية تُنظّم الأولويات وتوزّع الموارد بحكمة:
- تحديد الأعطال الجوهرية وفحص الأنظمة الأساسية قبل أي لمسة جمالية.
- تقدير تكلفة الإصلاحات الوقائية ومقارنتها بتكلفة التجديدات التجميلية المقترحة.
- تقسيم الميزانية إلى مرحلتين؛ مرحلة حماية ووظيفة، ومرحلة تحسين الشكل.
- اختيار خامات متينة للمرحلة الأولى لضمان استدامة الأداء وتقليل الصيانة المستقبلية.
- تأجيل اللمسات الشخصية المكلفة إلى مرحلة لاحقة عندما يتوفر فائض مالي مريح.
حين لا يحتمل الأمر الانتظار: أعمال لا تدخل في خطة الادخار الهادئة
خطة الصندوق والمراحل صُممت للتجديد المخطط، لكن بعض الأعطال لا تنتظر اكتمال الادخار. تسرب ماء نشط يهدد الأسقف والجدران، أو عطل كهربائي يمس السلامة، أو تلف يجعل غرفة أساسية غير صالحة للاستعمال؛ في مثل هذه الحالات يكون إصلاح الضرر أولًا هو القرار المالي الصحيح ذاته، لأن كلفة التأجيل هنا تنمو كل يوم ضررًا إضافيًا يفوق أي ترتيب هادئ.
يُدار الأمر عمليًا بأن يُستخدم صندوق الطوارئ العام للبيت — إن وجد — في الإصلاح العاجل ثم يُعاد بناؤه، وأن يُقتصر العمل على إعادة الوضع الآمن والوظيفي، وتُرحَّل اللمسات الشكلية المصاحبة إلى خطة المراحل المعتادة. فالحكمة ليست رفض الصرف العاجل مطلقًا، بل فصله عن التجديد المخطط فلا يلتهم أحدهما ميزانية الآخر.
- تحديد الضرر العاجل بدقة قبل أي إنفاق.
- استخدام صندوق الطوارئ فقط للإصلاح الذي يعيد السلامة.
- إرجاء التحسينات الجمالية إلى المرحلة التالية من الخطة.
- إعادة بناء الصندوق بعد الانتهاء من الإصلاح العاجل.
- مراجعة الأولويات دوريًا لضمان عدم تداخل البنود.
تصنعه بنفسك أم بيد صنايعي؟ حدود التوفير الآمن
بعض الأعمال المنزلية البسيطة يمكن لصاحب البيت تعلُّمها وتنفيذها بنفسه، مما يوفِّر أجر اليد العاملة دون المساس بالسلامة. من هذه الأعمال: دهان الجدران، تركيب إكسسوارات الأبواب والنوافذ، أعمال تجميل خفيفة كتعليق اللوحات أو تثبيت الرفوف، وتنظيف الأسطح وتجهيزها للطلاء.
في المقابل، توجد أعمال لا تقبل المجازفة مهما بدا توفيرها مغريًا، لأن أي خطأ فيها قد يهدد السلامة أو يخفي عيبه خلف جدار. أبرز هذه الأعمال: تمديدات الكهرباء، السباكة المضغوطة، أعمال العزل المائي، تثبيت الهياكل الحاملة، وأي تدخل يمس شبكة الغاز أو التهوية المركزية.
التوفير الحقيقي يُحسب بعد إضافة كلفة الأدوات، قيمة الوقت المستهلك، واحتمال إعادة العمل إن حدث خطأ. في كثير من الحالات، استقدام صنايعي ماهر ينجز المهمة مرة واحدة يكون أقل تكلفة من تجربتين فاشلتين تضطرانك لشراء مواد جديدة ودفع أجر إضافي للتصحيح. القرار الحكيم يعتمد على تقييم مهارتك الفعلية، خطورة العمل، وميزانيتك المتاحة بالجنيه المصري.
الصيانة الوقائية: إصلاحات صغيرة تمنع تجديدات كبيرة
كثير من التجديدات الكبرى المكلفة تنبع من عطل بسيط أُهمل، كتسريب خفيف تحت الحوض ظل شهوراً حتى أتلف الخشب والأرضية، ووصلات كهرباء تالفة تُركت حتى صارت خطراً على السلامة، وشقوق ضئيلة في العزل سمحت للرطوبة بالتسلل وتكوين العفن، مما يضطر المالك لاحقاً إلى استبدال أرضيات كاملة أو إعادة تمديد شبكات الكهرباء بدلاً من إصلاح العطل الأولي.
جولة صيانة دورية بسيطة — فحص سريع للسباكة والوصلات والأختام كل بضعة أشهر، والتأكد من سلامة القواطع الكهربائية وخلو العزل من التشققات، ثم إصلاح ما يظهر فوراً بكلفة صغيرة — تُعد أرخص بنود خطة التجديد كلها، لأنها تمنع تحول الإصلاح الصغير إلى مرحلة كاملة في قائمة التجديد وتجنب التكاليف المترتبة على إزالة الأضرار المتراكمة.
الالتزام بهذه العادة يحافظ على سلامة الهيكل الإنشائي ويقلل الحاجة إلى تدخلات واسعة النطاق، مما يوفر الوقت والجهد والمال على المدى الطويل، ويحافظ على قيمة العقار دون اللجوء إلى قروض أو استدانة لتمويل تجديدات طارئة كانت يمكن تجنبها بالصيانة المبكرة.
أسئلة شائعة
كم أحتاج من الوقت لبناء صندوق تجديد كافٍ؟
تعتمد المدة على حجم المشروع وقدرتك على تخصيص مبلغ ثابت كل شهر؛ كلما كان التخصيص منتظماً وواضحاً منذ البداية، قصرت الفترة اللازمة لتجميع المبلغ المستهدف دون اللجوء إلى القروض.
هل الأفضل تجديد البيت كله مرة واحدة أم على مراحل؟
التنفيذ على مراحل يمنحك مرونة مالية، ويتيح مراجعة الأولويات بعد كل مرحلة، ويقلل مخاطر تجاوز الميزانية؛ بينما التجديد الكامل دفعة واحدة قد يستهلك السيولة دفعة واحدة ويفرض ضغوطاً غير محسوبة.
كيف أتصرف إذا اكتشفت أثناء التجديد أعمالًا إضافية لم تكن في الخطة؟
يجب إيقاف العمل مؤقتاً، وتقييم التكلفة الحقيقية للعمل الجديد، ومقارنتها بهامش الطوارئ المخصص؛ إذا كان ضمن الهامش يمكن المتابعة، وإلا يُعاد ترتيب الأولويات أو يؤجل العمل غير العاجل لمرحلة قادمة.
الخلاصة
تجديد البيت دون استدانة ليس حرماناً ولا تأجيلاً أبدياً، بل ترتيب مدروس: جرد صادق يفرّق بين العاجل والمهم والشكلي، وتقدير من عروض السوق الحقيقية مع هامش طوارئ، وصندوق شهري منفصل يُبنى قبل الحاجة ويُحمى من التسرب، وتنفيذ على مراحل تكتمل كل منها قبل أختها ودفعات تتحرك خلف الإنجاز لا أمامه؛ فمن سار بهذا الترتيب وجد بيته يتجدد قطعة قطعة بماله هو، ومن بدأ من الحماس وحدها وجد ورشة مفتوحة وميزانية منفدة وديوناً لم تكن في الحسبان.
تنبيه: المحتوى المنشور على مدونة المحترف تعليمي لأغراض التوعية فقط، ولا يُعد نصيحة استثمارية؛ فهذه آراء فردية، والقارئ هو صاحب القرار الأول والأخير في أي قرار مالي أو استثماري يخصه.