الادخار لتعليم الأبناء: كيف تجهّز مصروفات التعليم من أول يوم؟
مقدمة: كيف يتحوّل عبء التعليم إلى التزامٍ شهريٍّ هادئ؟
يُشكّل تعليم الأبناء واحدًا من أكبر البنود التي تُثقل ميزانية الأسرة عبر سنواتٍ متعاقبة، غير أنّه في الوقت نفسه من أكثر هذه البنود قابليةً للتوقّع؛ فنحن نعلم علم اليقين أنّه آتٍ، ونعرف تقريبًا متى يبدأ ومتى يزداد حجمه. وهنا تكمن المفارقة: فالمشكلة الحقيقية ليست في ضخامة المبلغ بقدر ما تكمن في الطريقة التي نواجهه بها، إذ نُفاجأ به دفعةً واحدة عند كل موسمٍ دراسيّ، فنجد أنفسنا أمام مستحقّاتٍ متراكمة في وقتٍ واحد، فنضطرّ أحيانًا إلى إنفاقٍ لا تحتمله المدّخرات، أو إلى اقتراضٍ يُرهقنا لاحقًا.
غير أنّ ثمة مخرجًا أبسط بكثير ممّا نتصوّر: أن نبدأ مبكرًا، ولو بمبلغٍ صغير لا يكاد يُحَسّ وقعه على الدخل الشهريّ. فالبدء المبكّر يُحوّل هذا العبء الثقيل المتجمّع إلى التزامٍ شهريٍّ هادئ يمكن التعايش معه دون توتّر، ويمنح الوقتَ فرصةً للعمل في صالحنا. وهذا المقال يضع بين يديك خطةً عملية لبناء صندوق تعليمٍ ينمو مع أبنائك خطوةً بخطوة، حتى تبلغ كلّ مرحلةٍ دراسية وأنت على أُهبةٍ تامّة، لا على حين غرّة.
حدّد هدفك أولًا: ماذا ستدفع من أجله فعلًا؟
قبل أن تفكّر في المبلغ الذي ستدّخره شهريًا، أو في الطريقة التي ستجمع بها المال، ينبغي أن تقف لحظةً وتُجيب عن سؤالٍ جوهريّ: ما الذي تحاول تغطيته بالتحديد؟ فلا يمكن رسم خطة ادّخارٍ ناجحة من دون صورةٍ واضحة عن الهدف، تمامًا كما لا يُحسن المسافرُ تقدير ما يحتاجه من زادٍ قبل أن يعرف إلى أين يتّجه وكم ستطول رحلته.
فالتعليم رحلةٌ من مراحل متتابعة، تبدأ من سنوات الحضانة ورياض الأطفال، ثمّ تنتقل إلى التعليم الابتدائيّ فالمتوسّط فالثانويّ، وصولًا إلى المرحلة الجامعية وما قد يتبعها من تخصّصاتٍ عليا. وكلّ مرحلةٍ تحمل طبيعتها الخاصّة من حيث الحجم والإيقاع، ما يجعل من غير الواقعيّ أن نتعامل معها جميعًا بمنطقٍ واحد.
أمّا التكاليف فليست بندًا مفردًا يمكن اختزاله في صورةٍ واحدة، بل هي منظومةٌ من أنواعٍ متعدّدة، ومن أبرزها:
- الرسوم الدراسية: وهي الأساس الذي تُبنى عليه بقيّة المصروفات، وتختلف باختلاف المرحلة وطبيعة المؤسسة التعليمية.
- الكتب والأدوات: من مراجع وقرطاسية ومستلزماتٍ تُجدَّد مع كل عامٍ دراسيّ جديد.
- دروس الدعم: تلك التي قد نحتاج إليها حين تظهر الحاجة إلى مساعدةٍ إضافية في مادةٍ أو أكثر.
- الأنشطة والمهارات الإضافية: ممّا يُثري شخصية الابن ويُنمّي مواهبه خارج إطار المنهج الأساسيّ.
- التنقّلات: من مصاريف الطريق اليوميّ ذهابًا وإيابًا، وهو بندٌ كثيرًا ما نتجاهله رغم تكراره المستمرّ.
والغاية من هذا التفصيل ليست الوصول إلى أرقامٍ دقيقة يصعب الجزم بها سلفًا، بل إلى تقديرٍ تقريبيٍّ صادقٍ يُقرّب الصورة إلى ذهنك. فتقديرٌ صادقٌ ولو كان تقريبيًا خيرٌ ألف مرّة من تجاهلٍ كامل يتركك مكشوفًا أمام المفاجآت. ابدأ بتسجيل ما تدفعه اليوم فعلًا، وضع هدفًا ماليًا واقعيًا مكتوبًا أمامك، ثمّ تخيّل كيف ستتغيّر هذه الصورة كلّما تقدّم أبناؤك في مراحلهم.
حوّل الهدف الكبير إلى مبلغ شهري صغير
كثيرًا ما يثبّط الأبَ حجمُ الرقم حين ينظر إلى كلفة تعليم أبنائه مجتمعةً على امتداد السنين؛ فالمبلغ الكلي يبدو جبلًا لا مطمع في تسلّقه، وكلما طال تأمّله ازداد إحساسه بأن البداية مؤجَّلة إلى حينٍ لا يجيء. لكن هذا التثبيط إنما ينشأ من زاوية النظر وحدها، لا من حقيقة الموقف؛ فالنظر إلى المجموع دفعةً واحدة يحجب عنك الطريق، ويصوّر الأمر كأنه إما أن تنجزه كاملًا اليوم أو تدعه. والحقيقة أن التحدي ليس في مواجهة الرقم الضخم مرةً واحدة، بل في تحويله إلى خطوات صغيرة يسهل احتمالها والالتزام بها.
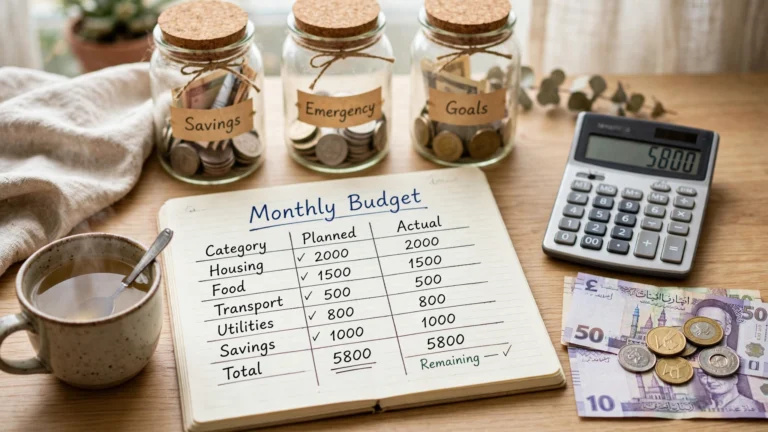
هنا يأتي دور الحساب البسيط الذي يغيّر الصورة كلها: أن تقسم الكلفة التقديرية للمرحلة على عدد الشهور المتبقية حتى بلوغها. حين تفعل ذلك يتبدّد الرقم المخيف ويتحوّل إلى مبلغ شهري متواضع يمكن أن يخرج من راتبك دون أن يخلق ضيقًا. فما كان يبدو مستحيلًا حين يُنظر إليه جملةً يصير التزامًا صغيرًا حين يُوزَّع على الزمن، ويصبح جزءًا من مصروفك الجاري لا عبئًا ينقضّ عليك في لحظة واحدة.
ومن المهم أن تبدأ بما تستطيع فعله فعلًا، لا بما تتمنّاه على الورق. فكثيرًا ما يفشل الناس لأنهم يحدّدون لأنفسهم مبلغًا كبيرًا لا تحتمله ميزانيتهم، ثم ينكسرون عند أول شهر ويتوقفون تمامًا. والأجدى أن تبدأ بمبلغ تستطيع الالتزام به حتى في الشهور العجاف، ثم ترفعه تدريجيًا كلما تحسّن دخلك أو انفرجت ظروفك. فالمبلغ الصغير الذي يستمر سنوات خيرٌ من المبلغ الكبير الذي ينقطع بعد أشهر، والاستمرارية هنا أثمن من الجرعة الأولى.
ولكي لا يبقى الادخار قرارًا يتجدد كل شهر ويُنسى وسط الزحام، فمنهج الادخار من الراتب يقوم على أن تجعل التحويل تلقائيًا في يوم قبض الراتب، قبل أن تتوزّع الأموال على المصروفات وتتناقص دون أن تشعر. حين يخرج المبلغ إلى صندوق التعليم أولَ ما يدخل راتبك، تكون قد حفظته لنفسك قبل أن تتنبه إليه. وبمرور الوقت يتحوّل هذا الفعل من قرار تصرّ على تجديده كل شهر إلى عادة تجري دون تفكير، فتدّخر وأنت لا تكاد تشعر، وهذا هو المطلوب.
مراحل متتابعة لا هدف واحد بعيد
من الحكمة أن تقسّم صندوقك إلى أهداف مرحلية بدلًا من أن تجعله هدفًا واحدًا بعيدًا يلوح في آخر الطريق. اجعل لك هدفًا قريبًا يخصّ المرحلة التي يدرس فيها ابنك الآن، وهدفًا أبعد يخصّ ما ينتظره من مراحل لاحقة كالجامعة. حين تنظر إلى كل مرحلة على حدة يصبح الأمر أقرب منالًا وأوضح معالم، فلا تثقلك صورة المستقبل البعيد كلّه، بل تنشغل بما بين يديك من مرحلة قائمة.
ولهذا التقسيم أثر نفسي لا يُستهان به؛ فإنجاز هدف قريب ومرئي يمنحك دفعةً حقيقية للاستمرار. أن ترى أنك قد أتممت ما خصّصته لمرحلة ابنك الحالية، وأن ثمرة جهدك صارت ماثلة أمامك، يقوّي عزيمتك على المضيّ إلى ما بعدها. أما الهدف الواحد البعيد فلا يمنحك هذا الشعور بالإنجاز إلا في نهاية رحلة طويلة، وقد يطول بك الطريق قبل أن تلمس أي ثمرة، فيضعف الحافز ويتربص بك اليأس.
ومن الحكمة أن تموّل كل مرحلة وهي تقترب، لا أن تحاول تمويلها جميعًا من اليوم الأول. فالتدرّج يخفّف العبء عن ميزانيتك في السنوات المبكرة، ويترك لك مساحةً من المرونة تعدّل بها مسارك كلما تغيّرت ظروفك أو تبيّن لك ما لم يكن في الحسبان. وتمويلها عند اقترابها يتيح لك استيعاب المتغيّرات دون أن تكون قد جمّدت أموالك في أهداف قد لا تبقى على ما قدّرت.
أين تحفظ مال التعليم حتى يحين موعده؟
بعد أن يبدأ المال بالتوافد نحو هدف التعليم، يبرز سؤال لا يقلّ شأنًا عن الجمع ذاته: أين يُحفظ هذا المال حتى يحين موعده؟ فالمال المتروك في الحساب الذي تتناوله المصروفات اليومية لا يلبث أن يتسرّب، مبلغًا بعد مبلغ، حتى تظنّ أنك تدّخر وأنت في حقيقة الأمر تنفق دون أن تشعر. ومن هنا تنبع فكرة الحساب المستقلّ المخصّص لهذا الغرض وحده، حسابٍ لا تمرّ عليه مشتريات البيت ولا فواتير الشهر ولا مفاجآت الأيام الصغيرة.
وفصلُ المال في وعاءٍ خاصّ يمنحه هيبةً ومعنى؛ إذ حين تراه ينمو بعيدًا عن متناول الإنفاق المعتاد، يصعب عليك أن تمدّ يدك إليه في لحظة ضعف، ويغدو وجوده تذكيرًا دائمًا بأن ثمة هدفًا تسعى إليه، ومستقبلًا تبني أساسه اليوم.
الأمان وسهولة الوصول قبل العائد
حين تختار المكان الذي يحفظ مال التعليم، ينبغي أن يكون أوّل ما يشغل بالك هو الأمان وسهولة الوصول، لا السعي وراء عائدٍ يزيد. فهذا المال ليس مالًا للمخاطرة، بل مالٌ له موعدٌ محدّد لا يقبل التأجيل؛ رسومٌ تستحقّ في ميعادها، وحاجةٌ لا تحتمل الانتظار حتى تتحسّن الأحوال. ولذلك يُقدَّم الوعاء الذي يحفظ القيمة ويُبقيها حاضرة على الوعاء الذي يَعِد بزيادةٍ قد تأتي وقد لا تأتي في الوقت المناسب.
وكلّما اقترب موعد مرحلةٍ دراسية، قلّت الحكمة في تعريض مالها لتقلّباتٍ قد تهبط به ساعة الحاجة. فالمال الذي يفصلك عن موعدٍ قريب أشهرٌ معدودة لا ينبغي أن يبقى معلّقًا بما يربحه حينًا ويخسره حينًا؛ لأنّ تراجعًا عابرًا قد يعني عجزًا مزعجًا حين يحين وقت الدفع. والقاعدة التي تهديك في ذلك بسيطة: كلّما قرب الأجل غلب الحرص، وابتعدت عن كلّ ما يجعل قيمته عرضةً للهبوط.
لا تخلط صندوق التعليم بصندوق الطوارئ
ومن الأخطاء الشائعة أن يُترك الحدّ الفاصل بين مال التعليم ومال الطوارئ مطموسًا، فيلتهم أحدهما الآخر عند أوّل ضيق. فصندوق الطوارئ وُجد ليواجه طارئًا يطرأ على الحياة، أما مال التعليم فله وجهةٌ لا تتغيّر وموعدٌ لا يُفاوض. وحين يُجعل لكلّ غرضٍ وعاؤه المستقلّ، يبقى كلّ مالٍ في مكانه، فلا تُستنزف مدخرات الابن لسدّ ثغرةٍ عابرة، ولا يُقترض من حاجة المستقبل لسدّ حاجةٍ راهنة. هذا الفصل هو ما يحمي الهدفين معًا من أن يبتلع أحدهما الآخر.
راجع خطتك كلما تغيّرت الحياة
الخطة الجيّدة ليست حجرًا ثابتًا لا يُمسّ، بل وثيقةٌ حيّة تتشكّل بتشكّل حياتك. فما وضعته اليوم بناءً على دخلٍ وعدد أبناءٍ وظروفٍ بعينها، قد لا ينطبق بعد حين. ومن مواقف الحياة التي تستدعي إعادة النظر:
- عند مولد طفلٍ جديد يستلزم تقسيم ما تدّخره على هدفين بدل هدف.
- عند تغيّر الدخل ارتفاعًا أو انخفاضًا، فتزداد الحصة أو تقلّ على مهل.
- عند الانتقال بين مرحلةٍ دراسية أو مدرسةٍ تختلف متطلّباتها ومواعيدها.
والمراجعة الدورية تمنحك الفرصة لتعديل المبلغ أو الموعد بهدوء، بدل أن تنهار الخطة عند أوّل تغيّر. فحين يتحسّن الدخل، يمكنك أن تزيد ما تخصّصه كلّ شهر فتقترب من هدفك أسرع، وحين ينتقل الابن بين المراحل قد تتغيّر طبيعة المصروف وموعده، فتضبط خطّتك على المعطى الجديد دون جزع.
والمهمّ أن تظلّ المراجعة خطوةً مطمئنة تجلس إليها كلّ فترة، تنظر فيها إلى ما تغيّر وما استقرّ، فتعدّل على مهلٍ ورويّة. وهكذا يبقى الادخار للتعليم حيًّا مرنًا، قادرًا على مجاراة تقلّبات الحياة دون أن يفقد وجهته.
مصادر إضافية تُسرّع صندوق التعليم دون ضغط
بعد أن يستقر الحد الأدنى الذي يخصصه الأهل شهريًا لصندوق تعليم الأبناء، يبقى أمام الأسرة سؤال مهم: كيف يُسرَّع نمو هذا الصندوق دون أن يُثقل كاهلها أو ينتقص من معيشتها؟ الإجابة تكمن في النظر إلى المال الذي يمر بين أيدينا نظرةً أدق، فكثيرًا ما تتسلل مبالغ لا بأس بها من بين أصابعنا دون أن نشعر، بينما هي قادرة في مجملها أن تصنع فرقًا ملموسًا حين تُوجَّه بوعي نحو هدف واضح. وفيما يأتي طائفة من المصادر النوعية التي تعين على ذلك:
- توجيه الزيادات والمكافآت غير المتوقعة: حين يطرأ دخل مفاجئ لم يكن في الحسبان، كزيادة أو مكافأة أو مبلغ لم تُخطَّط الأسرة لإنفاقه، فإن أيسر التصرفات أن يذوب هذا المال في بنود عابرة لا تترك أثرًا يُذكر. والأجدى أن يُوجَّه كاملًا أو جزء منه إلى صندوق التعليم مباشرةً، فهو مال لم تعتد الأسرة عليه، فلا يُحسّ غيابه في ميزان المصروف اليومي.
- بيع الأغراض الراكدة: تحفل البيوت بأشياء لم تعد تُستخدم، أضحت حبيسة الأدراج والزوايا تشغل حيزًا دون نفع. إن بيع ما خرج عن الحاجة إليه يحوّل ما كان ساكنًا راكدًا إلى سيولة تخدم هدفًا حيويًا، فيُكسب البيت نظامًا، ويُغني الصندوق في آنٍ واحد.
- تخصيص دخل جانبي صغير: كثيرًا ما يتاح لأحد أفراد الأسرة عملٌ بسيط أو مهارةٌ يمارسها في أوقات فراغه. ولو خُصِّص هذا الدخل المتواضع لهدف واحد لا غير هو تعليم الأبناء، فإنه وإن قلّ يتراكم بمرور الوقت ليصنع رصيدًا محترمًا دون أن يمس قوام المصروف الأساسي.
- تحويل الهدايا النقدية للأبناء: كثيرًا ما يتلقى الأبناء في المناسبات مبالغًا نقدية هديةً من الأقارب والمقربين. وبدل أن تبقى هذه المبالغ مبعثرةً أو تُنفق في أمور عابرة سرعان ما تُنسى، يمكن الاتفاق مع الأبناء على أن تُحوَّل إلى إضافةٍ لصندوق تعليمهم، فينشأ لديهم مبكرًا إحساس بأن المال الموجَّه لهدفٍ يُثمر.
- إعادة توجيه بندٍ يمكن الاستغناء عنه: في كل ميزانية بندٌ يمكن التنازل عنه دون حرمان حقيقي، أو يمكن تقليصه قليلًا دون أن يتأثر جوهر الحاجة. إن تحويل ما يُوفَّر من هذا البند إلى صندوق التعليم يمنح الأسرة مصدرًا إضافيًا يولد من إعادة ترتيب الأولويات لا من زيادة الدخل.
وقوام هذه المصادر جميعًا مبدأ واحد: أن يُنظر إلى المال الوافد أو المتاح نظرةً واعية تُبقيه في خدمة هدفٍ محدد بدل أن يتبدد في التفاصيل اليومية الصغيرة. فليست العبرة بضخامة المبلغ في كل مرة، بل باستمرارية التوجيه وانتظامه، إذ إن اجتماع القليل على القليل يصنع بمرور الأيام رصيدًا يليق بطموح الأهل لأبنائهم.
أخطاء تؤخّر صندوق التعليم سنوات
كثيرٌ من الآباء يعتزمون الادخار لتعليم أبنائهم، ثم تتعثّر نيّتهم عند عقبات تبدو صغيرة لكنها تكشف عن خلل في التصميم لا في الإرادة. فالمشكلة ليست قلّة المال دائمًا، بل غياب القواعد التي تحمي المال وتنمّيه. وإليك أبرز ما يؤخّر بناء الصندوق أعوامًا طويلة:
- تأجيل البدء بحجّة أن المبلغ المتاح صغير: يظنّ بعض الآباء أنّ الادخار لا يستحقّ العناء إلّا إذا كان كبيرًا، فيؤجّلون البدايات سنةً بعد سنة بانتظار دخلٍ أوسع. والحقيقة أنّ الأثر يتضخّم مع طول المدّة لا مع حجم المبلغ، فالقليل المستمرّ يسبق الكثير المؤجَّل، والسنوات التي ضاعت في الانتظار لا يُعوَّض بعضها بكثرةٍ مفاجئة.
- رفع سقف الطموح التعليمي كلّما اقترب الهدف: كلّما اقترب الصندوق من غايته، وسّع الأبُ أحلامه ليشمل ما هو أعلى، فيتحوّل الهدف المتحقّق إلى نقطة انطلاق لسقفٍ جديد، فلا يكتمل شيء أبدًا. وهذا تحسينٌ مشروع في أصله، لكنه يتحوّل إلى فخّ حين يُلغي الإنجاز الذي بُني بصبر، ويُبقي الأسرة في حالة انتظار دائمة.
- خلط مال التعليم بمصروفات البيت في حساب واحد: حين يذوب مال الأبناء في حساب المعيشة المشترك، يصعب تمييزه وتزداد احتمالات استنزافه دون قصد مع مرور الأشهر. والفصل بين المالين، ولو برصيدٍ صغير، يحمي النيّة ويجعل الصندوق مرئيًّا لا منسيًّا، ويمنح الأبَ صورةً صادقة عمّا جُمع فعلًا.
- السحب من الصندوق لأيّ طارئ غير تعليمي دون خطة لإعادته: يتحوّل الصندوق إلى احتياطيّ عام تُمَدّ إليه اليد عند كلّ ضيق، ثم لا يُرَدّ ما أُخذ، فيتآكل الرصيد بهدوء دون أن يلاحظ أحد. والطارئ الحقيقيّ قد يستحقّ التدبير، لكن من دون قاعدة واضحة للإعادة يصبح الصندوق وعاءً فارغًا حين يحين وقت التعليم.
أسئلة شائعة
متى أبدأ الادخار لتعليم طفلي؟
ابدأ مبكرًا، فكلّ شهرٍ يسبق فيه الادخارُ حاجتَك يمنح المالَ وقتًا أطول لينمو ويستقرّ. لا تنتظر دخلًا أكبر ولا ظرفًا أهدأ؛ فالبداية المبكرة ولو بمبلغ متواضع أفضل بكثير من بداية مثالية تُؤجَّل إلى أجلٍ غير مسمّى. والسنوات الأولى هي الأثقل أثرًا، لأنّها تمنح المدخَّر أطول عمرٍ ممكن.
ماذا لو لم أستطع الالتزام بالمبلغ كلّ شهر؟
ثبّت مبلغًا تستطيع الوفاء به فعلًا حتى في الأشهر العجاف، ودع الزيادة تكون مرونةً تُضاف حين تتاح لا شرطًا يُلزمك. الأهمّ أن تبقى العادة حيّة؛ فالمبلغ المتغيّر القليل خيرٌ من الالتزام المتصلّب الذي ينقطع عند أوّل انتكاسة، فالاستمرارية أهمّ من الانتظام التامّ.
هل أجمع لتعليم الأبناء أم أسدد ديوني أولًا؟
تبدأ الأولوية عادةً بما يكلّفك أكثر، فالدَّين الذي يتراكم عليه عبءٌ ثقيل قد يستحقّ أن يُعالَج قبل التوسّع في الادخار، لأنّ فوائده تلتهم ما يمكن أن تدّخره. ومع ذلك لا يعني ذلك إهمال الصندوق كليًّا؛ فبداية صغيرة توازن بين الطرفين تحمي المستقبل دون أن تُثقل الحاضر، وتُبقي عادة الادخار حاضرة في حياتك.
في النهاية، لا يُبنى صندوق التعليم بقفزةٍ واحدة، بل بعادةٍ شهريّةٍ هادئة تبدأ مبكرًا وتُراجَع بهدوء. وكلّ شهرٍ يمرّ دون أن تبدأ هو شهرٌ كان يمكن أن يعمل لصالح أبنائك.
تنبيه: المحتوى المنشور على مدونة المحترف تعليمي لأغراض التوعية فقط، ولا يُعد نصيحة استثمارية؛ فهذه آراء فردية، والقارئ هو صاحب القرار الأول والأخير في أي قرار مالي أو استثماري يخصه.