الشراء الاندفاعي: كيف تتحكم في رغبة الشراء اللحظية وتحمي ميزانيتك؟
مقدمة: لماذا نشتري أشياء لا نحتاجها ثم نندم؟
يتكرر هذا المشهد المألوف في حياة الكثيرين: تجلس في مسائك الهادئ تصفح هاتفك المحمول، فتلمح منتجًا يبدو جذابًا أو حلًا سحريًا لمشكلة لم تكن تفكر فيها من الأصل. بنقرات معدودة وبسيطة، تتخذ قرار الشراء، وتغمرك موجة عارمة من الحماس والرضا المؤقت. ولكن بمجرد وصول الشحنة إلى باب بيتك وفض الغلاف، تتلاشى تلك الفرحة الخاطفة، وتحل محلها شعور ثقيل بالندم والتساؤل الحائر: لماذا أنفقت مالي على هذا الشيء الذي لا أحتاجه حقًا؟ هذا الندم ليس مجرد شعور عابر بالذنب، بل هو إشارة واضحة على وقوعك في مصيدة الشراء الاندفاعي.
إن إدارة الأموال والتخطيط المالي الشخصي لا يتعلقان فقط بالمعرفة النظرية أو بالقدرة على إجراء العمليات الحسابية، بل يعتمدان بالدرجة الأولى على السلوك البشري وكيفية التحكم في الدوافع النفسية. يمثل الشراء اللحظي المستنزف الأكبر للميزانيات الشخصية والعائلية، حيث يلتهم الموارد المالية الصغيرة التي كان يمكن أن تبني مستقبلًا ماليًا آمنًا. إن فهم الطبيعة البشرية وطريقة استجابة أدمغتنا للإغراءات هو الخطوة الأولى والأساسية لاستعادة السيطرة على قراراتنا الاستهلاكية وحماية ثمار جهدنا المالي من الضياع.
ما هو الشراء الاندفاعي وكيف يحدث؟
الشراء الاندفاعي هو السلوك المالي الذي يدفعه المستهلك لاتخاذ قرار شراء فوري وغير مخطط له، مستجيبًا لمحفز داخلي أو خارجي دون التفكير في العواقب المالية طويلة الأجل. يحدث هذا القرار عادة في لحظات خاطفة تتغلب فيها العاطفة والرغبة اللحظية على التفكير المنطقي والعقلاني. يكمن الخطر الأكبر لهذا السلوك في أنه يقدم إرضاءً فوريًا ومؤقتًا على حساب الأهداف المالية المستقبلية والأكثر أهمية.
من الناحية النفسية والعصبية، يلعب ناقل عصبي معروف باسم الدوبامين دورًا محوريًا في هذه العملية. لا ينبعث الدوبامين عند امتلاك المنتج بالفعل، بل يرتفع مستواه في الدماغ خلال مرحلة الترقب والانتظار، أي في اللحظة التي تتخيل فيها نفسك تملك ذلك المنتج وتستمتع به. هذا الارتفاع يمنحك شعورًا باللذة والنشوة، مما يدفعك لإتمام عملية الشراء فورًا للحصول على المكافأة الفورية. بمجرد الدفع وامتلاك الشيء، ينخفض مستوى هذا الناقل العصبي بسرعة، مما يفسر تراجع الحماس المفاجئ والشعور بالندم.
بالإضافة إلى ذلك، يُعد الشراء العاطفي أحد أبرز أشكال الاندفاع. يلجأ الكثير من الأشخاص إلى التسوق كوسيلة للهروب من المشاعر السلبية مثل الضغط النفسي، أو الشعور بالملل، أو الحزن، أو حتى للاحتفال والمكافأة عند الشعور بالإنجاز. تصبح عمليات الشراء هنا بمثابة ضمادة عاطفية مؤقتة تُغطي على المشاعر الحقيقية، لكنها تترك وراءها نزيفًا ماليًا مستمرًا ينعكس سلبًا على استقرار الميزانية وتوازنها.
لماذا ينجح التسويق في دفعنا للشراء؟
يتعرض الإنسان المعاصر يوميًا لسيل لا يتوقف من الرسائل التسويقية المصممة بعناية فائقة للاستفادة من الثغرات النفسية في العقل البشري. لا يعتمد التسويق الحديث على عرض مزايا السلعة فحسب، بل يركز على إثارة المشاعر وخلق انطباع بالحاجة الماسة التي لا تحتمل التأجيل.
هندسة الإغراء والضغط النفسي
من أبرز الأساليب المستعملة تقنية الندرة المصطنعة، حيث يتم إيهام المستهلك بأن المنتج يوشك على النفاذ أو أن الكمية المتبقية محدودة جدًا. يولد هذا الأسلوب خوفًا عميقًا من تفويت الفرصة، مما يدفع العقل للاندفاع ونبذ التفكير الهادئ خوفًا من الخسارة. يتكامل مع ذلك استخدام العد التنازلي للتخفيضات والعروض، حيث يضع التوقيت الزمني الضاغط عقل المستهلك تحت محاكاة لوضع طارئ يستلزم التصرف السريع دون مهلة للتفكير.
كذلك تساهم حدة الإغراءات الصريحة مثل عروض الشحن المجاني عند الوصول لمبلغ معين في زيادة قيمة الفاتورة النهائية؛ إذ يقع المستهلك في فخ إضافة منتجات لا يحتاجها لمجرد تجنب دفع رسوم التوصيل، فيدفع مبالغ أكبر بكثير مما كان يخطط له. كما أن انتشار خيارات الدفع الآجل وتجزئة المبالغ يقلل من الألم النفسي المباشر المرتبط بعملية الدفع، حيث ينفصل التمتع بالسلعة في الحاضر عن عبء سداد ثمنها في المستقبل، مما يسهل اتخاذ قرار الشراء الاندفاعي.
ولا يمكن إغفال الدور الكبير الذي تلعبه وسائل التواصل الاجتماعي؛ إذ تخلق بيئة خصبة للمقارنة الاجتماعية الدائمة. عندما يرى الفرد تفاصيل حياة الآخرين وما يمتلكونه من منتجات وسلع مظهرية، يتولد لديه رغبة لا شعورية في محاكاتهم للحفاظ على مكانة اجتماعية معينة أو للشعور بالانتماء، مما يدفعه للشراء دون وجود حاجة حقيقية أو ميزانية مخصصة لذلك.
علامات تدل أنك تشتري اندفاعيًا
قد يمارس المرء الشراء الاندفاعي دون أن يعي تمامًا أنه يعاني من هذه المشكلة، حيث يسوغ لنفسه القرارات بوجود تخفيضات أو حاجة مستقبلية مفترضة. ولكن هناك علامات واضحة ومؤشرات تحذيرية تكشف مدى سيطرة الاندفاع على قراراتك المالية. من أبرز هذه العلامات تراكم المنتجات المشتراة في المتروكات أو الخزائن دون أن تُفتح غلافاتها الأصلية، أو استخدام السلعة لمرة واحدة ثم إهمالها نهائيًا.
علامة أخرى ملموسة تتمثل في إخفاء المشتريات عن أفراد الأسرة أو الشعور بالخجل عند سؤالهم عن سعرها، وهو سلوك ينم عن معرفة داخلية بعدم عقلانية القرار. إذا كنت تجد نفسك تشتري أشياء لمجرد أنها خضعت لتخفيض سعر، ودون أن تسبق ذلك نية محددة لشراء هذا المنتج بالذات، فأنت تشتري الدافع وليس المنتج. كما أن تكرار نفاد ميزانيتك قبل انتهاء الشهر بسبب مصروفات صغيرة ومتفرقة لم تكن في الحسبان يُعد دليلًا قاطعًا على أن الشراء اللحظي ينخر في جسد استقرارك المالي.
قاعدة الانتظار: كيف تؤجل القرار بذكاء؟
تُعد السيطرة على الاندفاع مهارة يمكن اكتسابها وتطويرها بالتدريب المستمر. وتُعتبر قاعدة الانتظار من أنجع الأدوات النفسية والعملية لكسر التأثير المباشر لإغراء الشراء وتبريد الشحنة العاطفية المرافقة له.
تبريد الذهن وكسر الدفعة الأولى
تعتمد هذه القاعدة على وضع فاصل زمني بين لحظة تولد الرغبة في الشراء ولحظة إتمام العملية فعليًا. يتيح هذا الفاصل لانخفاض مستوى الدوبامين، مما يسمح للجزء العقلاني والمنطقي في الدماغ بالعمل وتقييم القرار بنظرة موضوعية. لتطبيق ذلك بشكل عملي، يمكنك اعتماد مهلة يوم كامل للمشتريات ذات القيمة المنخفضة والمتوسطة، بينما يُفضل مد فترة الانتظار لتصل إلى أسبوع كامل أو حتى شهر بالنسبة للمشتريات ذات التكلفة العالية.
بدلًا من إضافة السلعة مباشرة إلى سلة التسوق الإلكترونية، قم بإضافتها إلى قائمة أمنيات مؤجلة. خلال فترة المهلة، ابتعد تمامًا عن المتاجر أو التطبيقات. ستلاحظ في كثير من الأحيان أن الرغبة الشديدة التي كانت تسيطر عليك قد تضاءلت بعد مرور الوقت، وربما تنسى أمر السلعة تمامًا، مما يؤكد أنها لم تكن حاجة أساسية.
أثناء فترة الانتظار، وجه لنفسك مجموعة من الأسئلة الناقدة: هل أحتاج هذا المنتج حقًا أم أنني أرغبه فقط؟ هل أملك شيئًا مماثلًا يؤدي نفس الغرض؟ كيف سأدفع ثمنه وهل سيتأثر سداد التزاماتي الأخرى؟ ما هي الفرصة البديلة التي سأفقدها باستغلال هذا المال هنا بدلاً من توجيهه لهدف أسمى؟ إجاباتك الصادقة على هذه الأسئلة كفيلة بكشف حقيقة الرغبة الاندفاعية.
كيف تبني ميزانية تقيك من الاندفاع؟
لا تعني الميزانية الناجحة الحرمان التام أو التضييق الخانق على النفس، بل تعني التوجيه الواعي والمتوازن للموارد المالية. الميزانية المفرطة في القسوة غالبًا ما تفشل وتؤدي إلى ردة فعل عكسية تتمثل في نوبات شراء اندفاعي انتقامية وشديدة.
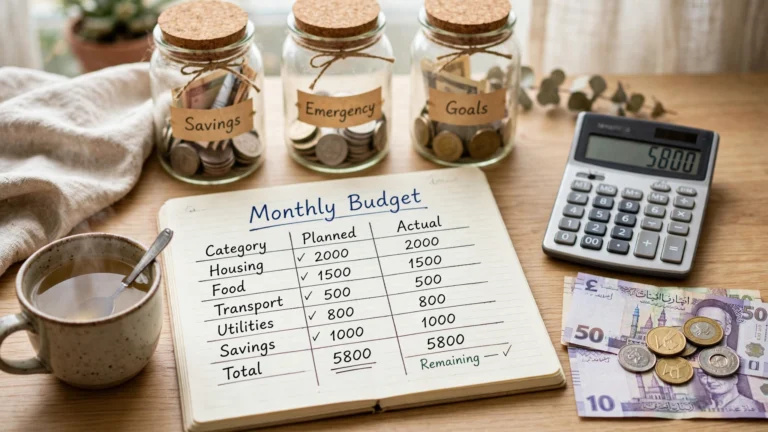
لتجنب هذا الوقوع، يجب أن تحتوي خطتك المالية على مرونة كافية تتضمن بندًا محددًا للمصروفات الشخصية أو الحرية المالية الصغرى. يُخصص هذا البند للإنفاق على الرغبات والشغف دون شعور بالذنب، ولكن ضمن حدود سقف مالي محدد مسبقًا لا يجوز تجاوزه. وعندما تتأكد من تغطية مصاريفك الأساسية وادخارك، وتتعلم كيفية إعداد ميزانية شخصية مرنة مثل الميزانية الصفرية، تصبح قادرًا على تلبية رغباتك دون التضحية بأهدافك المالية الاستراتيجية أو إحداث خلل في منظومتك المادية.
يعتمد تخصيص الأموال على تحديد أولويات واضحة: النفقات الضرورية أولًا، يليها الادخار والاستثمار لحماية المستقبل، ثم يأتي دور الإنفاق الترفيهي. هذا الترتيب يضمن ألا تكون الرغبات اللحظية على حساب المستقبل، ويجعل من الشراء عملية محسوبة وممتعة في الوقت ذاته بدلاً من أن تكون مصدرًا للقلق المستمر.
الشراء الاندفاعي داخل الأسرة: قواعد مشتركة تحمي ميزانية البيت
لا يقتصر الشراء الاندفاعي على القرارات الفردية الشائعة، بل يتعدى ذلك ليكون سلوكًا مؤطرًا يؤثر بصورة مباشرة على استقرار الأسرة ونظامها المالي الكامل. من هنا تنبع أهمية وضع قواعد مالية واضحة ومحددة يتفق عليها الشريكان لحماية ميزانية البيت من الهزات المفاجئة. يكمن حجر الزاوية في هذا التوافق عبر الاتفاق المسبق على حد مالي معين لأي عملية شراء تخرج عن نطاق النفقات الاعتيادية، بحيث يصبح التشاور بين الزوجين مبدأ ثابتًا وخطوة ضرورية قبل اتخاذ قرار الشراء النهائي. إن هذا الأسلوب لا يهدف إلى فرض القيود، بل يوفر فرصة لإعادة تقييم السلعة بعقلانية وفصل الرغبة اللحظية عن الاحتياج الفعلي. يكتمل هذا الإطار الإيجابي من خلال صياغة قائمة احتياجات شهرية مشتركة تُدون فيها الأولويات المنزلية بدقة، مما يساعد على توجيه الإنفاق نحو المسار الصحيح وتقليل جاذبية العروض الترويجية التي تستهدف عواطف المستهلكين.
ولأن البيئة الأسرية هي المساحة الأولى لتشكيل الوعي المالي، يترتب على الوالدين تعليم الأطفال مبكرًا كيفية التمييز الدقيق بين الحاجات الضرورية والرغبات الهامشية عبر النموذج والتطبيق العملي، كأن يتم إشراكهم بشكل مبسط في اتخاذ بعض القرارات المالية اليومية وتقدير أولويات الإنفاق. ولدعم هذه الثقافة وتثبيتها، يُنصح بتنظيم مراجعة شهرية هادئة وموضوعية لكافة المشتريات والنفقات الأسرية، بحيث تعقد هذه الجلسة في أجواء يسودها التفهم والدعم، مع الابتعاد التام عن تبادل اللوم أو إلقاء الاتهامات عند اكتشاف بعض الأخطاء في إدارة الميزانية. وفي النهاية، يمكن تعزيز الالتزام بهذه الخطة التشاركية من خلال ابتكار نظام مكافآت معنوية يعتمد على الاحتفال بالإنجازات المالية عبر تنظيم أنشطة عائلية ممتعة وقضاء أوقات نوعية في الطبيعة أو داخل المنزل دون الحاجة إلى تكبّد أي مصاريف مالية إضافية، مما يرسخ لدى الجميع مفهوم الرفاهية البعيدة عن الاستهلاك الزائد.
بيئة شراء أذكى: تنظيف بيئتك الرقمية
في العصر الرقمي، أصبحت الاحتكاكات التي تفصلنا عن الشراء شبه معدومة، حيث يمكنك التسوق بلمسة زر واحدة وفي أي وقت. لذا، فإن جزءًا كبيرًا من التحكم في الاندفاع يتطلب إعادة تقليل السهولة وتصميم بيئة رقمية تضع عقبات حميدة أمام القرارات العشوائية.
ابدأ بتنظيف بيئتك الرقمية عبر إزالة بيانات بطاقاتك المصرفية المحفوظة في متصفحات الإنترنت والتطبيقات. إن اضطرارك للقيام من مكانك، وإحضار البطاقة، وإدخال الأرقام يدويًا في كل عملية شراء يخلق احتكاكًا زمنيًا ونفسيًا كافيًا لتنبيه عقلك وإعادة التفكير في القرار.
قم بإلغاء الاشتراكات في النشرات البريدية الترويجية التي تتلقاها يوميًا، وتعطيل التنبيهات وإشعارات العروض من تطبيقات التسوق. إن تقليل التعرض للمحفزات الخارجية يقلل بشكل مباشر من فرص تولد الرغبة في الشراء. علاوة على ذلك، عند نزولك للتسوق التقليدي في المتاجر، التزم بشرط أساسي وهو كتابة قائمة تسوق مسبقة ومحددة، واجعل من قواعدك الصارمة عدم شراء أي بند أو سلعة لا تتواجد في تلك القائمة، مهما كانت الإغراءات الترويجية المحيطة بك.
ماذا تفعل بالمال الذي وفرته؟
عندما تنجح في مقاومة نزوات الشراء الاندفاعي، ستكتشف أن لديك مبالغ مالية متبقية لم تكن تتوقع وجودها. إن ترك هذه الأموال في الحساب الجاري المخصص للمصاريف اليومية قد يجعلها عرضة للإنفاق الاندفاعي في فرصة أخرى. لذا يجب التحرك بسرعة لنقل هذه الوفرات إلى مكان آمن يخدم مستقبلك.
يمكن توجيه هذه الأموال نحو بناء وتدعيم صندوق الطوارئ ليحميك من الأزمات غير المتوقعة، أو استخدامها لسداد أي ديون ومستحقات مالية قديمة تثقل كاهلك وتستنزف دخلك. وهنالك خطوة حاسمة متمثلة في تحويل المال الموفر إلى ادخار منتظم — كما في خطة الادخار من الراتب — ليكون بمثابة حجر الزاوية في تحقيق الاستقلال المالي وبناء أرضية صلبة تمنحك الأمان والراحة النفسية على المدى الطويل.
من الأساليب المجزية نفسيًا تحويل عملية التوفير إلى لعبة أو تحدٍّ شخصي: كلما قاومت شراء سلعة غير ضرورية، قم بنقل قيمتها فورًا إلى حساب الادخار. ورؤية نمو هذا الحساب بمرور الوقت تمنحك شعورًا بالإنجاز الفعلي يفوق بكثير اللذة المؤقتة التي كنت ستحصل عليها من شراء سلعة استهلاكية زائلة.
خطة عملية من سبع خطوات للأسبوع الأول
لتطبيق هذه المفاهيم والبدء في تغيير سلوكك المالي بشكل تدريجي ومستدام، يمكنك اتباع هذه الخطة العملية الممتدة على مدار الأسبوع الأول:
الخطوة الأولى: قم بحذف جميع بيانات البطاقات المصرفية المحفوظة على مواقع وتطبيقات التسوق الإلكتروني، لزيادة الجهد المطلوب لإتمام أي عملية دفع.
الخطوة الثانية: قم بإلغاء الاشتراك في كافة الرسائل البريدية والترويجية، وأوقف إشعارات تطبيقات التسوق على هاتفك الذكي لتقليل المحفزات الخارجية.
الخطوة الثالثة: قم بإعداد قائمة بالأشياء التي تود شراءها حاليًا دون اتخاذ قرار بالشراء، ثم طبق عليها قاعدة الانتظار لمدة لا تقل عن أربع وعشرين ساعة.
الخطوة الرابعة: راجع مشترياتك خلال الشهر الماضي، وحدد المنتجات التي اشتريتها بشكل اندفاعي ولم تستخدمها، لحساب الحجم الفعلي للهدر المالي.
الخطوة الخامسة: أنشئ قائمة تسوق محددة وصارمة قبل الذهاب إلى أي متجر أو مركز تجاري، وتعهد بعدم الخروج عنها نهائيًا.
الخطوة السادسة: قم بتخصيص بند مالي محدود ضمن خطتك الشهرية يُسمى “مصروف الحرية الشخصية”، واجعله السقف المسموح به للترفيه دون تجاوز.
الخطوة السابعة: في نهاية الأسبوع، احسب المبالغ التي نجحت في حمايتها من الشراء الاندفاعي، وقم بنقلها فورًا إلى حساب الادخار المخصص لبناء مستقبلك.
أسئلة شائعة
هل يعني التحكم في الشراء الاندفاعي حرماني التام من التمتع بمالي؟
بالتأكيد لا، السيطرة على الاندفاع لا تعني الحرمان بل تعني التوجيه الواعي؛ حيث تضمن أن ينفق مالك على ما يمنحك قيمة حقيقية وسعادة مستدامة بدلاً من ضياعه في نفقات عشوائية تتبعها مشاعر الندم.
كيف أتعامل مع مواسم التخفيضات الكبرى دون أن أقع في الفخ؟
ادخل مواسم العروض بمهام محددة مسبقًا وقائمة بالاحتياجات الفعلية التي كنت تنوي شراءها بالفعل حتى قبل العروض، وتجنب التصفح لمجرد الاستكشاف، وتذكر أن التوفير الحقيقي هو عدم الشراء إذا لم تكن بحاجة للسلعة.
ماذا أفعل إذا قمت بالفعل بشراء شيء بشكل اندفاعي؟
تدارك الأمر سريعًا وافحص إمكانية إرجاع المنتج واسترداد أموالك وفق سياسة المتجر، وإذا تعذر ذلك، استوعب الدرس بوعي ودون جلد للذات، واحرص على عدم تكرار الخطأ مستقبلاً.
هل يؤثر التوتر والضغط النفسي حقًا على قرارات الشراء؟
نعم، يسعى العقل في أوقات التوتر إلى البحث عن حلول سريعة لرفع مستويات الرضا والراحة، ويُعد التسوق أحد أسهل الوسائل المؤقتة لتحقيق ذلك، لذا ينصح بعدم اتخاذ أي قرارات شراء أثناء حالات الإجهاد النفسي.
خاتمة: السيطرة على مالك هي سيطرة على حياتك
إن مواجهة الشراء الاندفاعي ليست مجرد عملية حفظ للمال، بل هي رحلة واعية لنيل الاستقلالية وحسن إدارة الذات أمام الإغراءات المتزايدة في العالم الحديث. عندما تتوقف عن التجاوب اللحظي مع كل دافع شراء، وتمنح نفسك مهلة للتفكير والتقييم، فأنت تستعيد زمام المبادرة وتضع أهدافك طويلة الأجل في مكانها الصحيح. كل جنيه تحميه من الاندفاع اليوم هو لبنة جديدة تبني بها أمانك المالي وغدك المستقر، مما يمنحك راحة بال حقيقية لا يمكن لأي منتج استهلاكي عابر أن يقدمها لك.
تنبيه: المحتوى المنشور على مدونة المحترف تعليمي لأغراض التوعية فقط، ولا يُعد نصيحة استثمارية؛ فهذه آراء فردية، والقارئ هو صاحب القرار الأول والأخير في أي قرار مالي أو استثماري يخصه.