تطبيقات تمويل المشروعات الصغيرة: كيف تصل إلى التمويل من هاتفك دون أن تقع في فخّ الديون؟
مقدمة: فرصة أمام العينين ورأس المال لا يكفي
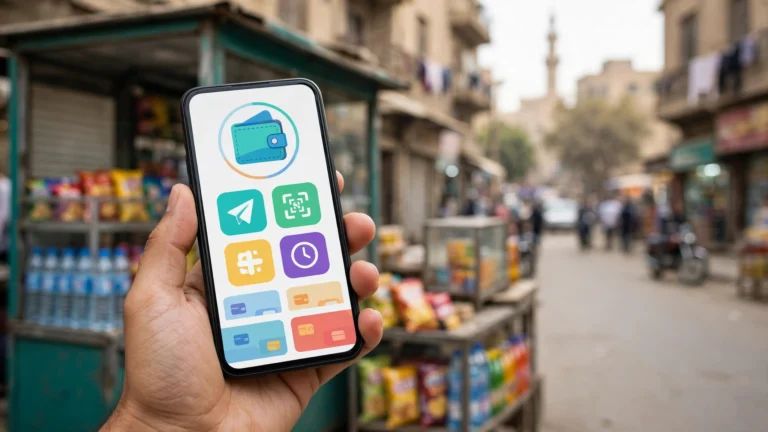
صاحب المشروع الصغير يعيش لحظة مألوفة: فرصة تظهر فجأة — بضاعة بسعر لا يتكرر، أو جهاز يرفع إنتاجيته، أو طلب كبير من عميل مهم — بينما رأس ماله الحالي لا يسمح باقتناصها. الطريق التقليدي للتمويل كان يعني أسابيع من الأوراق والزيارات والانتظار، حتى تفوت الفرصة أحياناً. تطبيقات تمويل المشروعات الصغيرة نقلت هذه الرحلة إلى الهاتف: طلب يُقدَّم رقمياً، مستندات تُرفع بصور واضحة، حالة تُتابَع خطوة بخطوة، وقرار يصل أسرع. لكن السرعة سلاح ذو حدين: فكما تقرّب التمويل الجيد ممن يحتاجه، تقرّب الدَّين المتسرّع ممن لم يحسبه. هذا المقال يشرح ماذا تفعل هذه التطبيقات فعلاً، وكيف تقرأ التكلفة الحقيقية لأي تمويل، ومتى يكون الاقتراض وقوداً لمشروعك ومتى يتحول إلى عبء يلتهمه. ويندرج هذا الانتشار ضمن جهود أوسع للشمول المالي يقودها البنك المركزي المصري لتمكين المشروعات الصغيرة وأصحاب الأنشطة من الوصول إلى الخدمات المالية الرسمية بدل دوائر الاقتراض غير الرسمية.
ما الذي تفعله تطبيقات تمويل المشروعات الصغيرة فعلًا؟
- تقديم طلب التمويل رقمياً دون الحاجة إلى زيارات متكررة للجهات الممولة.
- رفع مستندات المشروع والسجلات بصورة منظمة، مع متابعة ما ينقص منها تلقائياً.
- عرض حالة الطلب مرحلة بمرحلة حتى صدور القرار النهائي، مما يمنح الشفافية الكاملة.
- تنظيم جدول الأقساط ومواعيدها وتنبيهك قبل كل موعد سداد لتجنب التأخير.
- ربط التمويل بحساب مشروعك لمتابعة التدفقات الداخلة والخارجة في مكان واحد.
- سجل رقمي كامل بعملياتك ومدفوعاتك يمكنك الرجوع إليه في أي وقت للمراجعة والتدقيق.
صور التمويل التي تصل إليها من هاتفك
تتنوع صور التمويل التي يمكن الحصول عليها عبر التطبيقات، وكل صورة تُصمَّم لطبيعة احتياج مختلفة. فالفهم الدقيق لطبيعة كل صورة يحميك من اختيار أداة لا تلائم دورة مشروعك المالية.
- تمويل رأس المال العامل لشراء بضاعة وخامات تدور سريعًا في دورة البيع.
- تمويل شراء معدات وأجهزة تُسدد من الدخل الذي تولّده هي نفسها عبر عمرها.
- تمويل فواتير ومستحقات لدى عملاء كبار حين يتأخر سدادهم ويحتاج مشروعك سيولة وسيطة.
- تمويلات متناهية الصغر لأنشطة فردية صغيرة تبدأ أو تتوسع بحذر.
- خطوط ائتمان متجددة تسحب منها بقدر الحاجة الفعلية لا دفعة واحدة.
الفرق بين صورة وأخرى ليس في الاسم بل في مطابقة طبيعة التمويل لطبيعة احتياجك: فمن موّل بضاعة سريعة الدوران بتمويل طويل ثقيل الأقساط ظلم سيولته، ومن موّل جهازًا عمره سنوات بتمويل قصير ضاغط ظلم نفسه.
قبل أن تطلب: سؤالان لا يقبلان التهرب
السؤال الأول: ما الغرض الدقيق من هذا المال؟ التمويل الذي لا يعرف صاحبه وجهته بندًا بندًا يتبخر في مصروفات لا تترك أثرًا.
السؤال الثاني: من أين سيأتي سداده؟ القاعدة أن يُسدد التمويل من الدخل الذي يولّده الغرض نفسه: البضاعة حين تُباع، والجهاز حين ينتج، والفاتورة حين يدفعها العميل. أما التمويل الذي خطته «سيأتي مال من مكان ما» فليس خطة بل أمنية.
من لا يستطيع كتابة إجابتيه بوضوح على ورقة فطلبُه لم ينضج بعد مهما بدا التطبيق سهلًا ومغريًا. وسواء كان التمويل لنشاط قائم يتوسع أو لمشروع يبدأ من الصفر — كما في خطوات بدء متجر إلكتروني — تبقى إجابتا السؤالين بوصلتك قبل أي طلب تمويل.
التكلفة الحقيقية: ما لا يقوله الرقم اللامع
كل عرض تمويلي يحمل رقماً بارزاً في الإعلان، لكن الثمن الحقيقي يمتد بعيداً عن ذلك الرقم. إلى جانب عائد التمويل نفسه تظهر رسوم إدارية، ورسوم دراسة ملف، وتأمينات قد تُشترط، وغرامات تأخير إن تعثرت السداد. بعض العروض تبدو رخيصة لأن مدتها قصيرة، فتتكدس أقساطها الثقيلة في شهور قليلة، مما يرفع العبء الشهري بحدة. لذلك لا تقارن بين عرضين برقم واحد، بل اسأل عن المبلغ الكلي الذي ستخرجه من جيبك من أول يوم حتى آخر قسط، وعن جدول الأقساط كاملًا بمواعيده، وعن شروط السداد المبكر إن أردت التخلص من العبء مبكرًا. التمويل الرخيص حقاً هو الذي تفهم تكلفته كاملة قبل التوقيع لا الذي تكتشفه بعده.
عندما تحصل على الصورة الكاملة، يصبح القرار مبنياً على معرفة لا على انطباع.
فخّ الديون: حين يتحول الوقود إلى حريق
يبدأ الفخ عادة بنية حسنة: قسط متأخر يُغطى بتمويل جديد، ثم تمويل ثالث لسداد الثاني، حتى يصبح المشروع يعمل لسداد الديون لا للنمو. علاماته المبكرة واضحة لمن يريد أن يراها: أقساط تلتهم معظم ما يدخل، وطلبات تمويل جديدة تُقدَّم قبل انتهاء القديمة، وخلط متزايد بين مال المشروع ومال البيت فلا تعود تعرف أين يقف أيٌّ منهما. الخروج يبدأ بالاعتراف المبكر وإيقاف أي اقتراض جديد، وترتيب الالتزامات بحسب خطورتها، والتفاوض الصريح مع الجهات على إعادة الجدولة قبل التعثر الكامل لا بعده. الدَّين أداة تُدار، فإذا أدارتك أنت فقد انقلبت الآية.
الاعتراف المبكر والتخطيط المنظم هما مفتاح تحويل الدَّين من عبء إلى أداة قابلة للسيطرة.
أخطاء شائعة عند طلب تمويل مشروعك عبر التطبيقات
عندما يصبح التمويل متاحًا بضغطة زر، يسهل على صاحب المشروع الانجراف نحو قرارات سريعة تفتقر إلى التدقيق اللازم. فالسهولة الظاهرية تخفي تفاصيل دقيقة تحدد مصير السيولة وقدرة المشروع على الاستمرار، وتجاهلها قد يحول فرصة النمو إلى عبء مالي ثقيل.
- طلب مبلغ أكبر من الحاجة الحقيقية لأن الإتاحة سهلة فتتحول الزيادة إلى مصروفات لا تدرّ عائدًا.
- الاكتفاء بقراءة الرقم اللامع في العرض دون سؤال عن التكلفة الكلية والرسوم وغرامات التأخير.
- تقديم طلبات كثيرة لجهات متعددة في وقت واحد فتتراكم الالتزامات دفعة واحدة.
- خلط مال التمويل بحسابك الشخصي فيضيع أثره ولا تعرف إن كان قد حقق غرضه.
- استخدام تمويل قصير الأجل في غرض طويل الأجل فتخنق الأقساطُ السيولةَ.
- إخفاء التزامات قائمة عند التقديم فتنكشف لاحقًا وتهتز الثقة والمصداقية.
الوعي بهذه الأخطاء يمنحك القدرة على التعامل مع أدوات التمويل بوعي ومسؤولية، فيبقى المشروع على مسار النمو المستدام دون أن يغرق في دوامة الديون غير المحسوبة.
ملف مشروعك جاهز قبل أن تطلب: الاستعداد نصف الموافقة
الجهات الممولة لا تبحث عن أفكار مجردة، بل تبحث عن مشروعات يمكن قراءتها بالأرقام والمستندات؛ لذلك يبدأ طريق التمويل الحقيقي من مكتبك لا من التطبيق. الخطوة الأولى تنظيم السجلات الأساسية وتحديثها باستمرار: ما يدخل مشروعك من إيرادات وما يخرج منه من تكاليف عبر الشهور الماضية، مكتوبة بترتيب زمني واضح يسهل على أي مراجع تتبع حركة المال دون عناء. ومن أراد أدوات عملية تعينه على هذا التنظيم اليومي فسيجد في دليل تطبيقات المحاسبة للأعمال الصغيرة والمستقلين ما يساعده على ضبط حساباته دون محاسب.
الفواتير والمستندات الداعمة لكل عملية شراء أو بيع يجب أن تكون محفوظة بنظام يمكن تقديمه فورًا، سواء كانت ورقية مرقمة أو رقمية مصنفة؛ فغياب مستند واحد قد يثير شكوكًا تؤخر القرار أو ترفض الطلب. فصل مال المشروع عن المال الشخصي ليس خيارًا جماليًا، بل ضرورة محاسبية: حساب بنكي مستقل أو دفتر يومية مخصص يظهر أداء المشروع الحقيقي دون تداخل مع مصاريفك المعيشية أو مدخراتك الخاصة.
قبل أن تفتح أي طلب تمويل، اكتب التزاماتك القائمة أمامك بمبالغها ومواعيد استحقاقها: أقساط حالية، شيكات آجلة، ديون تجارية، التزامات ضريبية أو تأمينية. هذه الصورة الكاملة تمنعك من طلب تمويل يفوق طاقتك على السداد، وتجعلك تدرك بدقة المبلغ الذي تحتاجه فعليًا ولأي غرض محدد.
هذا الاستعداد المنهجي لا يرفع فرص قبولك فحسب، بل يحميك أنت أولًا: حين ترى أرقامك واضحة قد تكتشف أن مشروعك يولد السيولة الكافية للتوسع ذاتيًا، أو أن حاجتك التمويلية أقل مما ظننت، أو أن الأولوية لسداد التزامات قائمة قبل اقتحام التزامات جديدة. الوضوح المالي قرار بحد ذاته، وقرار التمويل السليم يبدأ من حيث تنتهي الفوضى المحاسبية.
قبل أن تقترض: بدائل تستحق أن تنظر فيها أولًا
عندما تفكر في تمويل مشروعك الصغير، من الحكمة أن تضع أمامك صورة كاملة للخيارات المتاحة قبل أن تلتزم بأي التزام مالي. فالتسرع في الاقتراض قد يضعك في دائرة ضيقة من الأقساط الثابتة التي لا تراعي تقلبات السوق ولا طبيعة نشاطك. البدء بمراجعة البدائل الداخلية والخارجية يمنحك مرونة أكبر، ويقلل من المخاطر التي قد تهدد استمرارية العمل وتؤثر على راحتك النفسية.
- التفاوض مع الموردين على مهلة سداد أطول مقابل انتظام التعامل معهم، فكثير من المشروعات تموّل دورتها بثقة مورّديها لا بقروضها، وتمديد فترة الدفع يمنحك فسحة زمنية لتحويل المبيعات إلى سيولة دون تحمل فوائد إضافية.
- تقليص المخزون الراكد وتحويله إلى سيولة ببيع هادئ بدل تكديس بضاعة جديدة فوقه، فالتخلص من الأصناف التي لا تتحرك يحرر رأس المال المحتجز ويقلل من تكاليف التخزين والتأمين، مما يوفر موارد يمكن توجيهها للنمو.
- شريك يمول بخبرة ومال في غرض محدد بدل دَين ثابت لا يرحم في الشهور الصعبة، فالدخول بشراكة حقيقية يوزع المخاطر ويضيف معرفة تسويقية أو تشغيلية، بينما يبقى الالتزام المالي مرنًا ومرتبطًا بأداء المشروع.
- النمو التدريجي من الأرباح ولو كان أبطأ، فهو أرسخها جميعًا، لأن إعادة استثمار العوائد تبني قاعدة مالية ذاتية لا تعتمد على أطراف خارجية، وتجعل كل خطوة توسعية مدعومة بنتائج ملموسة.
في النهاية، الاقتراض قرار من بين قرارات، ومن قارن بين البدائل بعين هادئة اختار أرخصها تكلفة وأقلها خطرًا على نومه ومشروعه معًا. التأني في دراسة كل خيار، وقياس مدى توافقه مع طبيعة نشاطك وقدرتك على السداد، هو الضمان الحقيقي لاستدامة المشروع دون أن تقع في فخ الديون.
التمويل الموسمي: حين يحتاج مشروعك المال في مواسم الذروة لا طوال العام
كثير من الأنشطة التجارية والصناعية لا تعمل بوتيرة واحدة على مدار السنة، بل تتركز حاجتها للسيولة في نوافذ زمنية محددة: محل يستعد لموسم أعياد، أو نشاط سياحي يتهيأ لموسم الذروة، أو مشروع أغذية يشهد طلبًا متصاعدًا في شهر بعينه. الخطأ الشائع أن يلجأ صاحب النشاط إلى تمويل كبير طويل الأمد لسد حاجة لا تتجاوز أسابيع معدودة، فيجد نفسه يدفع تكلفة عام كامل مقابل موسم واحد فقط.
المنطق السليم يقتضي أن يتناسب التمويل مع طبيعة الدورة النقدية للمشروع. الحاجة الموسمية تستدعي تمويلًا قصير الأجل يُسدد من مبيعات الموسم نفسه، فلا تثقل كاهل المنشأة بأقساط تمتد إلى مواسم لاحقة قد تكون أقل ربحية. هذا التوافق بين أجل التمويل ودورة التحصيل يحمي التدفقات النقدية من الاختناق، ويمنح صاحب المشروع مرونة في اتخاذ قرارات التوسع أو التطوير عند حلول الموسم التالي.
التخطيط المسبق هو حجر الزاوية في نجاح التمويل الموسمي. ابدأ بتقدير حاجتك استنادًا إلى تجربة المواسم السابقة، وحدد بدقة البنود التي ستغطيها السيولة: مخزون، عمالة مؤقتة، تسويق، أو تجهيزات لوجستية. جهز ملفك التمويلي مبكرًا بما يكفي لدراسة العروض بهدوء، فالمهلة الضيقة غالبًا ما تدفع إلى قبول شروط غير مواتية لمجرد تأمين السيولة في اللحظة الأخيرة.
- راجع مواسمك السابقة لاستخلاص أرقام واقعية لحجم المبيعات والتكاليف، ولا تبنِ تقديراتك على توقعات متفائلة بلا سند.
- حدد سقف التمويل اللازم بدقة، وتجنب المبالغة في الطلب لمجرد توفر العرض، فكل وحدة تمويل زائدة تكلفة إضافية لا مبرر لها.
- اربط السداد بدورة التحصيل المتوقعة، وتأكد من أن جدول الأقساط يتوافق مع تدفقاتك النقدية الفعلية خلال الموسم وبعده مباشرة.
- اقرأ الشروط كاملة قبل التوقيع، وركز على كل ما يتعلق بالرسوم، والمرونة في السداد المبكر، وآليات التعامل مع أي تأخر غير متوقع في التحصيل.
بعد انقضاء الموسم، خصص وقتًا للمراجعة المالية الصريحة: هل عاد المال كما خططت؟ هل غطت المبيعات تكلفة التمويل وأرباح المشروع معًا؟ الموسم الناجح تمويليًا هو الذي ينتهي بلا أقساط معلقة تسرق من ربحية الموسم التالي، وبلا ضغوط تدفعك إلى قرارات متسرعة في دورة جديدة. هذا النهج الانضباطي يحول التمويل الموسمي من مجرد “مخرج طارئ” إلى أداة استراتيجية تدير بها ذروات نشاطك بكفاءة واستدامة.
بعد وصول التمويل: إدارة الأقساط والسيولة حتى آخر قسط
عندما يصبح التمويل في حوزتك، يتحول التحدي من الحصول على المال إلى الحفاظ على انسيابية النقدية بحيث تفي بكل التزام دون أن تضطر إلى الاقتراض مجددًا. المفتاح هو تحويل العقد من ورقة مهملة في درج إلى خطة حية تراها كل أسبوع.
- ثبت جدول الأقساط في تقويم أسبوعي تراه أمامك كل صباح، ولا تكتفِ بتخزينه في ملف بعيد؛ الرؤية المستمرة تمنع النسيان وتتيح التعديل المبكر.
- خصص نسبة ثابتة من كل دفعة تدخل مشروعك لتحجز فورًا في حساب مخصص للأقساط قبل أن تتسرب إلى مصروفات يومية؛ هذا الإجراء يخلق حاجزًا نفسيًّا وماليًّا يحمي التزامك.
- راقب تدفقك النقدي أسبوعيًا بسؤال بسيط: ما الذي سيدخل وما الذي سيخرج حتى نهاية الشهر؟ الإجابة المبكرة تكشف أي فجوة قبل أن تتسع.
- عند ظهور بوادر ضغط مبكرة تواصل مع الجهة الممولة، اشرح الوضع بصراحة، واطلب إعادة جدولة وأنت لا تزال منتظمًا في السداد؛ الجهات تتعامل بمرونة أكبر مع عميل يبادرها بالشفافية لا مع من ينتظر تراكم المتأخرات.
- اجعل اكتمال السداد مناسبة لمراجعة الدرس كله: هل حقق التمويل غرضه؟ هل ستكرر التجربة ولأي غرض؟ التقييم الصادق للتجربة الأولى هو الأساس الذي يبنى عليه أي تمويل ثانٍ ناجح.
باتباع هذه الخطوات تتحول إدارة الأقساط من عبء مفاجئ إلى روتين منظم، مما يضمن استمرار مشروعك في النمو دون أن تقع في فخ الديون المتكررة.
كيف تختار جهة وتطبيق تمويل تثق بهما؟
- وضوح الجهة المموّلة وخضوعها لجهة رقابية رسمية معروفة لا كيان مجهول خلف واجهة لامعة.
- شفافية التكلفة الكلية والرسوم وغرامات التأخير مكتوبة قبل التوقيع لا مكتشفة بعده.
- وضوح العقد وبنوده بلغة تفهمها وحقك في نسخة كاملة منه.
- مرونة التعامل عند التعثر المؤقت وقنوات تواصل حقيقية تردّ حين تحتاجها.
- حماية بيانات مشروعك ومستنداته وعدم استخدامها في غير غرضها.
- أن تخدمك الأداة في تنظيم سدادك ومتابعة تدفقاتك لا أن تدفعك لطلبات جديدة كلما فتحتها.
أسئلة شائعة
هل التمويل عبر التطبيقات آمن مثل التمويل التقليدي؟
الأمان لا يرتبط بالوسيلة التقنية بل بمدى خضوع الجهة المقدمة للتمويل لرقابة رسمية والتزامها بقواعد الإفصاح وحماية البيانات؛ فإذا توفرت هذه الضوابط كان التعامل عبر التطبيق آمنًا وموثوقًا.
هل أحتاج سجلًا تجاريًا رسميًا لأحصل على تمويل لمشروعي؟
تختلف المتطلبات باختلاف الجهة وطبيعة التمويل؛ فبعض الجهات تكتفي بإثبات نشاط فعلي وتدفقات مالية منتظمة، بينما تشترط أخرى وجود ترخيص أو سجل رسمي، لذا راجع شروط الجهة المستهدفة قبل تقديم الطلب.
ماذا أفعل إذا تعثرت في سداد قسط في موعده؟
تواصل فورًا مع الجهة الممولة عبر قنواتها الرسمية، واطلب إعادة جدولة القسط أو منحه مهلة قصيرة مع توضيح سبب التعثر المؤقت؛ فالتجاهل يزيد الغرامات ويضر بسجلك الائتماني، بينما المبادرة بالتواصل تفتح باب الحلول المرنة.
الخلاصة
تطبيقات تمويل المشروعات الصغيرة قرّبت التمويل من صاحب المشروع: طلب رقمي سريع، ومستندات منظمة، ومتابعة شفافة للأقساط والتدفقات؛ على أن تبقى القواعد القديمة حاكمة مهما حدثت الوسيلة: غرض دقيق تعرفه بندًا بندًا، وسداد يأتي من الدخل الذي يولّده الغرض نفسه، وتكلفة كلية تقرؤها كاملة قبل التوقيع، وجهة خاضعة لرقابة رسمية تعرف أين تجدها؛ فمن طلب التمويل هكذا جعله وقودًا ينقل مشروعه خطوة حقيقية إلى الأمام، ومن طلبه لأن الطلب سهل وجد نفسه يعمل عند أقساطه بدل أن تعمل هي عنده.
تنبيه: المحتوى المنشور على مدونة المحترف تعليمي لأغراض التوعية فقط، ولا يُعد نصيحة استثمارية؛ فهذه آراء فردية، والقارئ هو صاحب القرار الأول والأخير في أي قرار مالي أو استثماري يخصه.