تطبيقات إدارة الميزانية والمصروفات: كيف تختار التطبيق المناسب لك
في نهاية كل شهر يتكرر المشهد نفسه عند كثير من الناس: الراتب دخل الحساب في أول الشهر، واليوم لا يتبقى منه إلا القليل، ولا أحد يعرف بدقة أين ذهب الباقي. لم تكن هناك عملية شراء واحدة كبيرة تلتهم المال، بل عشرات المصروفات الصغيرة التي مرّت دون أن ينتبه لها أحد: قهوة هنا، وطلب طعام هناك، واشتراك نسيت إلغاءه، ومشوار إضافي بالسيارة. المشكلة ليست في قلة الدخل دائمًا، بل في غياب الصورة الكاملة عن حركة المال. وهنا يأتي دور تطبيقات إدارة الميزانية والمصروفات؛ فهي أدوات بسيطة في فكرتها، لكنها قادرة على تحويل علاقتك بمالك من التخمين والشعور العام إلى أرقام واضحة تراها بعينك. في هذا الدليل ستتعرف على ما تفعله هذه التطبيقات فعليًا، وأنواعها المختلفة، والمزايا التي تستحق أن تبحث عنها فعلًا، وكيف تبدأ بها خطوة بخطوة دون أن تتحول إلى عبء جديد في حياتك.
لماذا يتفوق التطبيق على الذاكرة والورق؟
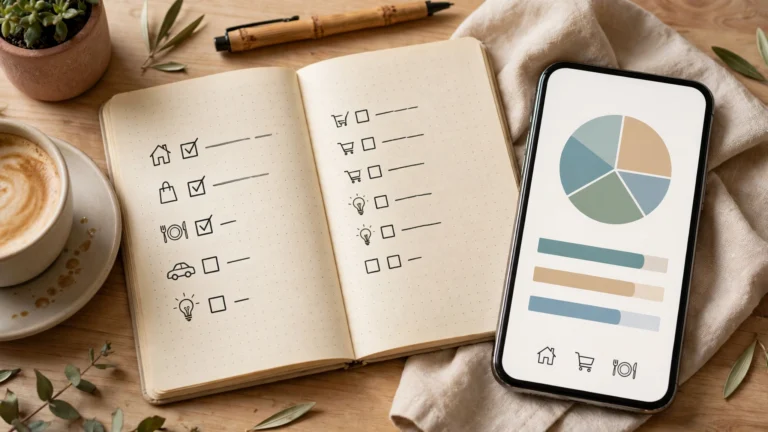
الذاكرة البشرية مصممة لتنسى التفاصيل الصغيرة، والمصروفات اليومية أغلبها تفاصيل صغيرة. قد تتذكر أنك دفعت فاتورة الكهرباء أو اشتريت هاتفًا، لكنك لن تتذكر بدقة كم أنفقت على المواصلات هذا الأسبوع أو على الوجبات الخفيفة خلال الشهر. أما الورق والقلم فمشكلتهما مختلفة: التسجيل اليدوي في دفتر يتطلب أن تحمل الدفتر معك، وأن تجلس في نهاية اليوم لتتذكر وتدوّن، وهو جهد ينقطع عند أول أسبوع مزدحم، ثم تتراكم الأيام الناقصة حتى يفقد السجل قيمته كاملة.
التطبيق على هاتفك يحل هاتين المشكلتين معًا. الهاتف في جيبك طوال اليوم، وتسجيل المصروف لحظة حدوثه لا يستغرق أكثر من ثوانٍ معدودة. والأهم أن التطبيق لا يكتفي بالتخزين، بل يجمع ويصنف ويحسب نيابة عنك: يعرض لك مجموع كل فئة، ويقارن إنفاقك هذا الشهر بالشهر الماضي، ويرسم لك صورة بصرية توفر عليك ساعات من الحساب اليدوي. الفارق الجوهري إذن ليس في وسيلة التسجيل ذاتها، بل في أن التطبيق يحوّل البيانات الخام إلى فهم، والفهم هو ما يغير السلوك.
ماذا تفعل تطبيقات إدارة الميزانية والمصروفات فعليًا؟
رغم اختلاف الأسماء والتصميمات، تدور أغلب هذه التطبيقات حول مجموعة وظائف أساسية تتكرر بصور متفاوتة:
- التسجيل اليدوي للمصروفات والدخل: تضيف كل عملية بنفسك: المبلغ، والفئة، وملاحظة قصيرة إن أردت. هذه هي الوظيفة الجوهرية التي يقوم عليها كل شيء آخر.
- التصنيف إلى فئات: تُوزع المصروفات على فئات مثل الطعام والمواصلات والفواتير والترفيه والسكن، بحيث ترى في نهاية الشهر أين يتركز إنفاقك بالضبط.
- وضع ميزانية لكل فئة: تحدد سقفًا شهريًا لكل فئة، فيتابع التطبيق تقدمك نحو هذا السقف ويعرض لك المتبقي منه باستمرار.
- التنبيهات: إشعارات تصلك عند الاقتراب من تجاوز ميزانية فئة معينة، أو قبل موعد فاتورة متكررة، حتى لا تفاجأ بخصم لم تحسب حسابه.
- التقارير والرسوم البيانية: ملخصات بصرية توزع إنفاقك على الفئات وتقارنه عبر الشهور، وهي أسرع طريقة لاكتشاف الأنماط التي لا تلاحظها أثناء الإنفاق اليومي.
- تذكير بالفواتير والمصروفات المتكررة: تسجل الإيجار والاشتراكات والأقساط مرة واحدة، فيتعامل معها التطبيق تلقائيًا في مواعيدها وينبهك قبلها.
بعض التطبيقات تضيف طبقات أخرى مثل تتبع الديون، وأهداف الادخار، وإدارة أكثر من محفظة أو حساب، لكن الوظائف الست السابقة هي العمود الفقري، ومن يفهمها يستطيع تقييم أي تطبيق يقابله.
الأنواع الرئيسية لتطبيقات الميزانية
ليست كل التطبيقات مبنية على الفلسفة نفسها، واختيار النوع المناسب لطبيعتك أهم من اختيار تطبيق بعينه. ويمكن تقسيم السوق عمومًا إلى أربعة أنواع رئيسية:
أولًا: تطبيقات التتبع اليدوي البسيطة
هي النوع الأكثر انتشارًا والأسهل في البداية: تطبيق خفيف تسجل فيه مصروفاتك ودخلك يدويًا، ويعرض لك الفئات والتقارير الأساسية. ميزته الكبرى هي التحكم الكامل والخصوصية؛ فلا يتصل بحسابك البنكي ولا يعرف عنك إلا ما تدخله بنفسك. وعيبه أن الالتزام عليك بالكامل؛ إن توقفت عن التسجيل توقفت الفائدة. هذا النوع مناسب لمن يريد بداية هادئة دون تعقيد، ولمن يتعامل بالنقد كثيرًا لأن العمليات النقدية لا تظهر في أي كشف بنكي أصلًا.
ثانيًا: التطبيقات المرتبطة بالحسابات البنكية
هذا النوع يتصل بحسابك البنكي أو بطاقاتك، فيستورد العمليات تلقائيًا ويصنفها دون أن تسجل شيئًا يدويًا. الراحة هنا قصوى، لكنها تأتي بثمن: تحتاج إلى ثقة كبيرة في الجهة المطورة، كما أن توفر هذا النوع يختلف من بلد لآخر ومن بنك لآخر، فقد لا تدعم بنوك منطقتك هذا الربط أصلًا. وهناك حد آخر عملي: العمليات النقدية تبقى خارج الصورة مهما بلغت دقة الربط البنكي، فإذا كان جزء كبير من إنفاقك نقدًا فستحتاج إلى تسجيله يدويًا على أي حال.
ثالثًا: تطبيقات الميزانية الصفرية وأسلوب المظاريف
تقوم هذه الفلسفة على قاعدة صارمة: لكل جنيه يدخل حسابك وظيفة محددة سلفًا، بحيث يساوي مجموع ما خصصته دخلك بالكامل ولا يتبقى مبلغ «بلا صاحب». وأسلوب المظاريف أقدم من التطبيقات نفسها؛ كان الناس يوزعون الراتب نقدًا على مظاريف ورقية مكتوب عليها «طعام» و«مواصلات» و«إيجار»، فإذا فرغ مظروف توقف الإنفاق منه. التطبيقات الحديثة رقمنت الفكرة نفسها بمظاريف افتراضية. هذا النوع ممتاز لمن يعاني من تسرب المال دون أن يدري أين، لأنه يجبرك على التخطيط قبل الإنفاق لا مجرد رصده بعده، لكنه يتطلب انضباطًا ومراجعة أسبوعية، وقد يبدو خانقًا لمن دخله غير منتظم.
رابعًا: تطبيقات الميزانية العائلية المشتركة
حين تدير أسرة ميزانيتها معًا، لا يكفي أن يسجل شخص واحد؛ فالمصروف يحدث عند الزوج والزوجة والأبناء أحيانًا. هذا النوع يتيح حسابًا مشتركًا أو مزامنة بين أجهزة أفراد الأسرة، بحيث يرى الجميع الصورة نفسها لحظة بلحظة: كم تبقى في فئة مشتريات البيت، ومن سجل ماذا. فائدته الحقيقية ليست تقنية بل اجتماعية؛ إذ يقلل النقاشات الغامضة حول المال ويستبدلها بأرقام يراها الجميع. في المقابل يحتاج إلى اتفاق مسبق داخل الأسرة على القواعد، وعلى ما يُسجل وما يبقى مصروفًا شخصيًا لكل فرد.
توجد تطبيقات عالمية معروفة وتطبيقات عربية في كل نوع من هذه الأنواع، والاختيار بينها مسألة ملاءمة لعاداتك وبنكك ولغتك، لا مسألة تطبيق «أفضل» على الإطلاق.
المزايا التي تهم فعلًا عند الاختيار
قوائم المزايا في صفحات التطبيقات طويلة ومغرية، لكن قليلًا منها هو ما سيحدد إن كنت ستستمر في الاستخدام بعد الشهر الأول أم لا. ركّز على الآتي:
- دعم اللغة العربية: أن تكون الواجهة عربية بالكامل، وأن تعمل الكتابة من اليمين لليسار بشكل سليم، وأن تستطيع تسمية فئاتك بأسماء عربية مفهومة لك، لأنك ستتعامل مع التطبيق يوميًا وأي احتكاك لغوي سيجعلك تؤجل التسجيل ثم تتركه.
- العمل دون اتصال بالإنترنت: ستحتاج إلى تسجيل مصروفات في أماكن ضعيفة التغطية أو أثناء السفر؛ التطبيق الجيد يسجل محليًا ويزامن لاحقًا دون أن تفقد شيئًا.
- سرعة إضافة المصروف: هذا هو العامل الحاسم عمليًا. إذا كانت إضافة عملية واحدة تتطلب خمس شاشات، ستتوقف عن التسجيل خلال أسبوع. جرّب بنفسك: كم ثانية وكم نقرة تحتاج لتسجيل مبلغ وفئة؟ كلما قلّت الخطوات زادت فرص استمرارك.
- فئات قابلة للتخصيص: فئات جاهزة لا تناسب الجميع؛ فأنت تحتاج فئات تعكس حياتك أنت: «تعليم الأبناء»، «صيانة السيارة»، «عمل حر»… إمكانية إضافة فئاتك وحذف ما لا تستخدمه تجعل التقارير صادقة.
- التصدير والنسخ الاحتياطي: بيانات سنوات من التسجيل أصل ثمين؛ تأكد أن التطبيق يتيح تصدير بياناتك بصيغة قابلة للقراءة مثل جداول البيانات، وأن هناك نسخًا احتياطيًا سحابيًا أو يدويًا، حتى لا يضيع سجلك كله إذا فقدت هاتفك أو قررت الانتقال لتطبيق آخر.
- تعدد العملات: مهم إذا كنت تسافر كثيرًا أو تتسوق من متاجر أجنبية أو تتلقى دخلًا بعملة مختلفة؛ وجود تحويل تلقائي بأسعار تقريبية يوفر عليك حسابات جانبية مشتتة.
- الخصوصية ومكان تخزين البيانات: هل تُحفظ بياناتك على هاتفك فقط أم على خوادم الشركة؟ هل يبيع التطبيق بيانات مجمعة لأطراف ثالثة؟ هذه أسئلة مشروعة يجب أن تجد إجاباتها قبل أن تمنح التطبيق سجل إنفاقك الكامل.
لاحظ أن مزايا لامعة كثيرة — مثل مسح الإيصالات ضوئيًا أو التنبؤ بالإنفاق بالذكاء الاصطناعي — قد تكون لطيفة، لكنها لا تعوض بطء الإدخال أو غياب النسخ الاحتياطي. الأساسيات أولًا دائمًا.
مجاني أم مدفوع؟ وكيف تقرر؟
أغلب تطبيقات الميزانية تعمل بنموذج مختلط: نسخة مجانية بالوظائف الأساسية، واشتراك مدفوع يفتح طبقة إضافية. ما تضيفه الخطط المدفوعة عادة يقع في خانات متكررة: عدد غير محدود من الفئات أو الحسابات، تقارير أعمق ومقارنات أطول زمنيًا، مزامنة بين أجهزة متعددة، ربط بنكي تلقائي حيث يتوفر، إزالة الإعلانات، وأحيانًا دعم فني أسرع. أما التسجيل اليدوي والفئات الأساسية والميزانية البسيطة فتكون غالبًا متاحة مجانًا.
القاعدة العملية للقرار: ابدأ بالنسخة المجانية من أي تطبيق يعجبك، واستخدمها شهرًا كاملًا بجدية. فإن وجدت نفسك تصطدم بحد معين مرارًا — تريد فئات أكثر، أو تقارير تقارن ربع سنة كاملًا، أو مزامنة مع هاتف زوجتك — فهذه علامة أن الاشتراك سيشتري لك قيمة حقيقية تستخدمها فعلًا. أما أن تدفع من اليوم الأول لمجرد أن الخطة المدفوعة «تبدو أكمل» فغالبًا ستدفع مقابل مزايا لن تلمسها. وقارن تكلفة الاشتراك السنوي بما يوفره عليك التطبيق أصلًا؛ اشتراك يعادل ثمن وجبة توصيل واحدة سنويًا مقابل رؤية واضحة لمالك طوال العام صفقة عادلة، بينما اشتراك باهظ لتطبيق تفتحه مرة في الشهر ليس كذلك.
الخصوصية والأمان: خطوط حمراء لا تتجاوزها
سجل مصروفاتك ليس بيانات تافهة؛ إنه خريطة حياتك: أين تتسوق، وأين تعالج، ومتى تسافر، وكم تكسب تقريبًا. لذلك تعامل مع اختيار التطبيق بجدية أمنية تليق بهذه الحساسية:
- راجع الأذونات: تطبيق ميزانية لا يحتاج إلى الوصول لجهات اتصالك أو مكالماتك أو موقعك الدقيق طوال الوقت. كل إذن بلا مبرر واضح علامة استفهام، والأذونات الزائدة سبب كافٍ لاستبعاد التطبيق.
- لا تشارك كلمة مرور حسابك البنكي أبدًا: إن طلب منك تطبيق إدخال بيانات دخول بنكك مباشرة في صفحاته هو، فتوقف. الربط البنكي المشروع يتم عبر صفحات البنك الرسمية أو واجهات معتمدة، ولا يمر بكلمة مرورك عند طرف ثالث يحتفظ بها.
- فعّل قفل التطبيق والبصمة: أغلب التطبيقات الجيدة تتيح قفلًا برقم سري أو بصمة إصبع أو وجه؛ فعّلها حتى لا يطلع أي شخص يمسك هاتفك على وضعك المالي كاملًا.
- اقرأ سياسة الخصوصية بتركيز على ثلاث نقاط: أين تُخزن البيانات، وهل تُشارك مع أطراف ثالثة ولأي غرض، وكيف تحذف حسابك وبياناتك نهائيًا إذا قررت الرحيل. إن لم تجد إجابات واضحة، فهذه إجابة بحد ذاتها.
- حمّل من المتاجر الرسمية فقط: النسخ المعدّلة المنتشرة خارج المتاجر قد تحمل ما لا يُحمد، وبياناتك المالية ليست مجالًا للمغامرة بتوفير ثمن اشتراك.
كيف تبدأ؟ تحدي السبعة أيام أولًا
أكبر خطأ عند البدء هو محاولة بناء ميزانية كاملة من اليوم الأول بناءً على تخميناتك عن إنفاقك، لأن التخمينات متفائلة دائمًا. الطريق الصحيح يبدأ بالرصد قبل التخطيط:
المرحلة الأولى: سبعة أيام من التسجيل الصادق
لمدة أسبوع واحد، سجّل كل مصروف مهما صغُر: القهوة، والمواصلات، والبقشيش، والشحن، والمشتريات الصغيرة التي تسميها عادة «حاجات بسيطة». لا تحاول تغيير أي سلوك في هذه المرحلة ولا تحكم على نفسك؛ هدفك الوحيد جمع الحقيقة كما هي. اختر فئات قليلة واسعة في البداية — ست إلى ثماني فئات تكفي — لأن الدقة المفرطة في التصنيف من أول يوم تقتل الحماس. في نهاية الأسبوع ستملك أول صورة حقيقية، وستفاجأ غالبًا من حجم فئة أو فئتين لم تكن تنتبه لهما.
المرحلة الثانية: بناء ميزانية شهرية من أرقامك أنت
الآن وسّع النظر: اجمع مصروفات أسبوعك واضربها تقريبيًا في أربعة، وأضف المصروفات الشهرية الثابتة كالإيجار والفواتير والأقساط، والسنوية موزعة على الشهور كالتأمين والتراخيص. بهذا تبني ميزانية واقعية لأنها مولودة من سلوكك الفعلي لا من صورة مثالية في رأسك. حدد لكل فئة سقفًا قريبًا من إنفاقك الحالي ثم اخفضه تدريجيًا بنسبة صغيرة كل شهر بدل القفزات العنيفة التي تنهار بعد أسبوعين. ولا تنسَ أن تخصص في ميزانيتك بندًا لبناء احتياطي مالي للطوارئ ولو بمبلغ بسيط ثابت؛ فهذا البند هو ما يحمي الميزانية كلها من الانهيار عند أول عطل سيارة أو ظرف صحي، وقد شرحنا في دليلنا خطوات بناء صندوق طوارئ يحميك من الأزمات بالتفصيل. وبالمثل، إن كان دخلك من مصدر واحد وتريد تقوية الميزانية من جهة الدخل لا المصروف فقط، فستجد في دليل الربح من الإنترنت للمبتدئين مداخل عملية لبناء دخل إضافي يوازي ضبط الإنفاق.
التقارير ليست للزينة: اكتشف تسربات مالك
بعد شهرين أو ثلاثة من التسجيل المنتظم، تصبح تقارير التطبيق أثمن ما فيه، لأنها تكشف أنماطًا يستحيل رؤيتها من داخل الزحام اليومي. ابحث خصوصًا عن ثلاثة تسربات كلاسيكية تظهر عند أغلب الناس:
- الاشتراكات المنسية: خدمات اشتركت فيها لغرض مؤقت وما زالت تُخصم شهريًا: منصات مشاهدة لا تفتحها، وتطبيقات بريمات مدفوعة لا تستخدمها، وعضويات انتهت حاجتك إليها. التقرير يجمعها لك في رقم شهري واحد قد يصدمك.
- طلبات الطعام الجاهز: كل طلب على حدة يبدو معقولًا، لكن حين يجمع التقرير طلبات الشهر كله في فئة واحدة تكتشف أنها تنافس فاتورة مشتريات البيت نفسها، وأن جزءًا منها كان يمكن أن يتحول إلى طعام منزلي بثلث التكلفة.
- المصروفات اليومية الصغيرة: القهوة الجاهزة، والوجبات الخفيفة، ورسوم التوصيل، والمشاوير القصيرة بسيارات الأجرة التطبيقية. هذه الفئة خطيرة تحديدًا لأنها لا تشعرك بالذنب لحظة حدوثها؛ عشرة جنيهات هنا وعشرون هناك تبدو لا شيء، لكنها على مدار شهر قد تساوي قسطًا كاملًا.
المقصود من اكتشاف التسربات ليس جلد الذات ولا الحرمان الشامل، بل إعادة التوجيه الواعي: أن تلغي ما لا تستخدمه فعلًا، وتضع سقفًا معقولًا لما تستمتع به، فتتحول الأموال المتسربة إلى ادخار أو إلى إنفاق يمنحك قيمة حقيقية. وراجع تقريرك مرة واحدة شهريًا في جلسة هادئة لا تتجاوز ربع ساعة؛ الانتظام في المراجعة أهم من طولها.
أخطاء شائعة تجعل الناس يهجرون التطبيق
نسبة كبيرة ممن يحمّلون تطبيقات الميزانية يتوقفون خلال أسابيع، ونادرًا ما يكون السبب هو التطبيق نفسه. الأخطاء المتكررة هي:
- الهجر بعد أول أسبوع فوضوي: تنسى التسجيل ثلاثة أيام، فتشعر أن البيانات «تلوثت» وتترك كل شيء. الحل بسيط: سجّل ما تتذكره تقريبيًا وأكمل من اليوم؛ البيانات الناقصة قليلًا أفضل من لا بيانات إطلاقًا.
- فئات مفصّلة أكثر من اللازم: من يبدأ بثلاثين فئة فرعية سيقضي أمام كل مصروف وقتًا في الحيرة: هل هذه «مشروبات ساخنة» أم «مقاهٍ»؟ ابدأ واسعًا، وقسّم الفئة فقط إذا أظهر التقرير أنها تخفي نمطًا يستحق الفصل.
- التسجيل دون تغيير أي سلوك: التطبيق مرآة لا عصا سحرية؛ إن اكتفيت بمشاهدة الأرقام شهرًا بعد شهر دون إلغاء اشتراك واحد أو وضع سقف واحد، ستتحول المرآة إلى مصدر إحباط وتتركها. اربط كل مراجعة شهرية بقرار عملي واحد على الأقل.
- ميزانية مثالية مستحيلة: سقوف منخفضة جدًا تُبنى على الحماس لا على بياناتك، فتنهار عند أول مناسبة اجتماعية، ويُهجر المشروع كله. التدرج الواقعي يدوم، والحماس المؤقت لا يدوم.
- إهمال المصروفات النقدية: تسجيل عمليات البطاقة فقط وترك الكاش يجعل التقرير متفائلًا كاذبًا؛ إما أن تسجل النقد لحظتها، أو تعامل سحب الكاش نفسه كمصروف في فئة «نقدي» لتبقى الصورة مكتملة.
متى تكون الورقة أو جدول البيانات أفضل بصدق؟
بصراحة كاملة: التطبيق ليس الحل الأمثل للجميع. هناك حالات يكون فيها جدول بيانات بسيط على حاسوبك، أو حتى دفتر ورقي منظم، خيارًا أذكى. إن كان دخلك ومصروفاتك قليلة العدد وثابتة إلى حد كبير — راتب واحد وفواتير معدودة ومشتريات أسبوعية منتظمة — فقد يغنيك جدول شهري بسيط تراجعه مرة واحدة عن تسجيل يومي لا يضيف لك معلومة جديدة. وإن كنت ممن يعملون على الحاسوب طوال اليوم أصلًا ويفضلون شاشة كبيرة ولوحة مفاتيح، فجدول البيانات يمنحك مرونة كاملة في بناء تقاريرك الخاصة دون قيود أي تطبيق. كذلك من لديه حساسية عالية تجاه مشاركة بياناته المالية مع أي جهة خارجية، سيجد في ملف محلي على جهازه راحة بال لا يوفرها أي حل سحابي. المعيار الحقيقي ليس حداثة الأداة، بل التزامك بها؛ أفضل نظام ميزانية هو الذي ستفتحه فعلًا بعد ستة أشهر من اليوم، أيًا كانت صورته.
الخلاصة: الأداة وسيلة، والوعي هو الهدف
تطبيقات إدارة الميزانية والمصروفات لا تجعلك ثريًا ولا تمنعك من الإنفاق بقرار سحري، لكنها تفعل شيئًا واحدًا جوهريًا: تجعل مالك مرئيًا. حين ترى بوضوح أين يذهب كل جنيه، تتحول قراراتك من ردود فعل متسرعة إلى اختيارات واعية، وتكتشف أن جزءًا لا بأس به من «ضيق الحال» كان في الحقيقة تسربات صغيرة قابلة للإغلاق. اختر نوع التطبيق الذي يناسب طبيعة حياتك، وتأكد من الأساسيات: سرعة التسجيل، ودعم العربية، وفئات قابلة للتخصيص، ونسخ احتياطي، وسياسة خصوصية محترمة. ابدأ بتحدي سبعة أيام من الرصد الصادق، ثم ابنِ ميزانيتك الشهرية من أرقامك الحقيقية لا من أمنياتك، وراجع تقريرك مرة في الشهر لتغلق تسربًا أو تعدّل سقفًا. ومهما تكن الأداة التي اخترتها — تطبيقًا متكاملًا أو جدولًا بسيطًا أو دفترًا ورقيًا — تذكّر أن قيمتها كلها في الاستمرار؛ فشهر واحد من الوضوح قد يغير عادات بنيتها سنوات من الإنفاق الأعمى.
تنبيه: المحتوى المنشور في هذا المقال تعليمي لأغراض التوعية فقط، ولا يُعد نصيحة استثمارية أو مالية. استشر مستشارًا ماليًا مرخصًا قبل اتخاذ أي قرار استثماري.