تطبيقات حساب الزكاة والصدقات: أخرج زكاتك بدقة واطمئنان من هاتفك
مقدمة: الزكاة ركن عظيم وفريضة معلومة
الزكاة ركن من أركان الإسلام الخمسة، وفريضة ثابتة القدر معلومة الشروط، إلا أن حسابها عند كثير من المسلمين يتحول كل عام إلى موسم من الحيرة والارتباك. فالمال لم يعد محصوراً في كيس واحد يُحفظ في البيت، بل توزع بين رواتب شهرية وحسابات ادخار ومحافظ إلكترونية وأسهم وصناديق استثمارية وذهب مخزون، إضافة إلى ديون لك عند الناس وديون عليك لغيرك. كل صنف من هذه الأموال له معاملة شرعية خاصة في الزكاة، وتختلف آراء العلماء في تحديد الحول لبعضها، كما أن سعر الذهب الذي يُقاس به النصاب يتغير باستمرار، فتضيع الدقة بين دفتر قديم وذاكرة مثقلة وتقديرات اللحظة الأخيرة.
نتيجة لذلك، قد تتأخر الفريضة عن وقتها، أو تؤدى بتقدير متعجل لا يطمئن له القلب، مما يوقع المسلم في شبهة التقصير. وهنا جاءت تطبيقات حساب الزكاة والصدقات لتجمع هذه الصورة المتفرقة في مكان واحد: تحسب المال صنفاً صنفاً، وتذكر بموعد حول كل مال، وتوثق ما أُخرج عاماً بعد عام. غير أن التطبيق يظل آلة حاسبة لا مفتياً؛ فهو يجمع ويضرب ويقسم، أما الحكم الشرعي في المسائل المختلف فيها فيبقى لأهل العلم. يهدف هذا المقال إلى شرح كيفية الاستفادة من هذه التطبيقات بدقة واطمئنان، مع الالتزام بالضوابط الشرعية.
لماذا يصعب حساب الزكاة يدويًا عند أغلبنا؟
تعود الصعوبة إلى عدة عوامل متداخلة تجعل الحصر اليدوي عرضة للخطأ والنسيان:
- تعدد أوعية المال: راتب وحساب ادخار ومحفظة إلكترونية وأسهم أو صناديق وذهب مخزون وديون عند الناس وديون عليك، وكل وعاء له طريقة حساب خاصة.
- اختلاف الحول: حول المال ليس واحداً لكل الأصناف عند بعض الآراء، مما يستدعي تتبع تاريخ امتلاك كل مبلغ على حدة.
- تقلب سعر النصاب: النصاب يُقدر بالذهب أو الفضة، وسعرهما يتغير يومياً، فيتعين تحديث القيمة لحظة الحساب.
- تشابك الديون: دين لك على غيرك ودين عليك لغيرك يؤثران في وعاء الزكاة بطرق مختلفة، ويصعب فصلهما دون سجل دقيق.
- غياب التوثيق المستمر: الاعتماد على الذاكرة أو دفاتر غير منتظمة يؤدي إلى إغفال مبالغ أو تكرارها.
هذه التعقيدات مجتمعة تجعل الحساب اليدوي مهمة مرهقة وغير موثوقة، وتفتح الباب أمام التقديرات التقريبية التي قد تضر بصحة الفريضة.
ما الذي تفعله تطبيقات حساب الزكاة فعلًا؟
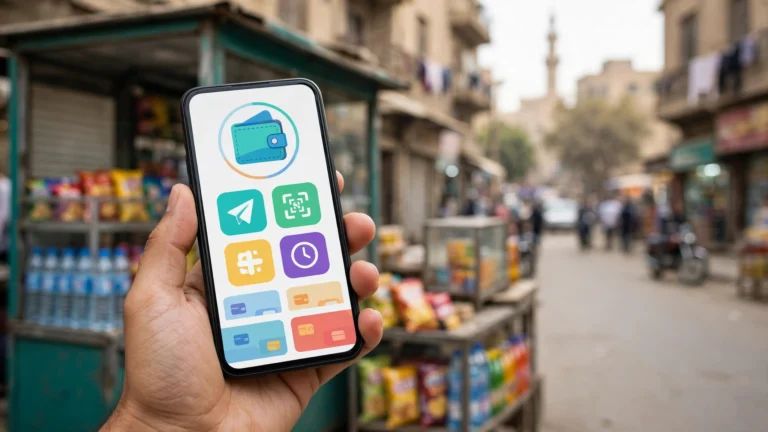
تجمع هذه التطبيقات أصناف مالك في شاشة واحدة؛ فترى النقد والذهب والفضة وعروض التجارة والديون المرجوّة معاً، مما يغنيك عن جداول يدوية متفرقة.
تجميع أصناف المال في شاشة واحدة
- عرض موحد للنقد والذهب والفضة وعروض التجارة والديون المرجوّة
- إمكانية إضافة أو حذف صنف بضغطة واحدة
- ترتيب تلقائي حسب نوع المال
تحديث قيمة النصاب بسعر الذهب أو الفضة أولًا بأول
تعتمد التطبيقات على أسعار السوق الحية للنصاب، فتُحدّث قيمة النصاب كلما تغيّر سعر الذهب أو الفضة، بدلاً من الاعتماد على أرقام ثابتة قد تصبح قديمة.
حساب مقدار الزكاة عن كل صنف ومجموعها النهائي
بعد إدخال القيم، تقوم الخوارزمية بحساب نصاب كل صنف على حدة، ثم تجمع النتائج لتعطي المبلغ الكلي الواجب إخراجه، مع توضيح النسبة لكل نوع.
تذكير بقرب الحول
تتيح ميزة التنبيه التلقائي قبل حلول حول الزكاة، فتتجنب نسيان الموعد وتضمن إخراج الزكاة في وقتها.
حفظ سجل بما أخرجته في الأعوام السابقة وبما بقي عليك
يُخزّن التطبيق تاريخ المبالغ المُخرجة سنويًا، ويبين ما تبقى عليك إن قمت بإخراج جزء فقط، مما يسهل المتابعة والمراجعة لاحقًا.
بياناتك المالية حساسة: ماذا تُدخل وماذا تحتفظ به لنفسك؟
يكفي التطبيقَ أرقامٌ مجمعة لكل صنف؛ لا حاجة لتفاصيل الحسابات البنكية، ولا لأرقام البطاقات، ولا لكلمات المرور أبدًا.
ما يكفي التطبيق من بيانات
- إجمالي النقد المتاح
- وزن الذهب والفضة وقيمتهما الحالية
- قيمة عروض التجارة الإجمالية
- مبلغ الديون المرجوّة المتوقع استيفاؤها
الفرق بين تطبيق يحسب فقط وجهة تستلم الزكاة وتوزعها
التطبيق الذي يقتصر على الحساب يطلب بيانات عددية فقط، بينما الجهة التي تستلم وتوزع قد تطلب معلومات شخصية إضافية؛ لكل منهما مستوى ثقة مختلف يجب تقييمه على حدة.
مراجعة سياسة الخصوصية
- هل تبقى البيانات مخزنة على جهازك فقط؟
- هل تُرفع إلى خوادم خارجية؟
- ما مدى تشفير الاتصال والتخزين؟
كلما قلّت البيانات التي تسلّمها كان حسابك أدقّ لقلبك وأسلم لمالك، فاختر الحل الذي يحترم خصوصيتك ويمنحك الطمأنينة الكاملة.
التطبيق يحسب ولا يُفتي: مسائل ترجع فيها لأهل العلم
يُعدُّ الرقم الذي يُخرجه البرنامج مجردَ أساسٍ منظَّمٍ لترتيب الحساب، ولا يغني عن استشارة من تثق في علمه عند ورودِ المسائل التي يختلف فيها الفقهاء. فـزكاة الأسهم والصناديق تتفاوت معاملتها بحسب قصد المالك: أهي متاجرةٌ قصيرة الأجل أم استثمارٌ طويل الأمد؟ وكذلك زكاة العقار المؤجر تختلف عن زكاة العقار المعدّ للبيع، والديون التي لك عند مماطل قد لا تُعتبر مالاً مستحقاً للزكاة إن تعذّر استيفاؤها، والمال المجموع لغرض قريب كزواج أو سكن — ومنه ما يجمعه كثيرون ضمن خطط الادخار للعمرة والحج — يدخل في بابٍ فيه تفصيلٌ وخلاف معتبر. لذا خذ نتيجة التطبيق نقطةَ انطلاق، ثم اعرض كلَّ مسألةٍ خاصة على عالمٍ موثوق، ولا تجعل سهولة الزر بديلًا عن السؤال الواجب.
- تفريق النية في الأسهم والصناديق بين متاجرة واستثمار
- تمييز العقار المؤجر عن العقار المعدّ للبيع
- معالجة الديون المتعثرة عند احتساب النصاب
- المال المجمع لأغراض قريبة كزواج أو سكن
الصدقة الجارية والوقف الرقمي: باب آخر تفتحه التطبيقات
تجمع كثير من المنصات بين حاسبة الزكاة وباب التبرع، فتتيح مشاريع موثقة بمتابعة مستمرة، وكفالات دورية بمبالغ صغيرة منتظمة، وصدقات سريعة في مواسم الخير. والصدقة المنتظمة الصغيرة بانتظامها قد تنفع صاحبها ومن تصل إليه أكثر من دفعة كبيرة عابرة، على أن يبقى سؤال التحقق من الجهة ووصول التبرع لمستحقيه سؤالًا لا يُستغنى عنه مهما بدت الواجهة جميلة.
- مشاريع موثقة مع متابعة دورية لتقارير الإنجاز
- كفالات صغيرة متكررة تُسهم في استدامة العطاء
- فرص صدقة سريعة في مواسم مخصوصة
- ضرورة التأكد من وصول المال لمستحقيه قبل الإيداع
علّم أبناءك الزكاة بحساب حقيقي لا بدرس نظري
أجمل ما تصنعه هذه التطبيقات في البيت أن تحوّل الزكاة من رقم يخرج في صمت إلى عبادة يراها الأبناء ويشاركون في فهمها، فتُصبح اللحظة التي يجلس فيها الوالدان مع الأولاد حول جهاز الحساب فرصة لتعليم القيم المالية والدينية معاً، حيث يُشرح بلغة تناسب عمر كل طفل من أين جاء المال الذي تجمّع في خزينة الأسرة، ولماذا يُخرج جزء منه، ولمن يصل هذا الجزء، فيتحول المفهوم من مجرد واجب مالي إلى قصة حية تمس القلب والعقل، ويشعر الطفل بأن المال الذي يملكه ليس ملكاً مطلقاً بل أمانة تُوزع بعدالة ورحمة.
- مشاركة حقيقية في الحساب : يدع الأكبر سناً يجرّب حساب مبلغ صغير من مدخراته الخاصة إن بلغت نصاباً في حساب مبسّط يشرف عليه الوالدان، فيلمس بنفسه خطوات تحديد النصاب، وحساب النسبة، واختيار المستحقين، مما يجعله يدرك أن الزكاة عملية دقيقة تحتاج إلى انتباه وتدبر، لا مجرد رقم يُكتب في دفتر.
- تربية الشعور بالمسؤولية : عندما يرى الطفل الزكاة تُحسب وتُخرج أمامه، ينشأ وهو يراها جزءاً طبيعياً من المال لا ضريبة ثقيلة تظهر في الكبر فجأة، فيكبر وهو يحمل قناعة داخلية بأن العطاء جزء من دورة الحياة المالية، وأن كل درهم له وجهة محددة تُرضي الخالق وتخدم المجتمع.
- بناء عادة مستمرة : تكرار هذه الجلسة سنوياً أو كلما توفرت مدخرات جديدة يرسخ العادة في النفس، فيكبر الأبناء وهم يعلمون أن الحساب ليس حدثاً عابراً بل ممارسة دائمة تُجدد الإيمان بالعدالة الاجتماعية، وتجعلهم قادرين على إدارة أموالهم مستقبلاً بحكمة ووعي.
- تعزيز الترابط الأسري : الجلسة المشتركة حول الحساب تفتح باب الحوار بين الأجيال، فيتبادل الوالدان والأبناء الأفكار حول الأولويات، ويكتسب الصغار لغة مالية رصينة تُساعدهم على اتخاذ قرارات سليمة حين يكبرون، بينما يستفيد الكبار من نظرة الأبناء البريئة التي تذكرهم بجوهر العبادة.
بهذه الطريقة تتحول التطبيقات من أدوات تقنية بحتة إلى وسائل تربوية عميقة، تُغرس في قلوب الناشئة حب الزكاة وفهمها، وتجعل من كل عملية حساب لحظة تعليمية تُثري الروح وتثبت العقيدة، فيكبر الجيل الجديد وهو يحمل في داخله بذور العطاء المسؤول والوعي المالي المستنير.
أخطاء شائعة عند حساب الزكاة بالتطبيقات
عندما يلجأ المستخدم إلى تطبيقات حساب الزكاة والصدقات، قد يظن أن مجرد إدخال بعض الأرقام يكفي ليحصل على نتيجة صحيحة، غير أن الواقع يكشف عن سلسلة من الأخطاء التي تتسلل بصمت وتحول الفريضة من واجب مؤكد إلى تقدير غير دقيق، ومن أبرز هذه الأخطاء الاعتماد على الذاكرة في تدوين القيم المالية، حيث يدخل المستخدم أرقاماً تقريبية مستمدة من تقديرات شخصية فيخرج الحساب بمظهر دقيق بينما يكون مضمونه خاطئاً تماماً.
- إدخال أرقام تقريبية من الذاكرة فيخرج حساب دقيق الشكل خاطئ المضمون، لأن التقديرات الشخصية تفتقر إلى الدقة المطلوبة في تحديد النصاب والأنصبة، مما يؤدي إلى زكاة غير مطابقة للشرع.
- الاعتماد على قيمة نصاب قديمة لم يحدّثها التطبيق فتُبنى الفريضة على سعر ذهب لم يعد موجوداً، فيظل الحساب معتمداً على معيار تجاوزته الأسواق ويخرج الزكاة إما زائدة أو ناقصة دون علم المستخدم.
- نسيان صنف كامل من المال كمحفظة قديمة أو دين مرجوّ عند قريب فتخرج الزكاة ناقصة بلا قصد، لأن إغفال أي وعاء مالي يدخل في وعاء الزكاة يُبطل كمال الفريضة.
- إدخال بيانات دخول بنكية في تطبيق يطلبها بينما الحساب لا يحتاجها أصلاً، مما يعرض المعلومات الحساسة للخطر ولا يسهم في تحسين دقة الحساب.
- دفع الزكاة عبر جهة داخل التطبيق دون أي تحقق من وصولها لمستحقيها لمجرد أن الواجهة بدت احترافية، فالتأكد من وصول المال إلى مستحقيه يظل مسؤولية مستقلة عن جودة التصميم.
لذلك ينبغي على كل مستخدم أن يراجع البيانات المدخلة يدوياً، وأن يتأكد من تحديث القيم المرجعية في التطبيق، وأن يحصي جميع أصناف المال التي يملكها، وألا يمنح أي برنامج صلاحيات بنكية غير ضرورية، وأن يتحقق من مصداقية الجهة المستقبلة للزكاة قبل إتمام الدفع، فاليقظة الشخصية تبقى الضمانة الحقيقية لإخراج الزكاة بدقة واطمئنان.
سجل الزكاة عبر الأعوام: ذاكرة مالية وروحية معًا
إن الاحتفاظ بسجل دقيق لما يخرج من الزكاة كل عام يتحول إلى مرجع حي يوثق مقدار المال الذي زُكّي، ومقدار الزكاة المستحقة، وتاريخ إخراجها، والجهات التي وصلت إليها؛ هذا التوثيق ليس مجرد إجراء إداري بل هو أداة تمنح صاحب المال يقينًا داخليًا حين تثار تساؤلات في الأعوام اللاحقة حول ما إذا كان قد أدى حق ماله عن سنة معينة أم لا، فيجد الجواب واضحًا في صفحاته دون حاجة لتخمين أو اعتماد على الذاكرة وحدها.
عندما يصبح السجل عادة سنوية، يتحول إلى مرآة تعكس مسار الثروة عبر الزمن؛ يمكن للمتابع أن يرى بوضوح نمو ماله أو تراجعه من خلال مقارنة المبالغ المزكاة سنة بعد أخرى، وهذه الرؤية لا تمنحها الذاكرة العابرة بل يمنحها التوثيق المستمر، فيصبح صاحب المال قادرًا على اتخاذ قرارات مالية أكثر وعيًا مستندة إلى تاريخ زكاته الخاص.
إلى جانب البعد المالي، يحمل السجل قيمة تربوية عميقة؛ حين يراه الأبناء من بعد الآباء يدركون أن الزكاة في هذا البيت ليست حدثًا عابرًا بل نظام حياة يُمارس بانتظام ويُحترم بتفاصيله، فينشأ لديهم شعور بالمسؤولية والانتماء لمنهج العطاء، ويتعلمون كيف يكون التدوين وسيلة لحفظ العبادة وتوريثها.
التطبيق الذي يوفر حفظ هذا السجل ويتيح تصديره يمنح المستخدم ذاكرة لا تضيع بضياع هاتف أو دفتر ورقي؛ فالتخزين السحابي أو النسخ الاحتياطي يضمن بقاء البيانات متاحة في أي وقت ومن أي جهاز، مما يزيل مخاوف الفقدان ويمنح الطمأنينة بأن كل تفصيلة موثقة ستبقى شاهدة على الوفاء بالواجب.
- توثيق مستمر لكل سنة زكوية بتفاصيلها الكاملة
- مراجعة سهلة تتيح مقارنة الأعوام وكشف اتجاهات المال
- أثر تربوي ينقل للأجيال قيمة الانتظام في العبادة المالية
- حفظ آمن يضمن بقاء السجل رغم تغير الأجهزة أو فقدان الدفاتر
بهذا يتحول سجل الزكاة من مجرد قائمة أرقام إلى ذاكرة مالية وروحية ترافق المسلم طوال حياته، وتكون شهادة حية على التزامه ووعيه، وتورث للأبناء منهجًا واضحًا في إدارة المال وأداء الحق فيه.
رتّب أموالك قبل الحول: عادة سنوية تسبق الحساب
البدء المبكر في ترتيب المال يمنحك رؤية واضحة عندما يحين وقت إخراج الزكاة، فيتحول الواجب من مهمة مرهقة إلى ممارسة منظمة تُشعر بالطمأنينة.
- حدّث قائمة أموالك وديونك مرة في العام على الأقل في مستند واحد بسيط يجمع كل ما تملكه وما عليك، مما يسهل مراجعة المجموع دون عناء البحث في سجلات متفرقة، وهي عادة يسهل الحفاظ عليها طوال العام بمساعدة تطبيقات إدارة المصروفات التي تجمع أموالك في صورة واحدة دائمًا.
- اجمع كشوف حساباتك ومحافظك قبل موعد حولك بأيام لا في ليلته، لتتأكد من اكتمال البيانات وتصحيح أي خطأ قبل احتساب النصاب.
- دوّن ما أخرجته وما نويته من صدقات خلال العام في نفس المستند، حتى لا تختلط عليك الأبواب وتعرف بدقة ما تم أداؤه وما بقي مستحقًا.
- اجعل يوم حولك موعدًا عائليًا معلومًا يراجع فيه أهل البيت مالهم معًا، فيشارك الجميع في التحقق من الأرقام ويتعاونون على إخراج الزكاة بروح واحدة.
- تذكر أن الزكاة تُخرج من مال مرتّب معلوم لا من فوضى مالية تُخمن، فالترتيب المسبق يحول الحساب إلى عملية دقيقة وواثقة ترضي الله وتريح النفس.
كيف تختار تطبيق زكاة وصدقات يناسبك؟
- وضوح الجهة القائمة عليه ومرجعيتها الشرعية المعلنة إن وُجدت يُطمئن المستخدم إلى أن الحسابات تستند إلى فتاوى معتمدة وأن الجهة مسؤولة أمام المجتمع العلمي والشرعي.
- تحديثه لقيمة النصاب بانتظام لا بأرقام ثابتة قديمة يضمن أن الحساب يعكس أسعار الذهب والفضة الحالية في كل عام هجري، مما يمنع الخطأ الناتج عن ثبات القيم.
- اقتصاره على الحساب دون طلب بيانات دخول بنكية يحافظ على خصوصية المستخدم المالية ويمنع أي محاولة للوصول إلى الحسابات المصرفية الشخصية.
- سجل واضح لما أخرجته عبر الأعوام يتيح مراجعة المبالغ المدفوعة سابقاً، ويسهل تدقيق الزكاة عند الحاجة إلى إثبات الأداء أمام الجهات المختصة.
- وإن كان يستلم التبرعات فشفافيته في تقارير المشاريع ووصول الأموال لمستحقيها يعزز الثقة من خلال نشر تقارير دورية توضح مصارف التبرعات وآلية توزيعها.
أسئلة شائعة
هل يغني حساب التطبيق عن سؤال أهل العلم في حالتي الخاصة؟
لا، فالتطبيق يقدم حساباً عاماً يستند إلى القواعد المتفق عليها، بينما الحالات الخاصة كالدين المعين، أو المال المختلط، أو النية المتغيرة تحتاج إلى فتوى شخصية من عالم موثوق يراعي تفاصيل الواقع.
ماذا أفعل إذا اكتشفت أني أخرجت أقل من الواجب في عام سابق؟
يجب عليك أداء الفرق في أقرب وقت ممكن، ويُستحب أن تستشير عالماً لتحديد كيفية احتساب النقص وما يلزمك شرعًا في ذلك، ثم تسجل المبلغ المكمل في التطبيق للاحتفاظ بسجل كامل.
هل أدفع زكاتي عبر التطبيق نفسه أم أحسب فيه وأدفع بنفسي؟
الأفضل أن تستخدم التطبيق للحساب الدقيق والتذكير بالمواعيد، ثم تقوم أنت بتسليم الزكاة إلى المستحقين أو إلى جهة موثوقة تختارها، لأن الدفع المباشر يمنحك يقين وصول المال إلى مصارفه الشرعية.
تطبيقات حساب الزكاة تجمع مالك المتفرق في صورة واحدة، تحسب النصاب بدقة، تذكّرك بالمواعيد، وتوثّق كل ما أديت، فتخرج فريضتك بقلب مطمئن وسجل موثّق، على أن يبقى الحكم الشرعي في مسائلِك الخاصة لأهل العلم، والتقنية خادمًا للفريضة لا بديلًا عن فقهها.
تنبيه: المحتوى المنشور على مدونة المحترف تعليمي لأغراض التوعية فقط، ولا يُعد نصيحة استثمارية؛ فهذه آراء فردية، والقارئ هو صاحب القرار الأول والأخير في أي قرار مالي أو استثماري يخصه.