تطبيقات إدارة الديون: كيف تتابع أقساطك وقروضك ولا يفوتك موعد سداد؟
مقدمة: حين تتحول الالتزامات إلى عبء يومي
تبدأ الديون عادةً التزامًا واحدًا واضحًا يسهل القبول به، قسطٌ صغير أو بطاقةٌ تُسدَّد في موعدها، فلا تشعر معها بثقلٍ ولا تحتاج معها إلى حسابٍ معقد. لكن حين تتعدد مصادرها ومواعيدها، تتحول من التزامات يمكن إدارتها إلى مصدر قلقٍ دائم: قسطٌ هنا وبطاقةٌ هناك وتمويلٌ ثالث بموعدٍ مختلف، كل واحدٍ منها يطرق بابك في يومٍ لا يشبه يوم الآخر. وهنا تظهر المفارقة الحقيقية؛ فالمشكلة غالبًا ليست في حجم الدين وحده، بل في غياب الصورة الكاملة وفي مواعيد السداد المتناثرة التي تفرض عليك أن تحملها كلها في ذاكرتك، فتظل تحسب وتتوتر خشية أن يفوتك استحقاقٌ غفلت عنه.
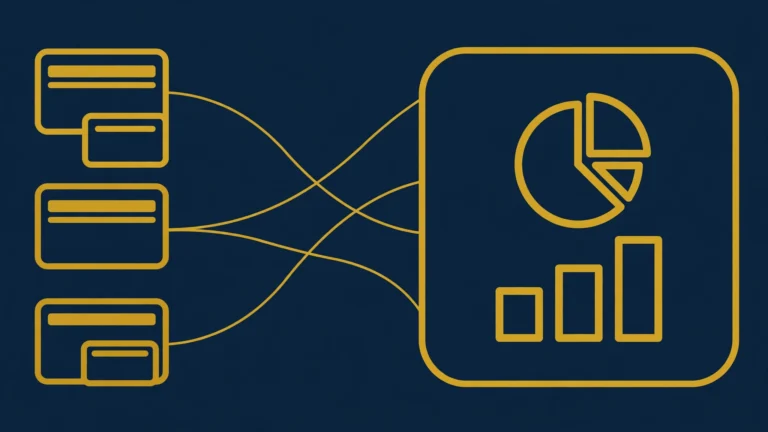
من هنا جاءت تطبيقات إدارة الديون لتجمع كل التزاماتك في شاشةٍ واحدة، وتذكّرك قبل كل استحقاق، فتحوّل ما كان مبعثرًا إلى صورةٍ مرتبة تراها أمامك في أي لحظة. غير أن الأداة وحدها لا تصنع الانضباط؛ ففهم طريقة عملها وحدودها هو ما يحوّلها من مجرد منبّهٍ يزعجك في موعدٍ محدد إلى أداة تحررٍ مالي حقيقية تعيد إليك زمام قرارك. وفي هذا المقال نشرح الصورة كاملة خطوةً بخطوة، بدءًا من حقيقة هذه التطبيقات وكيفية عملها، مرورًا بقدرتها على تنظيم أولوياتك، وصولًا إلى الحدود التي ينبغي أن تبقى على بيّنةٍ منها قبل أن تمنحها ثقتك.
ما تطبيقات إدارة الديون وكيف تعمل؟
تقوم فكرة هذه التطبيقات على مبدأٍ بسيط لكنه جذري: أن تضع كل التزامٍ لديك في مكانٍ واحد بدلًا من أن يظل موزعًا بين ذاكرتك ورسائل الجهات المموّلة ووعودك لنفسك. فأنت تسجّل كل التزامٍ على حدة، فتحدد نوعه وجهته ومبلغ القسط الواحد وموعد استحقاقه، ثم تترك التطبيق يرتّب هذه البيانات ويحوّلها إلى صورةٍ واضحة أمام عينيك.
وبمجرد أن تكتمل هذه البيانات، يبدأ التطبيق عمله الحقيقي، ويتجلى ذلك في عدة وظائف متكاملة:
- عرض إجمالي ما عليك في لحظةٍ واحدة، فلا تعود مضطرًا إلى جمع الأرقام يدويًا كلما أردت معرفة حجم التزامك الحقيقي.
- تقديم صورةٍ شهريةٍ للأقساط القادمة، تريك ما ينتظرك في الأسابيع المقبلة وتساعدك على توزيع دخلك قبل أن يحل موعد السداد.
- إرسال تذكيراتٍ قبل المواعيد، فتصلك في وقتٍ مبكر يمنحك فسحةً للتصرف بدلًا من أن تفاجئك في يوم الاستحقاق نفسه.
- متابعة ما سُدّد وما تبقّى من كل التزام، فترى أمامك الأصل الذي أنهيتَه وما زال قائمًا، وهو ما يمنحك إحساسًا حقيقيًا بالتقدم.
بهذا تتحول إدارة الديون من مهمةٍ ذهنيةٍ مرهقة إلى عمليةٍ مرئيةٍ منظمة، تجعل قرارك مبنيًا على صورةٍ كاملة لا على انطباعٍ عابر، وهي الصورة نفسها التي تبنيها تطبيقات إدارة المصروفات لمصروفاتك اليومية، فتتكامل إدارة ما تنفقه مع إدارة ما عليك في رؤية واحدة. غير أن هذه الوظائف، رغم أهميتها، ليست سوى البداية؛ فمعرفة ما يمكن أن تفعله هذه التطبيقات لا يكتمل إلا حين نفهم أيضًا أين تتوقف قدراتها.
الصورة الكاملة أولًا: لماذا يغيّر تجميع الديون كل شيء؟
عندما تُجمَع كل التزاماتك المالية في مكان واحد، يتحول الغموض إلى وضوح فوري. يصبح حجم العبء الشهري الحقيقي مرئيًا أمام عينيك، فلا يعود بإمكانك تجاهل الأقساط التي كانت تختفي بين سطور كشف الحساب.
هذا التجميع يكشف الالتزامات الصغيرة التي كانت تستنزف دخلك بصمت، تلك الديون التي تبدو غير مؤثرة بمفردها لكن مجموعها يشكل ثقلاً ملموسًا على التدفق النقدي. بمجرد رؤيتها مجتمعة، يتسنى لك تقييم قدرتك الحقيقية على تحمل أعباء جديدة.
قرار الاقتراض المستقبلي يتوقف عندئذٍ على واقع ملموس لا على انطباع لحظي. أنت تعرف بدقة كم يتبقى من دخلك بعد سداد كل ما عليك، فتمنع المفاجآت التي تظهر في منتصف الشهر وتضطرك إلى اللجوء لحلول طارئة.
- رؤية موحدة لكل الأقساط ومواعيد استحقاقها.
- اكتشاف الديون المنسية التي تستهلك جزءًا من الراتب دون انتباه.
- بناء قرارات الاقتراض على أساس قدرة سداد فعلية.
- إزالة عنصر المفاجأة المالية في منتصف الدورة الشهرية.
خطتا السداد المشهورتان وكيف تساعدك الأداة فيهما
البدء بالأصغر رصيدًا لكسب دفعة نفسية سريعة
تعتمد هذه الطريقة على ترتيب الديون من الأصغر إلى الأكبر من حيث المبلغ المتبقي، ثم توجيه أي فائض مالي نحو سداد الدين الأصغر أولًا. عندما يختفي دين بالكامل، يشعر المستخدم بإنجاز ملموس يعزز الدافعية للاستمرار. الأداة تقوم بترتيب القائمة تلقائيًا وتظهر تأثير كل دفعة إضافية على موعد الانتهاء من هذا الدين، مما يجعل التقدم مرئيًا ومحفزًا.
البدء بالأعلى كلفة لتقليل ما تدفعه زيادة على أصل الدين
في هذه الاستراتيجية يتم ترتيب الديون حسب تكلفة الفائدة أو الرسوم المرتبطة بها، مع توجيه الفائض نحو الدين الأعلى كلفة. الهدف هو خفض إجمالي المبالغ المدفوعة فوق أصل الدين بأسرع وقت ممكن. الأداة تعرض سيناريو يوضح كيف أن كل مبلغ إضافي يُسرّع من تاريخ التحرر الكامل، دون الحاجة إلى حسابات يدوية معقدة.
باختيار إحدى الخطتين، تتيح لك الأداة متابعة تقدمك بشكل بصري واضح، وتعديل المبالغ الإضافية متى شئت، مع الحفاظ على رؤية شاملة لمواعيد الاستحقاق القادمة. بذلك تتحول عملية السداد من مهمة مرهقة إلى مسار منظم يمكنك التحكم فيه بثقة.
خطواتك الأولى في أول أسبوع مع التطبيق
كي يصير التطبيق رفيقًا يخدمك لا عبئًا يزيدك انشغالًا، لا يكفي أن تحمّله وتفتحه ثم تتركه؛ بل تحتاج إلى أسبوع أول مدروس تضع فيه أساسًا متينًا لكل ما يأتي بعده. والخطوات الآتية مرتبة بعناية لتساعدك على بناء صورة صادقة عن التزاماتك منذ اللحظة الأولى.
- اجمع كل ما يثبت التزاماتك قبل أن تسجّل حرفًا واحدًا: لا تبدأ الكتابة في التطبيق إلا وقد جمعت بين يديك كل ما يوثّق ما عليك؛ من عقود واتفاقيات وكشوف حساب ورسائل تأكيد. لا تعتمد على الذاكرة وحدها، فالنسيان أول أسباب الفوات، وربما أغفلت التزامًا صغيرًا يتراكم مع الوقت. اجعل أمامك ملفًا يضم كل مستند، حتى تنتقل إلى التسجيل وأنت مطمئن أن الصورة بين يديك كاملة لا ناقصة.
- سجّل كل التزام ببياناته الكاملة: لكل دين تدخله، احرص على تسجيل نوعه والجهة المستحقة له، وقيمة القسط وموعد استحقاقه، وما تبقّى من أصله حتى هذه اللحظة. البيانات الناقصة تجعل التطبيق نصف مبصر، أما الدقة فتمنحك ثقة بأن ما تراه على الشاشة هو ما هو كائن في واقعك فعلًا. خصّص دقائق لكل التزام على حدة، ولا تجمع عدة أعباء في سطر واحد مشوّش.
- اضبط التذكير قبل الموعد بوقت يكفي: لا تضع التنبيه في يوم الاستحقاق نفسه، فذلك وقت متأخر يزيدك توترًا ولا يتيح لك تدبيرًا. اجعل التذكير يسبق الموعد بهامش مريح يسمح لك بترتيب سيولتك وتحويل ما يلزم وتفادي أي عثرة. والمهم أن يعمل التنبيه وأنت في موقع من يخطّط، لا في موقع من يطارده الوقت.
- قارن الصورة الشهرية بدخلك الفعلي: بعد أن تكتمل بياناتك، تأمّل الصورة الشهرية التي يعرضها التطبيق، وضعها إلى جانب دخلك الحقيقي. هنا تكتشف بوضوح أي شهر ينوء بأعباء متلاصقة تكدّس استحقاقات فوق بعضها، فتعالجه مبكرًا قبل أن يفاجئك. هذه المقارنة تحوّل الأرقام المتفرقة إلى رؤية زمنية تسبق بها مشكلاتك ولا تنتظر وقوعها.
- اختر خطة السداد التي تناسبك وفعّل ترتيب التطبيق بحسبها: أمامك أكثر من نهج، منها ما يبدأ بالأصغر رصيدًا ليمنحك شعورًا مبكرًا بالتقدّم، ومنها ما يبدأ بالأعلى كلفة ليوفّر عليك ما تجرّه الأعباء الثقيلة. اختر ما يوافق حالك النفسية والمالية، ثم رتّب أولوياتك داخل التطبيق على أساسه حتى يسير معك لا ضدك.
- اختم الأسبوع بموعد شهري ثابت للمراجعة: اجعل لنفسك يومًا ثابتًا في كل شهر تجلس فيه لمراجعة الصورة وتحديث ما تغيّر؛ من سداد قسط، أو سحب مبلغ، أو التزام جديد دخل حياتك. هذا الطقس البسيط يحفظ دقة التطبيق من أن تتراكم فوقها المعلومة القديمة، ويجعل المتابعة عادة مستقرة لا جهدًا عارضًا كلما تذكّرت.
بهذه الخطوات يكون أسبوعك الأول قد انتهى وأنت تملك ما لا يملكه كثيرون: صورة واضحة وصادقة عن ديونك، ونظام ينبّهك في وقته، وخطة تعرف بها اتجاهك. وما تبقّى بعد ذلك هو الاستمرار على هذا النهج الهادئ، حتى يصير ضبط التزاماتك جزءًا من يومك لا حملًا يثقله.
الخصوصية والأمان: بيانات ديونك ليست لعبة
تُعد تطبيقات إدارة الديون نافذةً على تفاصيل حياتك المالية، مما يجعل الحيطة والحذر ضرورة. هذه التطبيقات تعرف عن وضعك المالي أكثر من أي تطبيق آخر، لذا يجب أن تراجع الأذونات التي يطلبها التطبيق قبل الموافقة عليها.
- فضّل التطبيقات التي تحفظ بياناتك على جهازك أو تشرح ذلك بوضوح في سياسة الخصوصية.
- لا تمنح أي تطبيق صلاحية السحب من حسابك دون فهم كامل لغرضه.
- فعّل قفل التطبيق ببصمتك أو رمزك لحماية بياناتك من الوصول غير المصرح به.
تنبيه: حماية بياناتك مسؤوليتك الأولى قبل أي أداة رقمية.
حدود التطبيق: التنظيم لا يسدّد عنك
غير أن التنظيم الذي توفره التطبيق لا يغني عن سداد القسط ذاته؛ التطبيق يذكرك ويرتّب لك جدول، لكنه لا يخلق دخلاً ولا يلغي التزامك المالي. إن كان مجموع أقساطك يفوق قدرتك الفعلية، فالمشكلة تنبع من هيكل الديون نفسه لا من آلية التذكير. وحينها، تكون إعادة التفاوض مع الجهات المقرضة أو طلب المشورة المالية خطوة أجدى من الاعتماد على أي تطبيق.
عادات سداد تصنع الفرق أكثر من أي تطبيق
مهما بلغت دقة الوسيلة التي تعتمد عليها في تنظيم التزاماتك، فإن الأداة وحدها لا تصنع الأمان المالي؛ فهي وعاء، والعادة هي الجوهر. البرامج تذكّرك، لكنها لا تلتزم نيابةً عنك، ولا تسدد دينًا مكانك. لذلك يكمن الفارق الحقيقي بين من يخرج من أعبائه بسلام ومن يظل يدور في الدائرة نفسها في مجموعة من العادات الصغيرة التي تُمارَس بإصرار حتى تصبح جزءًا من طبيعة يومك، لا مجرد قرار مؤقت تلوح به عند أول ضيق ثم تنساه مع أول انفراج.
هذه العادات لا تحتاج إلى دخل خارق ولا إلى تنظيم معقّد، بل إلى انتظام وصدق مع النفس وثبات على ما رسمتَه لنفسك. وإليك أبرزها:
- قرّب موعد السداد من يوم قبض راتبك: اجعل أول ما تفعله بعد دخول المال هو توجيه الحصة المستحقة إلى التزاماتك — وهو المنطق نفسه الذي تقوم عليه تطبيقات دفع الفواتير حين تضع الاستحقاقات الدورية في صدارة شهرك — قبل أن يتسرب الدخل في النفقات الصغيرة التي لا نشعر بها إلا حين يكتمل الشهر. فالمال الذي يبقى في الحساب عرضة للاستنزاف، أما ما يُخصَّص مبكرًا فهو محفوظ بنيّته قبل أن يُجرَّب إنفاقه.
- ادفع أكثر من الحد الأدنى كلما أمكن: لا تكتفِ بأقل مبلغ مطلوب لمجرد أنه يهدّئ الحساب هذا الشهر، بل زد عليه ولو بمبلغ يسير تستطيع تحمّله. فالقليل الذي يُضاف بانتظام يقصّر عمر الدين ويخفف ما يتراكم عليه، ويمنحك إحساسًا حقيقيًا بالتقدّم بدلًا من الدوران في مكانك.
- أوقف أي اقتراض جديد حتى تنتهي خطتك: ما دمت تسير في مسار التخلص من أعبائك، فالتزام جديد يُضاف إليها أشبه بفتح باب الماء والحوض مفتوح. اصبر على تأجيل ما ليس ضروريًا، وذكّر نفسك أن كل دين تُضيفه الآن يطيل الطريق الذي بدأت تقطعه.
- وجّه أي دخل غير متوقع إلى أقرب دين بحسب خطتك: حين يأتيك مال زائد لم تكن تعوّل عليه، فاجعله في خدمة هدفك لا في توسعة ما تبقّى من الشهر. توجيه هذه المبالغ المفاجئة إلى حيث وضعتَ أولويتك يقرّب موعد حريتك المالية أكثر مما تتوقع.
- راجع كشف التزاماتك مرة كل شهر: اجعل لك موعدًا ثابتًا تجلس فيه مع نفسك لتراجع ما عليك وما بقي، وتتأكد أن الصورة ما زالت دقيقة وأن خطتك تسير كما رسمتها. فالنظرة الشهرية الصادقة تكشف الانحراف مبكرًا قبل أن يتحول إلى تعثّر، وتمنحك فرصة تعديل المسار بهدوء بدلًا من مفاجأته متأخرًا.
وجماع القول إن هذه العادات ليست ضمانًا سحريًا، لكنها تحوّل إدارة الدين من عبء قلق إلى روتين مطمئن تتحكم أنت في إيقاعه. وحين تجتمع العادة مع أداة تنظّم لك التذكير، يصبح الطريق أوضح والخطوات أثبت، فلا يفوتك موعد سداد، ولا تجد نفسك في نهاية الشهر تتساءل أين ذهب راتبك. فالانتصار على الدين يبدأ بقرار، لكنه يستمر بعادة تُعاد كل يوم حتى يزول ما كنت تُثقَل به.
كيف تختار تطبيق إدارة الديون المناسب لك؟
- سهولة تسجيل التزامات متنوعة بأنواع ومواعيد مختلفة؛ يتيح لك إدخال القروض، البطاقات، الأقساط الشخصية، والديون غير المنتظمة دون تعقيد.
- وضوح الصورة الشهرية والإجمالية؛ تعرض الشاشة الرئيسية مجمل المبالغ المستحقة، التواريخ القادمة، والرصيد المتبقي بنظرة واحدة.
- تذكيرات موثوقة قبل الاستحقاق لا بعده؛ ترسل إشعارات مسبقة بوقت كافٍ لتتمكن من ترتيب السيولة وتجنب الغرامات.
- إمكانية ترتيب الديون بحسب خطتك؛ تدعم استراتيجيات مثل تسديد الأعلى فائدة أولًا أو الأصغر رصيدًا أولاً، وتسمح بتعديل الأولويات بسهولة.
- سياسة خصوصية واضحة تحترم حساسية بياناتك؛ توضح كيفية تخزين المعلومات، من يمكنه الوصول إليها، وتوفر خيار الحذف الكامل عند الرغبة.
أسئلة شائعة
هل تدفع هذه التطبيقات أقساطي نيابة عني أم تذكّرني فقط؟
تقوم هذه الأدوات بدور المنظم والمذكر فقط؛ لا تملك صلاحية سحب الأموال أو تنفيذ عمليات الدفع تلقائيًا، بل تترك قرار السداد وتنفيذه للمستخدم عبر القنوات المصرفية المعتادة.
عندي دين واحد فقط، هل أحتاج تطبيقًا أصلًا؟
حتى مع التزام واحد، يوفر التطبيق رؤية موحدة للمواعيد، ويحفظ سجل السداد، وينبهك قبل الاستحقاق، مما يقلل احتمال النسيان ويمنحك راحة بال مستمرة.
ماذا أفعل إن اكتشفت أن أقساطي أكبر من قدرتي؟
عند مواجهة فجوة بين الدخل والالتزامات، استخدم ميزة ترتيب الديون لوضع خطة أولويات، وتواصل مع الجهات الدائنة لمناقشة إعادة جدولة أو تخفيض الفوائد، واستعن بمستشار مالي إن لزم الأمر.
في النهاية، قيمة هذه التطبيقات تتجاوز مجرد التذكير؛ فهي تحول الديون من غيمة قلق مبهمة إلى خطة مرقّمة المواعيد تعرف أولها وآخرها، مما يمنحك السيطرة والوضوح اللازمين للسير نحو التحرر المالي بثقة.
تنبيه: المحتوى المنشور على مدونة المحترف تعليمي لأغراض التوعية فقط، ولا يُعد نصيحة استثمارية؛ فهذه آراء فردية، والقارئ هو صاحب القرار الأول والأخير في أي قرار مالي أو استثماري يخصه.