إعادة استثمار الأرباح: كيف تجعل عوائدك تعمل لصالحك بدل أن تتبخر؟
مقدمة: مصير الربح أهمّ من حجمه
تخيّل مستثمرَين دخلا السوق في الوقت نفسه، واختارا أصولًا متقاربة، ثم حالفهما التوفيق فحقّقا في عامٍ واحد ربحًا متشابهًا يكاد يتطابق في كلّ شيء. قد يظنّ الناظر للوهلة الأولى أنّ نهاية الطريق واحدة عندهما، لكنّ الحقيقة أنّ مصير كلٍّ منهما سيختلف اختلافًا بعيدًا، لا بسبب ما ربحه، بل بسبب ما فعله بما ربحه.
فالأوّل يسحب كلّ عائدٍ بمجرّد أن يدخل إلى حسابه، فينظر إليه مكافأةً مستحقّة يبدّدها في مصاريف الحياة اليومية: التزامٌ هنا، ورغبةٌ عابرة تُلبّى هناك. يمرّ وقتٌ قصير حتى يتبخّر ذلك العائد ويتلاشى أثره، فلا يبقى منه ما يذكّر صاحبه بأنّه كان يومًا رأس مالٍ قادرًا على أن ينمو. وهكذا يبدأ رحلته من جديد في كلّ مرّة، وكأنّ مكاسبه لم تكن.
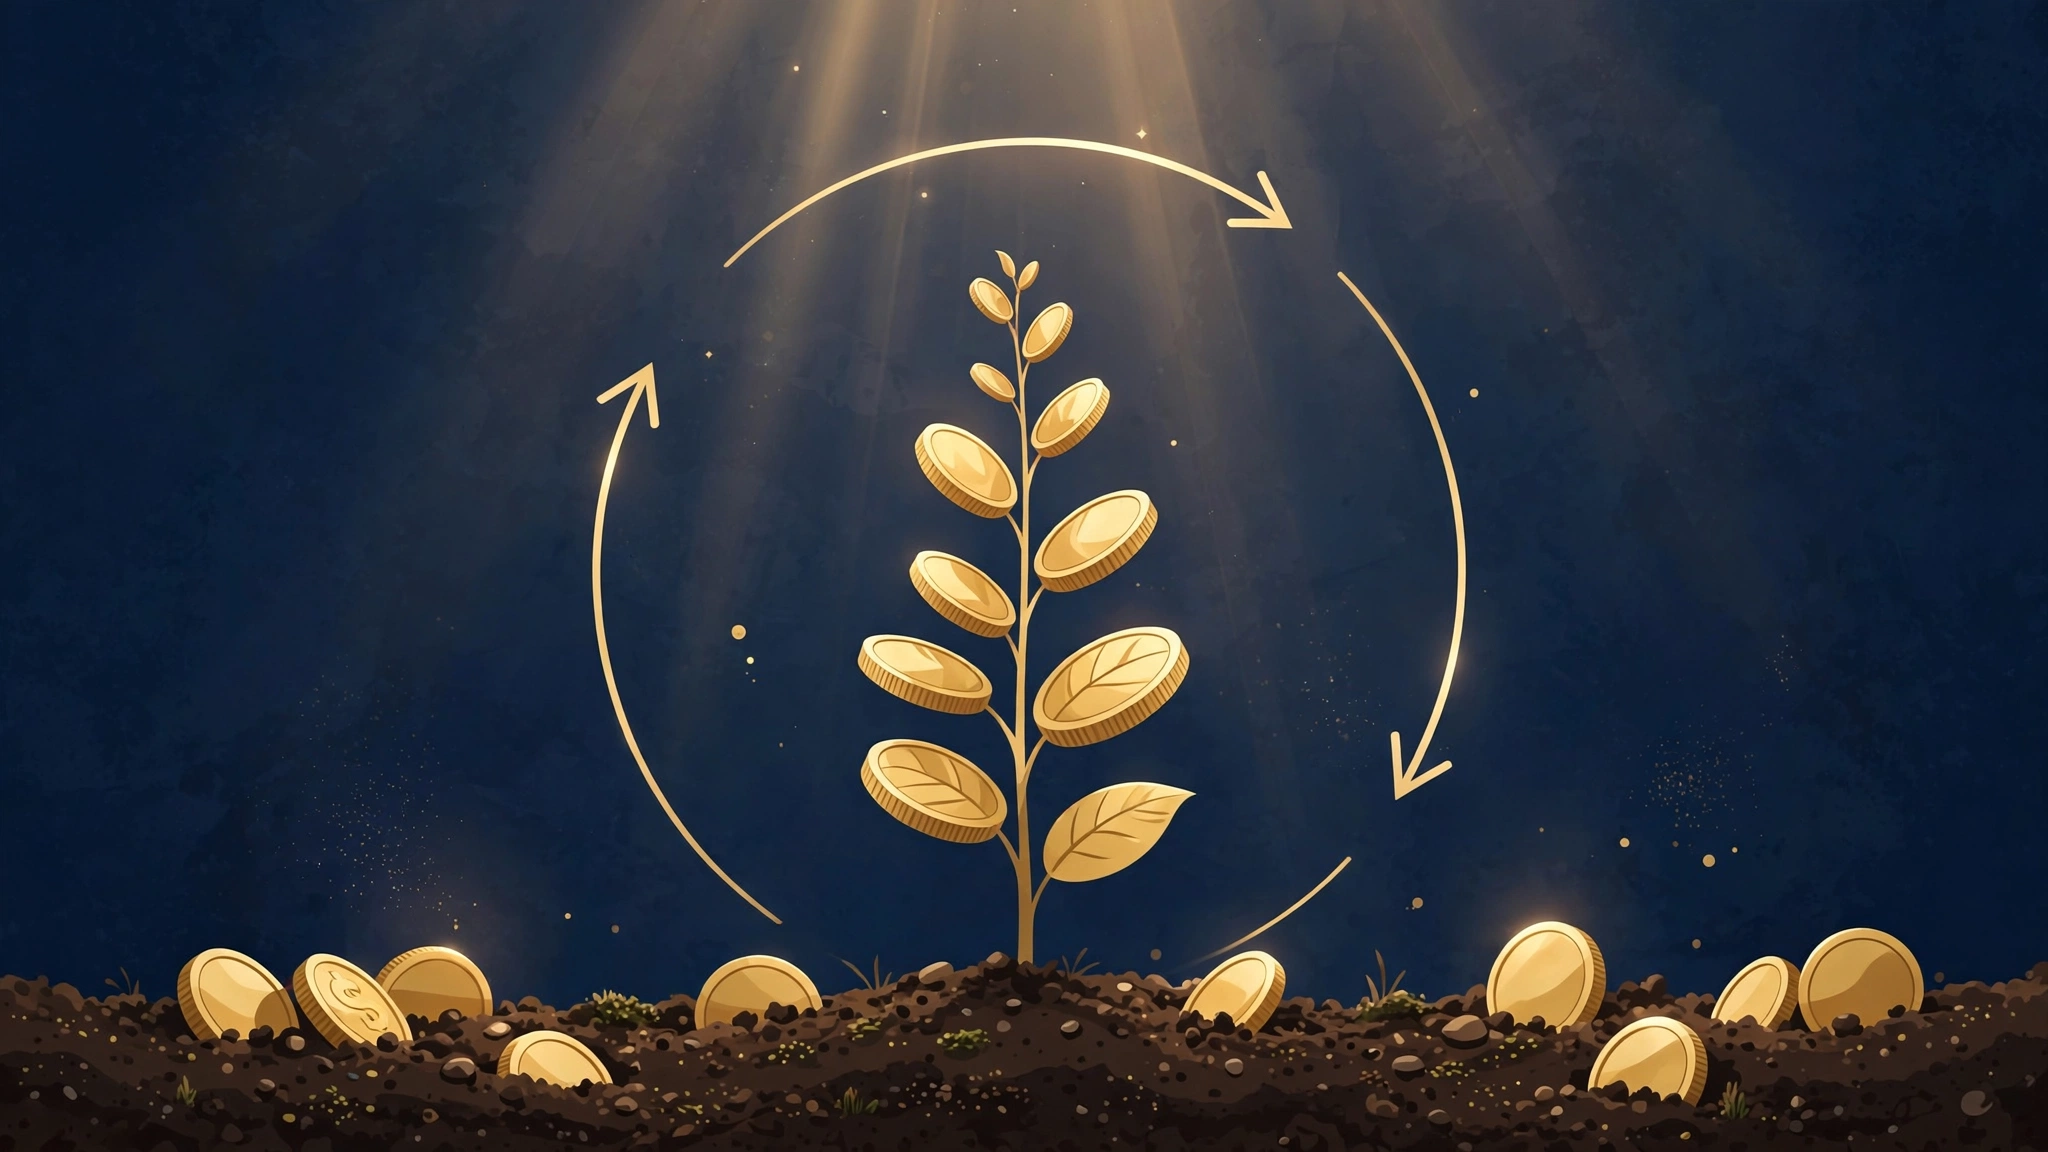
أمّا الثاني فينظر إلى العائد نظرةً مختلفة؛ إذ يراه لا غايةً ينتهي عندها، بل بذرةً يغرسها من جديد في أرض عمله. يعيد ضخّ ما كسبه، فيتحوّل إلى أصلٍ إضافيّ أو حصةٍ أكبر، ثم يبدأ ذلك المبلغ الجديد يعمل بدوره، فيولّد عائدًا فوق العائد الأوّل. وبمرور الوقت يصنع هذا الأسلوب ما يشبه كرة الثلج التي تكبر كلّما تدحرجت، فينمو رأس المال بوتيرةٍ يصعب بلوغها بالاعتماد على الأرباح وحدها.
وهنا مكمن العبرة: الفارق بين المستثمرَين ليس دائمًا في حجم الربح الذي جناه كلٌّ منهما، بل في مصير ذلك الربح. فقد يكونان قد بدآ من النقطة نفسها، غير أنّ أحدهما ترك عوائده تتبخّر، بينما جعلها الآخر تعمل لصالحه بصمتٍ ومثابرة. إنّ الأرباح التي تُسحب وتُنفَق تبقى عابرة، أمّا الأرباح التي يُعاد توظيفها فتتحوّل إلى وقودٍ لمزيدٍ من النمو.
ما المقصود بإعادة استثمار الأرباح؟
تقوم إعادة استثمار الأرباح على فكرةٍ بسيطة في جوهرها، عميقة في أثرها: أن تأخذ العائد النقديّ الذي حصلت عليه، فتعكسه من جديد إلى السوق بدل أن تسحبه إلى جيبك وتنفقه. أي أنّك تستخدم المكسب لشراء أصولٍ جديدة أو لزيادة حصصك في الأصول التي تملكها أصلًا، فيتحوّل بذلك من مبلغٍ جاهزٍ للإنفاق إلى رأس مالٍ ينخرط في دورة النمو مرّةً أخرى. وبهذا المعنى يتحوّل العائد من نهايةٍ لرحلة المال إلى وسيلةٍ لإنتاج عائدٍ جديد.
ولا يقتصر هذا المفهوم على نوعٍ واحدٍ من الاستثمار، بل يشمل كلّ عائدٍ دوريّ يصل إليك على هيئة توزيعاتٍ نقدية. فسواءٌ كانت هذه العوائد توزيعاتٍ تأتيك من الأسهم التي تملكها، أو مردودًا دوريًّا تحقّقه صناديق استثماريّة ضمن محفظتك، أو أيّ عائدٍ آخر يصلك على فتراتٍ منتظمة، فإنّ المبدأ يبقى واحدًا: أن تعيد توجيه هذا المبلغ إلى أصولك بدلًا من سحبه نقدًا.
- سحب العائد نقدًا وصرفه في مصاريف الحياة اليومية.
- إعادة ضخّ العائد لشراء أصولٍ جديدة تُضاف إلى محفظتك.
- استخدام العائد لزيادة حصصك القائمة في أصولٍ تملكها.
والفارق بين هذه الصُّوَر هو الفارق بين أن يبقى المال عابرًا بين يديك، وبين أن يتحوّل إلى أصلٍ دائم الوجود يعمل في خدمتك. ومع كلّ دورةٍ جديدة، يتّسع ما تملكه من أصولٍ دون أن يقتضي ذلك ضخّ مبالغ جديدة من خارج جيبك. غير أنّه من المهمّ أن ندرك أنّ إعادة الاستثمار قرارٌ مدروس ينبغي أن يُتّخذ عن وعي، لا مجرّد ردّ فعلٍ عابر، وأنّها لا تمنح أيّ ضمانٍ لعائدٍ في المستقبل، فهي أسلوبٌ في إدارة المال أكثر منها وعدًا بمكسبٍ محقّق.
قوة التراكم عبر الزمن
تكمن الفكرة الجوهرية لإعادة الاستثمار في أن العائد الذي تُبقيه داخل استثمارك لا يظل ساكنًا ينتظر، بل ينضم إلى رأس المال ويبدأ بدوره في العمل، فيصير العائد التالي محسوبًا على قاعدة أكبر من ذي قبل: رأس المال الأصلي مضافًا إليه العوائد التي لم تُسحب. وحين يُعاد ضخّ هذا العائد أيضًا ينضم بدوره إلى القاعدة، فيكبر ما يُحتسب عليه في المرة التي تليه. وهكذا تتوالى الدورة: مالٌ يُولّد مالًا، وهذا المولَّد يُولّد غيره، حتى يصير للنمو زخمٌ لا يدركه من اكتفى بالنظر إلى بداياته الأولى.
غير أن لهذا التراكم طبيعةً خاصة يجدر فهمها؛ فهو يبدأ خفيفًا بطيئًا يكاد أثره لا يُلحظ في المراحل الأولى، ثم يتسارع مع مرور الزمن حين تصبح العوائد المتراكمة رصيدًا لا يُستهان به إلى جانب الأصل. فكلما طال الأفق الذي تترك فيه عوائدك تعمل، زاد نصيبها من النمو حتى لتتجاوز في بعض المراحل ما قدّمه الأصلُ أول مرة. ومن هنا كانت البداية المبكرة أهم من حجم المبلغ؛ فمن يبدأ مبكرًا بمبلغ متواضع ويمضي على نهجه زمنًا طويلًا قد يبلغ موضعًا يعسر على من بدأ متأخرًا بمبلغ كبير أن يدركه بما تبقّى له من زمنٍ قصير.
وهنا يبدو الصبر بوصفه المحرّك الحقيقي لهذه العملية؛ فمن يسحب عوائده بين حين وآخر يقطع الدورة في كل مرة ويكلّف نفسه عناء البدء من جديد، بينما من يتركها تعمل يمنحها أغلى ما تملك، ألا وهو الوقت. فليس التراكم سباقًا سريعًا يُحسم في أيامه الأولى، بل رحلة هادئة يكافئ فيها طولُ النفس من صبر، ويُثقل فيها الاستعجالُ كفّةَ من تلهّف على النتائج قبل أوانها.
متى تكون إعادة الاستثمار هي الخيار الأنسب؟
ليست إعادة الاستثمار خيارًا لازمًا في كل الأحوال، بل قرارًا يتناسب مع حالٍ بعينها، وله مواضع يكون فيها أنسب من سواه:
- حين يكون الأفق الزمني طويلًا: فكلما امتد الزمن الذي تستطيع فيه أن تدع مالك دون أن تمسّه، اتسعت أمام التراكم مساحتُه ليصنع أثره، في حين لا يمنح الأفقُ القصير العوائدَ وقتًا كافيًا لتتضاعف.
- حين لا يحتاج المستثمر إلى هذا الدخل في مصاريفه الحالية: فمن يعتمد على عائد استثماره في معيشته اليومية يجد نفسه مضطرًا إلى سحبه متى حلّ موعد الحاجة، فينقطع بذلك خيط التراكم، أما من لا تمسّه ضرورةٌ قائمة فهو أقدر على أن يدع هذا الدخل ينمو على مهل.
- حين توجد فرص يراها مناسبة: فتوجيه العوائد نحو فرص يقدّر المستثمر جدواها ويدرك طبيعتها يمنح المال مهامّ أنفع من بقائه عاطلًا أو مسحوبًا لا يترك أثرًا يُذكر.
- حين يكون الهدف بناء رأس المال لا توليد دخل جارٍ: فمن يبتغي تكوين ثروة متراكمة على المدى البعيد يجد في إعادة الاستثمار سبيله، بينما من ينشد دخلًا دوريًا يدفعه إلى الإنفاق قد يجد في سحب العوائد ما يوافق غرضه.
ومع كل ذلك تبقى إعادة الاستثمار قرارًا مبنيًا على تقدير صاحبه لظروفه وأهدافه، لا قاعدة تُطبَّق على الجميع كيفما اتفق؛ فتوافقها مع حالك وملاءمتها لما تسعى إليه هو ما يجعلها خيارًا صائبًا، لا مجرد كونها عادةً يجري عليها الناس دون روية.
ومتى يكون سحب الأرباح أفضل؟
على الرغم من أنّ إعادة الاستثمار خيارٌ جذّابٌ يخدم من يملك أفقًا زمنيًا طويلًا، فإنه ليس القاعدة التي تنطبق على كل حال. فقرار توجيه الأرباح ليس ثنائيًّا صارمًا بين الاحتفاظ الكامل أو السحب الكامل، بل مساحةٌ من الخيارات تتحدّد بحسب وضع المستثمر وظروفه. ثمّة مواقف يكون فيها سحب الأرباح هو القرار الأكثر حكمة، وأهمّها:
- حين يعتمد المستثمر على الدخل في معيشته، فالدخل الذي ينتظره المرء لسدّ التزاماته الشهرية لا يصحّ تجميده داخل المحفظة، لأنّ حاجته المعيشية أولى من أيّ مكسب محتمل على المدى البعيد، ولأنّ إيقاع الحياة اليومية لا يحتمل انتظارًا طويلًا.
- حين يقترب هدفٌ ماليٌّ محدّد يحتاج سيولة، فالادّخار لغايةٍ قريبة الأجل يفرض أن تتحوّل الأرباح إلى نقدٍ جاهز بدل أن تبقى رهينة تقلّبات السوق، إذ لا معنى لأن يتحمّل المرء مخاطر التذبذب وهو على أبواب تحقيق ما خطّط له.
- حين تأتي الأرباح من أصلٍ لم يعد المستثمر مقتنعًا بجدواه، فإذا تغيّرت مبرّرات الاقتناء أو تراجعت الثقة في صلاحيّة الأصل، فمن غير المنطقيّ إعادة العائد إلى المكان نفسه الذي بدأنا نشكّ في جدواه، بل الأولى أخذ العائد والبحث عن وجهةٍ أخرى تخدم الخطة.
- حين تحتاج المحفظة إلى إعادة توازن، ويتضخّم مركزٌ معيّنٌ حتى يزيد حجمه على ما ينبغي؛ فسحب جزءٍ من أرباحه يخفّف التركّز، ويعيد إلى المحفظة توازنها، ويحمّي المستثمر من أن يربط مصيره كلّه بأصلٍ واحد.
إعادة الاستثمار ليست شراءً أعمى لنفس الأصل
من أكثر الأخطاء شيوعًا ذلك الاندفاع التلقائيّ نحو إعادة توجيه العوائد إلى الأصل الذي جاءت منه، بحكم الألفة أو العادة. غير أنّ إعادة الاستثمار قرارٌ استثماريٌّ ينبغي أن يُبنى على مراجعة الجدوى، لا على مجرّد التكرار الآليّ لما فعلناه سابقًا؛ فما كان صوابًا في ظرفٍ قد لا يبقى صوابًا في ظرفٍ آخر.
فتوجيه العائد قد يكون بالفعل إلى الأصل نفسه متى بقيت مبرّرات شرائه قائمة، ورأى المستثمر أنّ إضافة المزيد إليه تخدم خطّته. لكنّه قد يكون من الأصوب توجيهه إلى أجزاءٍ أخرى من المحفظة تحمل وزنًا أقلّ؛ فهذا الخيار يخدم مبدأ التوازن، ويقلّل الاعتماد على مركزٍ واحد، ويفتح الباب لتنويع المخاطر بدل مضاعفتها في المكان ذاته.
والمعيار الحاكم في هذا كلّه هو مراجعة الجدوى: هل ما زال الأصل يقدّم ما دفعنا لاقتنائه؟ وهل ثمة جزء من المحفظة أحوج إلى الدعم؟ فالقرار المتأنّي المبنيّ على تقييم الوضع الراهن أفضل بكثير من العادة التي تسير بنا دون وعي، ومن الاندفاع وراء المألوف لمجرّد أنّه مألوف.
وأخيرًا، ينبغي الانتباه إلى أنّ كلّ عملية شراءٍ جديدة ترتبط برسومٍ وتكاليف قد تستنزف جزءًا من العائد إذا كثر عددها وتكرّر. فمراعاة هذه الجوانب جزءٌ من الحساب الصحيح، حتّى لا يذهب بعض ما نكسبه في ثمن الحركة نفسها، وهو ما يذكّرنا بأنّ إعادة الاستثمار قرارٌ مدروسٌ لا خطوةٌ تُؤخذ بلا تفكير.
أربعة أسئلة قبل أن تقرر مصير كل عائد
بدل القرار العشوائي أو التلقائي، يمكن للمستثمر أن يمرّر كل عائد جديد على أربعة أسئلة بسيطة قبل أن يقرر: إعادة استثماره أم سحبه. فالعائد ليس مجرد مبلغ يدخل الحساب فينتهي أمره، بل هو فرصة تتجدد كلما حلّ موعدها، وحسم أمره بوعي خيرٌ من تركه للعادة أو للاندفاع أو لما يفعله الآخرون. والأسئلة التالية لا تحتاج إلى حساب معقّد، بل إلى لحظة تأمل صادقة يخلو فيها المستثمر إلى نفسه ويسألها بوضوح.
- السؤال الأول: هل أحتاج هذا المبلغ الآن؟ فإن كانت هناك حاجة حقيقية قائمة أو التزام قريب الأجل، فالسحب ليس خطأً ولا خروجًا عن المنطق، بل هو تلبية لغرض الاستثمار نفسه؛ فالاستثمار وسيلة لغاية، وقد تكون الغاية أقرب وأهم مما يتصور المستثمر حين انشغل بمضاعفة المال. والحاجة الصادقة أولى بالتقديم من أي مكسب محتمل.
- السؤال الثاني: هل ما زال الأصل الذي جاء منه العائد يستحق أن أزيد فيه؟ فإن تغيرت قناعة المستثمر بجدوى ذلك الأصل، أو تراجعت ثقته في مستقبله، فالأولى توجيه العائد إلى موضع آخر يثق به أكثر، بدل زيادته بدافع العادة أو حب التكرار. فالعائد فرصة لإعادة النظر في قناعاتنا، لا مجرد امتداد تلقائي لمسارٍ اختير مرة ثم نُسي أمره.
- السؤال الثالث: ماذا سيفعل هذا القرار بتوازن محفظتي؟ فمن اعتاد متابعة محفظته الاستثمارية بانتظام أدرك أن إعادة الاستثمار في الجزء الأصغر وزنًا قد تخدم التوازن أكثر بكثير من تضخيم المركز الأكبر أصلًا، الذي كلما زاد ثقل ازداد خطره على بقية المحفظة. والتوازن حماية للمستثمر من المبالغة في جانب على حساب جانب، ومن الانبهار بما نجح وحده دون سواه.
- السؤال الرابع: أين يقع هدفي الزمني؟ فمن كان هدفه بعيدًا في الأفق مال بطبعه إلى إعادة الاستثمار، لأن الوقت في صفّه ويسمح للثمرة أن تنمو. ومن اقترب هدفه أو دنا موعده مال إلى الاحتفاظ بالسيولة، كي يجد ما يحتاجه حين يحين الوقت دون أن يضطر إلى قرار متعجل في لحظة غير مناسبة. والسيولة حينها ليست ترددًا، بل احتياطًا يوفر الطمأنينة عند الحاجة.
وهكذا تتحول الأسئلة الأربعة إلى ميزان صغير يزنه المستثمر بيده مع كل عائد جديد. فالأسئلة الأربعة لا تعطي إجابة واحدة صحيحة تنطبق على الجميع، فلكل مستثمر حاجاته وأهدافه وظروفه، لكنها تحوّل القرار من رد فعل لحظي يمر سريعًا إلى عادة مدروسة تتكرر مع كل عائد، فتصقل حكم المستثمر وتجعله أقرب إلى المنهج منه إلى المصادفة. وكلما أرهف المستثمر هذه الأسئلة في نفسه صار قراره أهدأ وأبعد عن التقلب مع كل ضجيج عابر.
أخطاء شائعة في التعامل مع الأرباح
قد يبدو التعامل مع الأرباح مسألة يسيرة، غير أن كثيرًا من المستثمرين يقعون في أخطاء متكررة تُضعف أثر قرارهم أو تُفقده معناه، وهي أخطاء يغلب أن تكون نابعة من التسرع أو من غياب المراجعة. ومن أبرز هذه الأخطاء:
- إعادة الاستثمار بصورة تلقائية دون مراجعة جدوى الأصل الذي وُلّدت منه؛ فالأصل الواعد قد يكون قد فقد كثيرًا من مقوّماته، وإعادة التدفق إليه حينها أشبه بسكب الماء في إناء مثقوب. فالتلقائية مريحة، لكنها تُعفينا من التفكير، والتفكير هو جوهر القرار الجيد.
- سحب كل عائد فور حصوله وصرفه، فينقطع بذلك النمط الذي كان يمكن أن ينمو به رأس المال بمرور الوقت. فسحب العائد قرار مشروع في حينه، لكن تحوّله إلى عادة دائمة يقطع خيط التراكم الذي يقوم عليه كثير من النجاح الهادئ.
- خلط العائد برأس المال الأصلي في الحساب الذهني، فيظن المستثمر أن محفظته لم تتغير وقد تغيّرت، أو يحسب نفسه في موضع آمن وقد انتقل إلى غيره. والفصل الواضح بين المالين يمنح الصورة جلاءً يعين على القرار.
- الاندفاع خلف كل توزيع مرتفع دون النظر إلى سلامة مصدره؛ فالعائد المغري قد يكون ناتجًا عن مخاطرة خفية أو اضطراب لا دوام له، والانبهار به وحده قد يُعمي عن حقيقة ما وراءه. فليست كل عائدةٍ عاليةٍ فرصة، وقد يكون بعضها مؤشرًا على خلل يستحق التوقف والمراجعة.
أسئلة شائعة
هل إعادة الاستثمار مناسبة للمبتدئ؟
هي وسيلة تربوية في جوهرها، إذ تعلّم صاحبها الصبر وعدم التسرع في سحب كل ما يصل إليه، وتُدرّبه على التفكير المتأني. لكن على المبتدئ أن يوازن بينها وبين حاجته إلى تعلّم أساسيات قراره، فلا يعتمد عليها وحدها بديلًا عن الفهم.
ماذا أفعل إذا احتجت الدخل الآن وندمت لاحقًا على سحبه؟
الندم هنا طبيعي، لكن الحاجة الملحّة تبقى أولى بالاعتبار؛ فقرار السحب في وقته ليس خطأً إذا كان ضرورة. والأهم أن نستخلص من التجربة معرفةً تساعدنا على التخطيط المسبق، حتى لا نُكره أنفسنا على الاختيار بين الحاجة والنمو في كل مرة.
هل أعيد الاستثمار في الأصل نفسه دائمًا؟
لا، فالأصل نفسه ليس بالضرورة أفضل وجهة للعائد في كل حين. وقد يكون توجيه العائد إلى أصل آخر، أو إلى تنويع المحفظة، أنفع من إعادته إلى الأصل ذاته. فالقرار يُبنى على تقييم الظروف، لا على العادة وحدها، إذ إن الظروف تتغير، وما كان أنسب في حين قد لا يبقى كذلك في حين آخر.
الخلاصة
إعادة الاستثمار ليست وصفة سحرية، ولا هي خيار وحيد يُفرض على كل مستثمر في كل وقت. هي أداة من أدوات بناء الثروة بهدوء، تقوم على مبدأ بسيط: أن نجعل ما نكسبه يعمل معنا بدل أن يتبدد. لكن قيمتها الحقيقية لا تظهر إلا حين تُمارَس بوعي؛ بمراجعة الأصل قبل إعادة التدفق إليه، وبالتوازن بين النمو والحاجة، وبالفصل الواضح بين رأس المال والعائد، وبحذرٍ من الانبهار بما يبدو مغريًا دون التحقق من مصدره. فالوعي هو ما يحوّل العائد من مبلغ يمر عابرًا إلى لبنة في بناء متصل. ومن فهم أن القرار قراره، وأن السوق لا يضمن شيئًا، امتلك زمام الأمر، فاستثمر عوائده حين يناسب ذلك خطته، وسحبها حين تدعو الحاجة، ومضى في طريقه بخطى واثقة واعية، لا تتبدد أرباحه ولا يغيب عنه الأفق.
تنبيه: المحتوى المنشور على مدونة المحترف تعليمي لأغراض التوعية فقط، ولا يُعد نصيحة استثمارية؛ فهذه آراء فردية، والقارئ هو صاحب القرار الأول والأخير في أي قرار مالي أو استثماري يخصه.