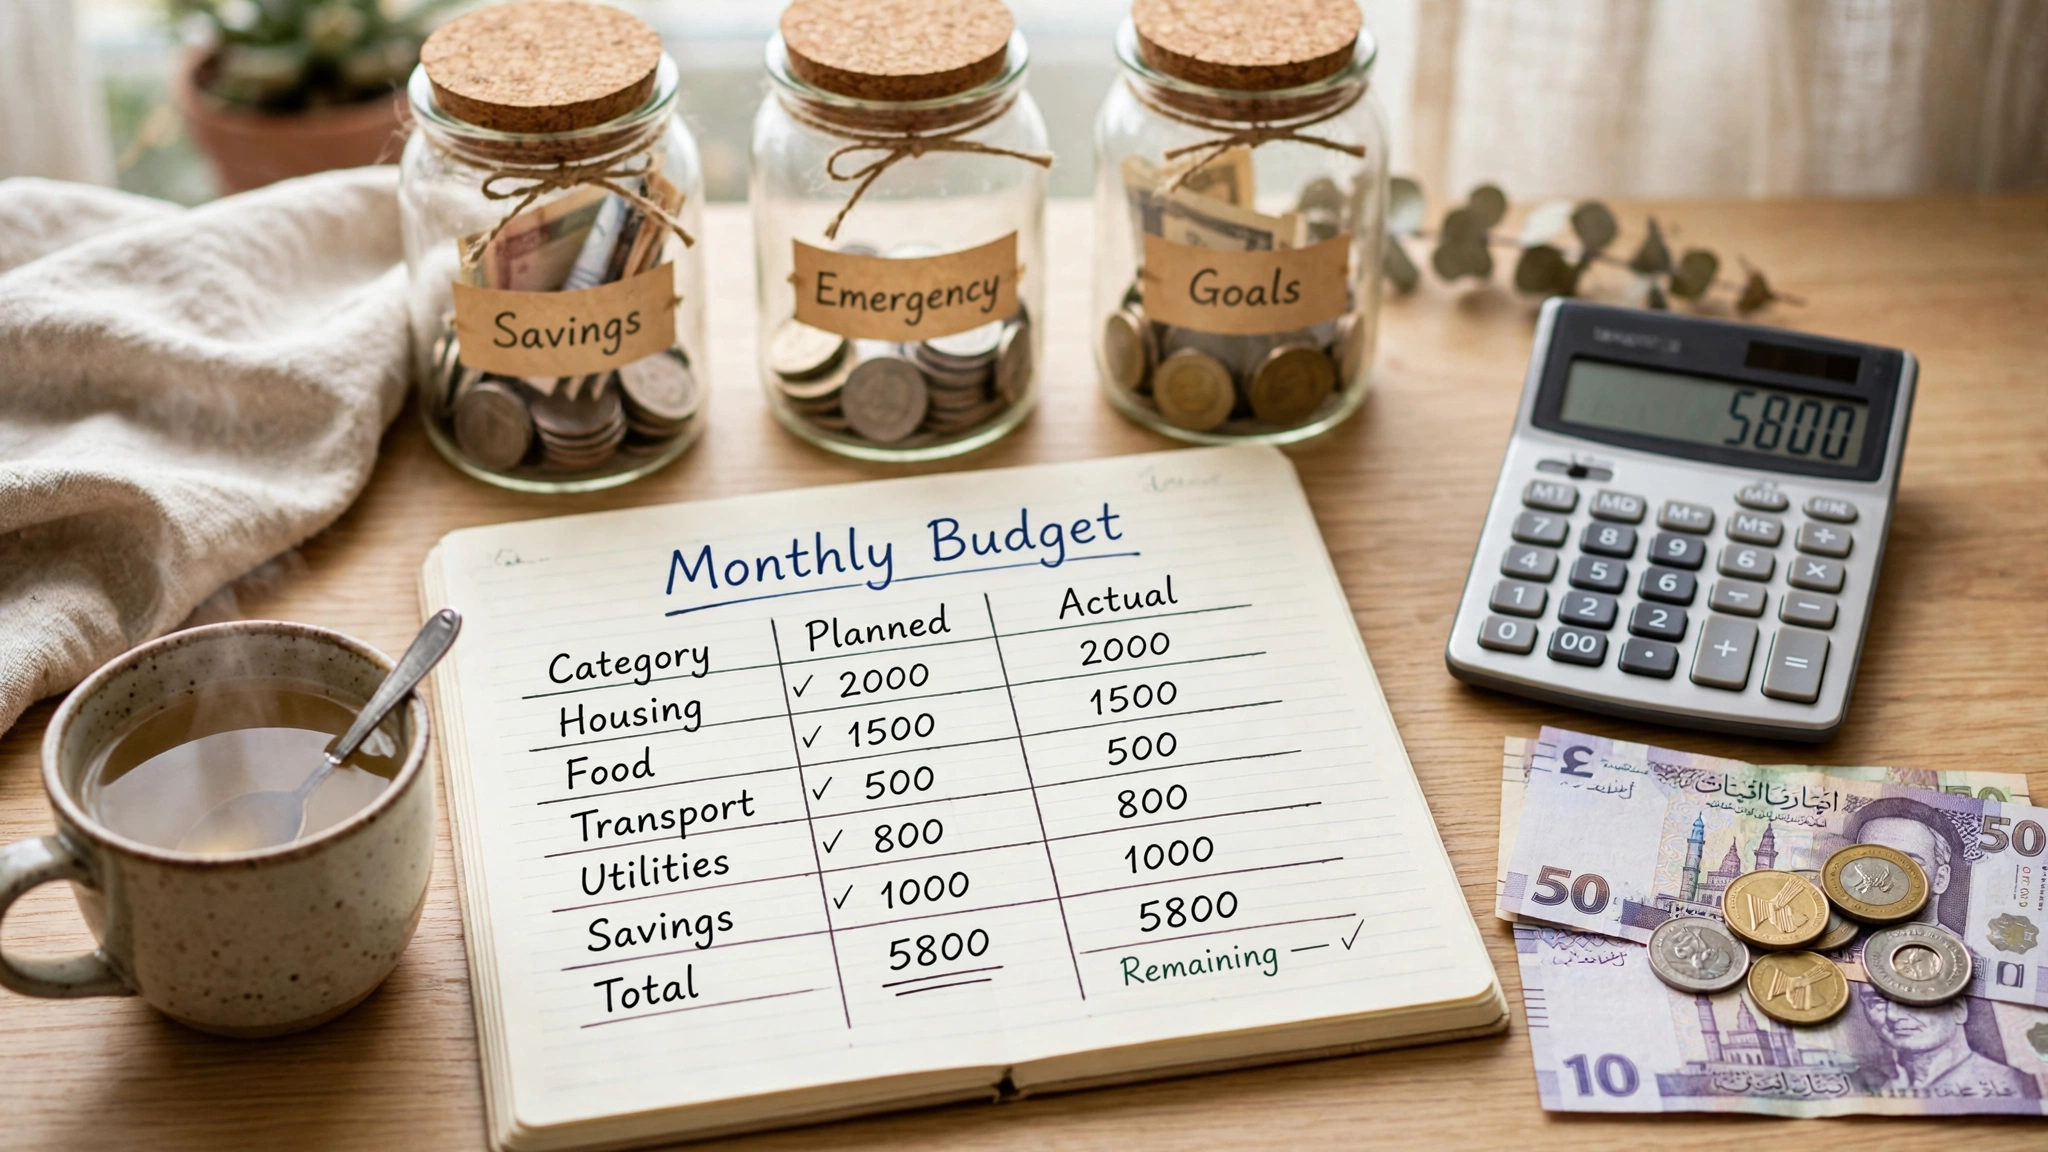
خطة ميزانية شهرية بسيطة: كيف توزّع دخلك وتلتزم بها فعلًا
معظم الناس لا يعانون من قلة الدخل بقدر ما يعانون من غياب الخطة. قد يزيد راتبك سنة بعد سنة، لكنك في نهاية كل شهر تسأل نفسك السؤال نفسه: أين ذهب المال؟ الإجابة غالبًا ليست في مصروف واحد كبير، بل في عشرات المصروفات الصغيرة التي مرّت دون أن تنتبه لها. الميزانية الشهرية ليست حرمانًا ولا جدولًا معقدًا، بل هي ببساطة قرار مسبق: أنت من يقرر أين يذهب دخلك قبل أن يقرر السوق والظروف نيابة عنك. في هذا الدليل ستجد طريقة عملية لبناء ميزانية تناسب واقع الحياة في مصر، بأدوات بسيطة، وخطوات يمكن تنفيذها من هذا الشهر دون انتظار زيادة في الدخل.
لماذا تفشل معظم الميزانيات؟
يفشل كثيرون في الالتزام بالميزانية ليس لأن الفكرة صعبة، بل لأن الطريقة التي يبدأون بها غير واقعية. من أكثر الأسباب شيوعًا أن تكون الخطة مثالية أكثر من اللازم، فيضع الشخص أرقامًا يتمنى أن يصرفها لا أرقامًا تعكس حياته الفعلية، فينهار الالتزام عند أول مناسبة عائلية أو عطل مفاجئ في المنزل.
سبب ثانٍ هو الغموض: أن تقول «سأقلل مصروفاتي» دون تحديد بند واضح ومبلغ محدد. العقل لا يلتزم بالنيات العامة، بل يلتزم بأرقام مكتوبة. وسبب ثالث هو نسيان المصروفات غير الشهرية، مثل أقساط المدارس أو صيانة السيارة أو اشتراكات تُدفع كل عدة أشهر، فتأتي هذه المصروفات كأنها مفاجأة رغم أنها متوقعة تمامًا.
وهناك سبب أخير لا يقل أهمية: التعامل مع الميزانية كعقوبة. إذا شعرت أن الخطة تحرمك من كل متعة، ستتخلى عنها سريعًا. الميزانية الناجحة تترك مساحة للترفيه والمناسبات، لكن داخل حدود معلومة مسبقًا، فتتحول من عبء نفسي إلى شعور بالسيطرة والاطمئنان.
الخطوة الأولى: اعرف دخلك الحقيقي
ابدأ من الرقم الذي يصلك فعلًا، لا من الرقم المكتوب في العقد. دخلك الحقيقي هو صافي ما يدخل حسابك أو جيبك بعد الاستقطاعات والضرائب وأي خصومات ثابتة. إذا كنت موظفًا براتب ثابت، فالأمر سهل نسبيًا: اكتب صافي الراتب الشهري فقط، ولا تضف المكافآت غير المضمونة إلى الأساس، بل عاملها عند وصولها كدخل إضافي يُوجَّه للادخار أو سداد دين.
أما إذا كان دخلك متغيرًا، كأصحاب الأعمال الحرة أو من يعتمدون على عمولات ومكافآت موسمية، فاحسب متوسط دخلك في آخر ستة أشهر، ثم ابنِ ميزانيتك على أقل شهر في هذه الفترة أو على رقم قريب منه. بهذه الطريقة تضمن أن الخطة صالحة في الأشهر الضعيفة، وأي زيادة في الأشهر الجيدة تذهب مباشرة إلى أهدافك المالية بدل أن تتسرب في مصروفات يومية.
اجمع كل مصادر الدخل في قائمة واحدة: الراتب، دخل جانبي من عمل حر، إيجار إن وجد، أو أي مبلغ منتظم آخر. المهم أن يكون المجموع رقمًا واحدًا واضحًا هو سقف خطتك، لأن الميزانية تُبنى على ما هو مؤكد، لا على ما تتمنى أن يأتي.
الخطوة الثانية: سجّل مصروفاتك شهرًا كاملًا
قبل أن توزع دخلك، تحتاج أن تعرف أين يذهب حاليًا. خصّص شهرًا واحدًا لتسجيل كل مصروف مهما صغُر: المواصلات، القهوة، طلبات الطعام، الشحن، الهدايا، وحتى المصروفات النقدية الصغيرة التي لا تترك أثرًا في كشف الحساب. يمكنك استخدام دفتر بسيط أو تطبيق على الهاتف أو جدول إلكتروني، والأداة هنا أقل أهمية من الاستمرارية.
قسّم ما سجلته إلى ثلاث مجموعات رئيسية:
- مصروفات ثابتة: الإيجار، الأقساط، فواتير المرافق الأساسية، اشتراك الإنترنت، مصروفات المدارس الشهرية، وأي التزام يتكرر بالمبلغ نفسه تقريبًا.
- مصروفات متغيرة ضرورية: الطعام والبقالة، المواصلات والوقود، الأدوية، مستلزمات المنزل، وهي بنود لا يمكن إلغاؤها لكن يمكن ضبطها.
- مصروفات اختيارية: الخروجات، طلبات التوصيل، التسوق غير الضروري، الاشتراكات الترفيهية، والهدايا الزائدة عن المعتاد.
في نهاية الشهر ستكتشف غالبًا مفاجأتين: بندًا صغيرًا يتكرر حتى يصبح مبلغًا كبيرًا، وبندًا كنت تظنه ضخمًا وهو في الحقيقة محدود. هذه الصورة الواقعية هي أساس أي توزيع ناجح، لأنك لا تستطيع إدارة ما لا تراه.
قاعدة 50/30/20 وكيف تكيّفها مع دخلك
من أشهر طرق توزيع الدخل قاعدة 50/30/20، ومفادها تقسيم صافي الدخل إلى ثلاث نسب: 50% للاحتياجات الأساسية مثل السكن والطعام والمواصلات والفواتير، و30% للرغبات مثل الترفيه والتسوق والخروجات، و20% للادخار وسداد الديون. القاعدة مفيدة كنقطة بداية لأنها بسيطة وسهلة التذكر، لكنها ليست قانونًا ملزمًا، وظروف كل أسرة مختلفة.
في ظل ارتفاع تكاليف السكن والطعام، قد تجد أن الاحتياجات وحدها تتجاوز 50% بسهولة، خاصة في المدن الكبيرة أو مع وجود أطفال في المدارس. هنا لا تعتبر نفسك فاشلًا، بل عدّل النسب تدريجيًا: ابدأ مثلًا بـ 65% احتياجات و20% رغبات و15% ادخارًا، ثم اعمل على رفع نسبة الادخار نقطة أو نقطتين كل بضعة أشهر عبر ضبط بند أو بندين من الرغبات، لا عبر ضغط خانق على الأساسيات.
كيف تطبق التكييف عمليًا؟
- احسب نسبتك الحالية من تسجيل الشهر الذي راقبت فيه مصروفاتك، لا من تخمينك.
- حدد فجوة واحدة فقط للعمل عليها في الشهر التالي، مثل تقليل طلبات الطعام الجاهز أو مراجعة الاشتراكات غير المستخدمة.
- حوّل أي مبلغ توفره فورًا إلى الادخار في بداية الشهر التالي، حتى لا يذوب في مصروفات أخرى.
- راجع النسب كل ثلاثة أشهر، فالدخل والمصروفات والأسعار كلها تتغير.
الهدف من القاعدة ليس مطابقة أرقامها بحذافيرها، بل امتلاك إطار واضح يمنع بندًا واحدًا من التهام الدخل كله بصمت.
مثال عملي كامل بدخل افتراضي 10,000 جنيه شهريًا
المثال التالي توضيحي افتراضي بالكامل لشرح طريقة التوزيع، وليس توصية ملزمة ولا يعكس بالضرورة تكلفة المعيشة لأي أسرة بعينها، فالأرقام تختلف من مدينة لأخرى ومن أسرة لأخرى. لنفترض شخصًا صافي دخله الشهري 10,000 جنيه، ويعيش في شقة بإيجار متوسط، ويستخدم المواصلات العامة وبعض الخدمات المدفوعة أحيانًا.
- الإيجار والمرافق: 3,000 جنيه للإيجار، و500 جنيه للكهرباء والماء والغاز والإنترنت، بمجموع 3,500 جنيه.
- الطعام والبقالة: 2,500 جنيه، مع الاعتماد الأكبر على الطبخ المنزلي وشراء الأساسيات أسبوعيًا بقائمة مكتوبة.
- المواصلات: 700 جنيه بين اشتراك أو تنقلات يومية ورحلات مدفوعة عند الحاجة.
- مصروفات شخصية وأسرية ضرورية: 500 جنيه للأدوية ومستلزمات النظافة والمنزل.
- الرغبات والترفيه: 1,000 جنيه للخروجات وطلبات الطعام والتسوق الاختياري، وهو سقف واضح لا يُتجاوز.
- الادخار والطوارئ: 1,300 جنيه تُحوَّل في أول الشهر، منها جزء لبناء احتياطي الطوارئ وجزء لهدف قريب مثل جهاز أو مصروفات موسمية.
- هامش مرونة: 500 جنيه لأي زيادة مفاجئة في فاتورة أو مصروف لم يكن في الحسبان.
لاحظ أن مجموع البنود يساوي الدخل كاملًا، فلا يوجد جنيه واحد بلا مهمة. ولاحظ أيضًا أن نسبة الاحتياجات هنا قريبة من 72%، وهي أعلى من قاعدة 50/30/20، لكن الخطة واقعية وقابلة للتنفيذ، وهذا أهم من مطابقة قاعدة نظرية. مع أي زيادة مستقبلية في الدخل، تُوجَّه نصف الزيادة على الأقل إلى الادخار قبل رفع مستوى المصروفات، فتتحسن النسب تدريجيًا دون شعور بالحرمان.
أتمتة الادخار: ادّخر أولًا لا آخرًا
أخطر خطأ في إدارة الدخل هو انتظار نهاية الشهر لادخار «ما يتبقى»، لأن المتبقي غالبًا صفر. القاعدة الذهبية هي أن تدفع لنفسك أولًا: في يوم نزول الراتب مباشرة، حوّل مبلغ الادخار إلى حساب منفصل أو محفظة منفصلة أو أي وسيلة تجعل الوصول إليه أقل سهولة من حسابك اليومي. ما لا تراه عينك كل يوم، لا تنفقه يدك بسهولة.
ابدأ بمبلغ صغير لكن ثابت، حتى لو كان 5% فقط من دخلك، فالاستمرارية أهم من الحجم في البداية. وبعد بناء الاحتياطي الأساسي، يصبح الادخار المنتظم هو الأساس الذي تبني عليه أهدافًا أكبر، وهو ما يرتبط مباشرة بخطوة بناء صندوق طوارئ يحميك من الأزمات المالية قبل التفكير في أي خطوة مالية أخرى. ويمكنك أيضًا جدولة تحويلات تلقائية إن أتاح بنكك ذلك، ومراجعة فواتيرك واشتراكاتك مرة كل شهر لإلغاء ما لا تستخدمه، فالأتمتة لا تعني الإهمال، بل تعني أن القرارات الصحيحة تحدث دون اعتماد على قوة إرادتك كل مرة.
مصروفات موسمية وكيف تستعد لها
ليست كل المصروفات شهرية، وتجاهل الموسمية منها هو ما يهدم ميزانيات كثيرة في مواعيد متوقعة تمامًا. فكّر في مصروفات المدارس من أقساط وكتب وملابس، ومصروفات الأعياد من ملابس وهدايا وزيارات، وصيانة الأجهزة المنزلية أو السيارة، وتجديد التراخيص والاشتراكات السنوية، وحتى مواسم زيادة فواتير الكهرباء. كل هذه بنود معروفة تقريبًا بمواعيدها وقيمتها التقريبية.
الحل هو صندوق مخصص للمصروفات الموسمية: احسب مجموع ما تتوقعه خلال السنة من هذه البنود، واقسمه على 12، وادّخر الناتج شهريًا في بند مستقل داخل ميزانيتك. عندما يحين موعد المصروف الموسمي، ستجده مدفوعًا من مال مخصص له سلفًا، بدل أن يقترض من راتب الشهر أو يتحول إلى دين على بطاقة أو تقسيط مرهق.
قائمة سريعة لبنود موسمية شائعة
- أقساط ومستلزمات المدارس والجامعات.
- ملابس وهدايا الأعياد والمناسبات العائلية.
- صيانة التكييف والأجهزة المنزلية قبل مواسم الذروة.
- تجديد رخص واشتراكات وتأمينات سنوية إن وجدت.
- مصروفات المصيف أو السفر الداخلي إن كانت ضمن خطط الأسرة.
أخطاء شائعة وكيف تتجنبها
من الأخطاء المتكررة بناء الميزانية على الدخل الإجمالي قبل الاستقطاعات، فيبدو الرقم المتاح أكبر من الحقيقة. وخطأ آخر هو نسيان النقديات الصغيرة، فهي لا تظهر في التطبيقات البنكية لكنها تتجمع في مبلغ مؤثر بنهاية الشهر. كذلك يخطئ من يضع بندًا واحدًا ضخمًا باسم «مصروفات أخرى» دون تفصيل، لأن هذا البند يصبح ثقبًا أسود يبتلع أي انضباط.
خطأ رابع هو مقارنة ميزانيتك بأسلوب حياة الآخرين على مواقع التواصل، فما تراه لقطات مختارة لا صورة كاملة لالتزاماتهم وديونهم. وخطأ خامس هو الاستسلام الكامل بعد أول شهر يخرج عن الخطة؛ الشهر الصعب لا يعني فشل النظام، بل يعني بندًا يحتاج إعادة تقدير. أخيرًا، لا تجعل الميزانية سرًا عن شريك حياتك إن كنتما تديران مال الأسرة معًا، فالاتفاق المشترك على الأهداف والسقوف نصف الالتزام.
ولمن يجد التسجيل اليدوي مرهقًا، يمكن الاستعانة بأدوات تساعد على تصنيف المصروفات ومتابعتها، وقد تناولنا في دليل منفصل كيفية اختيار تطبيقات إدارة الميزانية والمصروفات المناسبة لاحتياجاتك وما يجب الانتباه له من ناحية الخصوصية والأمان قبل ربط أي حساب.
خطة الالتزام لأول 90 يومًا
الأيام 1–30: الرصد والبناء
في الشهر الأول لا تحاول تغيير كل شيء. اكتفِ بتسجيل مصروفاتك بدقة، وحساب دخلك الحقيقي، وبناء أول نسخة من الميزانية بنهاية الشهر. افتح وسيلة منفصلة للادخار، وحوّل أول مبلغ ولو كان رمزيًا، فالبداية الفعلية أهم من البداية المثالية.
الأيام 31–60: الضبط التدريجي
في الشهر الثاني طبّق سقوفًا واضحة لبندين فقط من الرغبات، وفعّل التحويل التلقائي للادخار في أول الشهر. راجع اشتراكاتك وفواتيرك مرة واحدة، وابدأ بند المصروفات الموسمية بمبلغ شهري ثابت. إذا تجاوزت سقفًا ما، وثّق السبب بدل إخفائه، فالمعلومة تساعدك على تعديل الرقم أو السلوك.
الأيام 61–90: التثبيت والمراجعة
في الشهر الثالث قارن بين المخطط والفعلي عبر الشهور الثلاثة، وعدّل البنود التي ثبت أن تقديرها غير واقعي. ارفع نسبة الادخار قليلًا إن سمح الدخل، وحدد هدفًا ماليًا واحدًا واضحًا للربع التالي، مثل إكمال احتياطي يعادل مصروفات شهر واحد أو سداد دين صغير بالكامل. بنهاية التسعين يومًا لن تكون الميزانية عادة جديدة فحسب، بل نظامًا تعرف أرقامه وتثق به.
مراجعة أسبوعية من عشر دقائق
الميزانية لا تُراجع مرة واحدة في الشهر فقط، فالمفاجآت الصغيرة إن تُركت تتراكم حتى نهاية الشهر يصعب إصلاحها. خصّص عشر دقائق في يوم ثابت كل أسبوع، وليكن مساء الجمعة أو أي يوم يناسب أسرتك، لمراجعة ثلاثة أشياء فقط: ما صرفته في بند الطعام والمواصلات حتى الآن، وما تبقى في بند الرغبات، وهل ظهر أي مصروف جديد لم يكن في الخطة. هذه المراجعة القصيرة تمنع انحرافًا كبيرًا قبل وقوعه، وتجعلك تعدّل بهدوء بدل أن تكتشف العجز في آخر خمسة أيام من الشهر.
أثناء المراجعة لا تلُم نفسك على كل تجاوز بسيط، بل اسأل سؤالًا واحدًا: هل كان هذا المصروف ضروريًا فعلًا أم كان يمكن تأجيله أو استبداله بأرخص؟ إذا تكرر النوع نفسه من التجاوز أسبوعين متتاليين، فالمشكلة غالبًا في تقدير البند لا في انضباطك، فارفع سقفه قليلًا وقلّل بندًا آخر أقل أهمية بالنسبة لك. بهذا الأسلوب تظل الخطة حية وقابلة للتعديل، لا وثيقة جامدة تصطدم بالواقع كل شهر.
كيف تتعامل مع الديون داخل الميزانية؟
إذا كانت لديك ديون استهلاكية أو أقساط بطاقات أو مشتريات بالتقسيط، فلا تجعل سدادها بندًا هامشيًا ينتظر ما يتبقى. ضع القسط الأدنى الملزم ضمن الاحتياجات الثابتة حتى لا تتراكم غرامات التأخير، ثم وجّه أي مبلغ إضافي يتوفر لديك إلى دين واحد محدد حتى تنتهي منه، بدل توزيع مبالغ صغيرة على كل الديون فلا تشعر بتقدم في أي منها. كثيرون يجدون ترتيب الديون من الأصغر إلى الأكبر محفزًا نفسيًا لأن إغلاق دين كامل يعطي دفعة للاستمرار، بينما يفضّل آخرون البدء بالدين الأعلى تكلفة. اختر الطريقة التي تستطيع الالتزام بها فعلًا، فالخطة المنفذة أفضل من الخطة المثالية على الورق.
وفي المقابل، تجنّب إضافة دين استهلاكي جديد أثناء فترة الضبط الأولى، خاصة لشراء كماليات يمكن تأجيلها. إن اضطررت لتقسيط ضرورة حقيقية كجهاز أساسي تعطّل، فاحسب قسطه داخل الميزانية قبل توقيع أي التزام، وتأكد أن مجموع أقساطك لا يضغط على الطعام والسكن والادخار الأساسي دفعة واحدة.
إشراك الأسرة دون صدام
كثير من الميزانيات تنهار لأنها قرار فردي فُرض على أسرة كاملة. إذا كنت تدير مال بيت يشاركك فيه شريك أو أبناء كبار، فاجعل بناء الخطة جلسة هادئة قصيرة تعرض فيها الأرقام كما هي: الدخل، الالتزامات الثابتة، وما يتبقى للاختيار. عندما يرى الجميع الصورة كاملة، يقلّ الخلاف حول بنود بعينها، لأن النقاش ينتقل من الاتهام إلى المفاضلة بين أولويات مشتركة.
اتفقوا على مبلغ شخصي صغير لكل فرد يتصرف فيه بحرية دون مساءلة، فهذا البند البسيط يخفف شعور الحرمان ويحمي الخطة من الانفجار عند أول رغبة فردية. واتفقوا أيضًا على سقف للمشتريات الفردية المفاجئة: أي شراء فوق مبلغ معين يُناقش قبل تنفيذه بيوم على الأقل. ستكتشف أن كثيرًا من الرغبات الشرائية تهدأ بعد ليلة واحدة من التأجيل.
الخلاصة
الميزانية الشهرية الناجحة ليست الأكثر صرامة، بل الأكثر واقعية وقابلية للاستمرار. اعرف دخلك الحقيقي، وراقب مصروفاتك شهرًا كاملًا، واستخدم قاعدة 50/30/20 كإطار مرن لا كقيد، وادّخر أولًا قبل أن تصرف، واستعد للمصروفات الموسمية قبل موعدها، وراجع خطتك كل ثلاثة أشهر بهدوء. ابدأ هذا الشهر برقم واحد مكتوب وخطة من صفحة واحدة، وستندهش بعد ثلاثة أشهر من الفرق الذي يصنعه مجرد الوضوح.
تنبيه: المحتوى المنشور على مدونة المحترف تعليمي لأغراض التثقيف المالي العام فقط، ولا يُعدّ نصيحة مالية أو استثمارية ملزمة، ولا يتحمل الموقع أي مسؤولية قانونية عن أي قرار مالي يتخذه القارئ بناءً عليه؛ فهذه آراء فردية، والقارئ هو صاحب القرار الأول والأخير في إدارة أمواله واستثماراته.