الميزانية الصفرية: كيف تعطي كل جنيه وظيفة قبل أن تنفقه؟
مقدمة: لماذا يختفي الراتب قبل نهاية الشهر؟
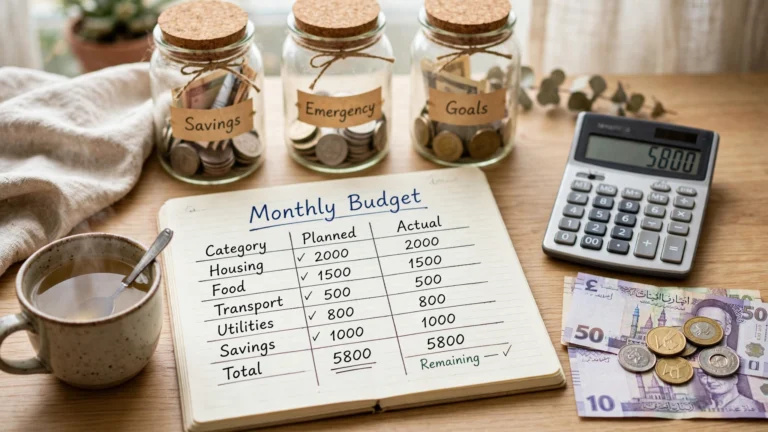
كثير من الناس يعرفون بالضبط كم يكسبون كل شهر، لكنهم لا يعرفون أين ذهب المال حين يصلون إلى اليوم العشرين. المشكلة غالبًا ليست في قلة الدخل وحده، بل في غياب خطة مسبقة؛ فالمال الذي لا تُحدَّد له وجهة قبل وصوله سيجد طريقه بنفسه إلى مصروفات صغيرة متفرقة لا يتذكرها صاحبها أصلًا. هنا تأتي فكرة الميزانية الصفرية، وهي أسلوب بسيط في جوهره: قبل أن يبدأ الشهر، تجلس مع دخلك المتوقع وتوزّعه كاملًا على بنود محددة، بحيث لا يبقى جنيه واحد بلا مهمة. في هذا المقال نشرح القاعدة الأساسية لهذا الأسلوب، وفئاته، وخطوات تطبيقه عمليًا خطوة بخطوة، والفرق بينه وبين الميزانية التقليدية، وأشهر الأخطاء التي تجعل الناس يتركونه بعد أول شهر.
ما الميزانية الصفرية؟ القاعدة الأساسية
تقوم الميزانية الصفرية على معادلة واحدة واضحة: الدخل ناقص التخصيصات المخططة يساوي صفرًا. وكلمة «صفر» هنا لا تعني أن تنفق كل مالك حتى آخر جنيه، بل تعني أن كل جنيه له وظيفة مكتوبة مسبقًا؛ فبعض الجنيهات وظيفتها أن تُنفق على الإيجار، وبعضها وظيفته أن يذهب إلى الادخار، وبعضها وظيفته أن يبقى احتياطيًا لمصروف غير منتظم. الفرق الجوهري بين هذا الأسلوب وبين مجرد «مراقبة المصروفات» هو التوقيت: الميزانية التقليدية غالبًا تنظر إلى الخلف وتسجّل ما حدث، أما الميزانية الصفرية فتنظر إلى الأمام وتقرر ما سيحدث قبل أن يحدث.
«أعطِ كل جنيه وظيفة»
الشعار العملي لهذا الأسلوب هو أن تُعامل دخلك كما تُعامل مديرٌ فريقَ عمل: لا يوجد موظف بلا مهمة. حين يصل راتبك، لا يبقى المبلغ كتلة واحدة في الحساب تنتظر من يأخذ منها، بل يكون مقسّمًا ذهنيًا ومحاسبيًا إلى حصص معلومة. هذا التقسيم المسبق يقلل القرارات العشوائية أثناء الشهر؛ لأنك لا تسأل نفسك عند كل عملية شراء «هل أستطيع تحمل هذا؟» بل تسأل «هل هذا الشراء داخل بندٍ خُصّص له مال؟». السؤال الثاني أسهل بكثير وأقل عرضة للمزاج والضغط اللحظي.
الصفر لا يعني الإفلاس
من أكثر سوء الفهم شيوعًا الاعتقاد بأن الميزانية الصفرية تعني صرف الراتب كله. الحقيقة عكس ذلك؛ فالادخار وسداد الديون وبناء الاحتياطي كلها «تخصيصات» تدخل في المعادلة مثلها مثل الإيجار والطعام. إذا خصّصت ألف جنيه للادخار، فقد أعطيتها وظيفة، وبالتالي تحقق الصفر دون أن تنفقها. بهذا المعنى، الميزانية الصفرية لا تقيس كم أنفقت، بل تقيس هل كان لكل جنيه قرارٌ واعٍ منك أم لا.
فئات الميزانية الصفرية الأساسية
لا توجد قائمة فئات واحدة تناسب الجميع، لكن أغلب الميزانيات الصفرية الناجحة تدور حول خمس مجموعات رئيسية تتفرع منها بنود تفصيلية بحسب حياة كل شخص.
الأساسيات الثابتة والمتغيرة
تشمل ما لا يمكن الاستغناء عنه: الإيجار أو قسط السكن، والفواتير والمرافق، والطعام والبقالة، والمواصلات، والاتصالات، والأدوية الضرورية. بعض هذه البنود ثابت تقريبًا كل شهر كالإيجار، وبعضها يتأرجح كفاتورة الكهرباء أو مصروف الطعام، وفي الحالة الثانية تخصّص مبلغًا تقديريًا مبنيًا على متوسط أشهر سابقة، ثم تعدّله مع التجربة.
الديون
إذا كان عليك قسط أو رصيد بطاقة أو دين لأحد، فله بند مستقل لا يُدمج مع المصروفات العامة. الفصل هنا مهم نفسيًا ومحاسبيًا؛ لأنك ترى بوضوح كم يذهب كل شهر لتقليص التزاماتك، وترى أثر أي مبلغ إضافي توجّهه لهذا البند في سرعة التخلص من الدين.
الادخار والأهداف
الادخار في الميزانية الصفرية ليس «ما يتبقى في النهاية»، بل بند من البنود الأولى. يشمل ذلك بناء احتياطي للطوارئ، فكثيرون يبدؤون رحلتهم المالية من تكوين صندوق الطوارئ الشخصي الذي يحميهم من أي ظرف مفاجئ، ويشمل أيضًا أهدافًا محددة مثل رحلة أو جهاز أو دفعة أولى لشراء أكبر. تسمية الهدف وتحديد مبلغه الشهري يحوّلان الادخار من نية غامضة إلى التزام له رقم وموعد.
العطاء
يخصّص كثير من الناس بندًا ثابتًا للصدقة أو مساعدة الأقارب أو أي عطاء منتظم. وجود هذا البند داخل الخطة أفضل من تركه للارتجال؛ لأن العطاء العشوائي قد يضغط على بنود أساسية في منتصف الشهر، بينما العطاء المخطط يكون محسوبًا ومستدامًا ولا يهدد توازن بقية الميزانية.
المرونة والترفيه
هذه هي النقطة التي يغفلها كثيرون ثم يستغربون فشل خطتهم: بند مقصود ومشروع للمتعة والمرونة، مثل الخروج مع الأصدقاء أو هواية أو اشتراك ترفيهي. في الميزانية الصفرية، مال الترفيه ليس «تسرّبًا» ولا ذنبًا ماليًا؛ بل هو تخصيص مخطط مثل غيره. حين يكون للمتعة بند معلوم بسقف واضح، تستمتع بها دون شعور بالذنب، وتحمي بقية البنود من أن تُؤكل تدريجيًا باسم الاستثناءات الصغيرة.
خطوات إعداد ميزانيتك الصفرية شهريًا
التطبيق العملي لا يحتاج برامج معقدة؛ ورقة وقلم أو جدول بسيط يكفيان في البداية. المهم هو ترتيب الخطوات والالتزام بها كل شهر.
الخطوة الأولى: حدّد دخلك المتوقع
اكتب كل دخل تتوقع استلامه خلال الشهر: الراتب، وأي دخل إضافي منتظم. إذا كان دخلك متغيرًا، ابدأ بالحد الأدنى شبه المؤكد، واترك أي زيادة تظهر لاحقًا لتوزّعها حين تصل فعلًا، بدل أن تبني خطتك على مبلغ قد لا يأتي.
الخطوة الثانية: اكتب الفواتير الثابتة أولًا
دوّن الالتزامات ذات المبالغ والمواعيد المعروفة: الإيجار، والأقساط، والاشتراكات، وفواتير الخدمات. هذه البنود غير قابلة للتفاوض داخل الشهر، فمن المنطقي أن تُحجز حصتها من الدخل قبل أي شيء آخر.
الخطوة الثالثة: خصّص البنود المتغيرة
وزّع ما تبقى على الطعام والمواصلات والمصروفات الشخصية وغيرها، مستعينًا بمتوسط إنفاقك الفعلي في الأشهر الماضية لا بما تتمنى أن تنفقه. إن لم تكن تعرف متوسطاتك بعد، فابدأ بتقديرات معقولة واعتبر أول شهرين مرحلة معايرة؛ فالميزانية الصفرية تتحسن بالتكرار، وأدوات التتبع تساعدك هنا كثيرًا، إذ تتيح لك تطبيقات إدارة المصروفات تسجيل كل عملية في لحظتها ومقارنة الفعلي بالمخطط دون مجهود كبير.
الخطوة الرابعة: اجعل الادخار بندًا من الدرجة الأولى
قبل أن تنهي التوزيع، تأكد أن الادخار وسداد الديون الإضافي لهما حصتهما المكتوبة. القاعدة الذهبية: لا تنتظر «ما يفيض»؛ لأن الفائض نادرًا ما يفيض. حوّل مبلغ الادخار في أول الشهر إن أمكن، أو حدّد يومًا ثابتًا لتحويله فور وصول الدخل، بحيث لا يبقى عرضة لمزاج الأسابيع التالية.
الخطوة الخامسة: تابع أسبوعيًا لا شهريًا
لا تنتظر نهاية الشهر لتكتشف أن بند الطعام تجاوز حدّه في الأسبوع الأول. مراجعة قصيرة مرة كل أسبوع، تقارن فيها ما أُنفق بما خُطط لكل بند، تكفي لاكتشاف الانحرافات مبكرًا وهي ما تزال صغيرة وقابلة للعلاج.
الخطوة السادسة: عدّل دون شعور بالذنب
ستحدث مفاجآت؛ ضيف غير متوقع، أو عطل بسيط، أو فرصة لا تتكرر. الميزانية الصفرية لا تطلب منك أن تتجمد، بل أن تنقل المال بين البنود بوعي: إذا زاد بند، فاختر بندًا آخر ينقص بالمقدار نفسه، فيبقى المجموع صفرًا وتبقى أنت صاحب القرار. الفرق بين التعديل الواعي والانحراف العشوائي هو أن الأول قرار موثّق والثاني تساهل صامت.
ماذا تفعل إذا تجاوز بندٌ خطته في منتصف الشهر؟
التجاوز ليس نهاية العالم ولا دليل فشل؛ المهم ألا تتظاهر أنه لم يحدث. عند اكتشاف التجاوز في مراجعتك الأسبوعية، اتبع ترتيبًا عمليًا: أولًا حدّد حجمه بدقة، فمعرفة أن بند الطعام تجاوز خطته بمئتي جنيه تختلف تمامًا عن شعور غامض بأن «الشهر خرج عن السيطرة». ثانيًا ابحث عن بند تعويضي لم يُمس بعد، وغالبًا ما يكون بند الترفيه أو احتياطي التعديلات هو المرشح الطبيعي، وانقل منه مقدار التجاوز نفسه. ثالثًا اسأل: هل التجاوز ظرف عابر كضيوف أو عطل، أم علامة أن الرقم الأصلي غير واقعي أصلًا؟ في الحالة الثانية، الصحيح أن تعدّل رقم الشهر القادم بدل أن تعاقب نفسك بقية الشهر الحالي بخطة تعرف أنها لن تصمد. هذا التعامل الهادئ مع التجاوزات هو ما يفرّق بين من يستمر بالأسلوب سنوات ومن يتركه بعد أول عثرة.
مثال افتراضي توضيحي: توزيع دخل شهري كامل
لنأخذ مثالًا افتراضيًا توضيحيًا بأرقام سهلة لا تمثل دخلًا حقيقيًا لأي شخص: افترض أن الدخل الشهري المتوقع 12,000 جنيه. التوزيع الصفري الكامل لهذا الدخل يمكن أن يكون على النحو التالي:
- الإيجار: 3,500 جنيه.
- الفواتير والمرافق: 800 جنيه.
- الطعام والبقالة: 2,500 جنيه.
- المواصلات: 700 جنيه.
- الاتصالات والإنترنت: 300 جنيه.
- قسط دين: 1,000 جنيه.
- صندوق الطوارئ: 1,000 جنيه.
- هدف ادخار لرحلة: 500 جنيه.
- صندوق المصروفات غير المنتظمة: 400 جنيه.
- الترفيه والمرونة: 800 جنيه.
- العطاء: 200 جنيه.
- احتياطي تعديلات داخل الشهر: 300 جنيه.
اجمع بنفسك: 3,500 + 800 + 2,500 + 700 + 300 + 1,000 + 1,000 + 500 + 400 + 800 + 200 + 300 = 12,000 جنيه، أي إن الدخل كله مُوزَّع والتخصيصات تساوي الدخل تمامًا، فيتحقق الصفر. لاحظ أن 1,500 جنيه من هذا التوزيع ادخارٌ بأنواعه، و800 جنيه ترفيه مخطط؛ فالصفر هنا لا يعني أن صاحب المثال أنفق كل شيء، بل يعني أنه قرر مصير كل جنيه قبل بداية الشهر.
كيف تتعامل الميزانية الصفرية مع الدخل المتغير؟
قد يظن أصحاب الدخل غير الثابت، كالمستقلين وأصحاب العمولات، أن هذا الأسلوب لا يناسبهم لأنهم لا يعرفون دخلهم مقدمًا. الحقيقة أن الميزانية الصفرية تعمل مع الدخل المتغير أيضًا، لكن بقاعدة مختلفة قليلًا: خطّط بناءً على أقل شهر متوقع، لا على المتوسط ولا على أفضل شهر. فإذا كان دخلك يتأرجح بين حد أدنى وحد أعلى، فوزّع الحد الأدنى على البنود الأساسية والادخار الأدنى، وحين يصلك مبلغ إضافي خلال الشهر، عقدت جلسة توزيع صغيرة جديدة تعطي فيها كل جنيه إضافي وظيفة بدورها: جزء لتعزيز صندوق الطوارئ، وجزء لسداد دين أسرع، وجزء لهدف مؤجل. بهذا الأسلوب لا تبني حياتك على دخل قد لا يتكرر، ولا تترك الزيادات تتسرب لمجرد أنها «لم تكن في الحسبان».
طرق التطبيق: أظرف نقدية أم تتبع رقمي؟
توجد طريقتان شائعتان لتنفيذ التخصيصات على الأرض، ويمكن الجمع بينهما. الأولى هي طريقة الأظرف النقدية: تسحب مبالغ البنود المتغيرة الأكثر تسربًا، كالطعام والترفيه، وتضع كل مبلغ في ظرف مستقل، فإذا فرغ الظرف توقف الإنفاق من هذا البند حتى نهاية الشهر. قوة هذه الطريقة أنها تجعل الحد ملموسًا؛ فرؤية الظرف وهو يخفّ أبلغ من أي تنبيه رقمي. والثانية هي التتبع الرقمي بالكامل: تبقى الأموال في الحساب، وتتابع رصيد كل بند في جدول أو تطبيق، وتسجّل كل عملية لحظة حدوثها. هذه الطريقة أنسب لمن يدفع إلكترونيًا في أغلب معاملاته. والنصيحة العملية: جرّب الأظرف النقدية للبند الأكثر تسربًا عندك فقط، واترك بقية البنود رقمية؛ فالحل الهجين أخف من تحويل حياتك كلها إلى أظرف، وأقوى من تتبع رقمي قد لا تلتزم بتسجيله.
ما الفرق بينها وبين الميزانية التقليدية؟
الميزانية التقليدية كما يمارسها أغلب الناس تبدأ بتحديد سقوف تقريبية للإنفاق، ثم تترك الباقي دون وجهة، وتراجع النتائج في نهاية الشهر. مشكلتها أن «الباقي غير المخصص» يتحول عمليًا إلى منطقة رمادية تتسرب منها المصروفات غير المقصودة. أما الميزانية الصفرية فتُلغي هذه المنطقة من الأساس؛ لأن كل جنيه مُسمّى. فرق آخر مهم: الميزانية التقليدية غالبًا ردّ فعل على ما حدث، بينما الصفرية قرار مسبق عمّا سيحدث، ولهذا تكون أقوى في تغيير السلوك رغم أنها تتطلب جلسة تخطيط قصيرة في بداية كل شهر. ولا يعني هذا أن الأسلوب التقليدي عديم الفائدة؛ فهو أخف وأسهل، وقد يناسب من دخله مستقر ومصروفاته منضبطة أصلًا. لكن من يعاني تسربًا شهريًا متكررًا سيجد في الصفرية أداة أدق لأنها لا تترك مالًا «بلا صاحب».
أخطاء شائعة تجعل الناس يتركون الميزانية الصفرية
نسيان المصروفات غير المنتظمة
أشهر سبب لانهيار الميزانية هو مصروف حقيقي لكنه غير شهري: رسوم سنوية، أو صيانة دورية، أو مناسبة عائلية متكررة، أو تجديد اشتراك يظهر مرة في السنة. حين يصل هذا المصروف دون تخصيص، يبدو وكأن الخطة فشلت، بينما المشكلة الحقيقية أنه لم يكن داخل الخطة أصلًا. الحل ما يُعرف بصناديق التراكم أو الأظرف التراكمية: تحسب المصروف السنوي وتقسّمه على الشهور. بمثال افتراضي توضيحي بسيط: مصروف صيانة وتأمين سنوي قدره 6,000 جنيه يعني تخصيص 6,000 ÷ 12 = 500 جنيه شهريًا في بند مخصص، فإذا جاء موعد الدفع وجدت المبلغ جاهزًا بدل أن يربك شهرًا كاملًا.
الصرامة المفرطة ثم الاستسلام
بعض الناس يبنون أول ميزانية صفرية مثالية أكثر من اللازم: لا ترفيه تقريبًا، وأهداف ادخار طموحة جدًا، وسقوف طعام لا تشبه حياتهم. النتيجة المتوقعة هي الإحباط في منتصف الشهر ثم ترك الأسلوب كله. الميزانية الصفرية الناجحة واقعية قبل أن تكون طموحة؛ فبند ترفيه معقول تحافظ عليه أفضل من خطة مثالية تنهار كل شهر. ابدأ قريبًا من واقعك الحالي، ثم شدّد الأرقام تدريجيًا شهرًا بعد شهر.
غياب المراجعة والتعديل
خطأ ثالث هو كتابة الميزانية ثم نسيانها في درج حتى الشهر التالي. الميزانية الصفرية أداة حية: تحتاج مراجعة أسبوعية قصيرة، وتعديلات واعية أثناء الشهر، وجلسة ختامية سريعة تسأل فيها: أي بند انحرف؟ ولماذا؟ وهل المشكلة في الرقم أم في سلوكي؟ من يتخطى هذه المراجعة يحوّل الأسلوب إلى طقس شكلي لا يغيّر شيئًا.
الخلط بين التخطيط والتتبع
أخيرًا، لا يكفي أن تتتبع مصروفاتك بدقة وتسمّي ذلك ميزانية صفرية. التتبع وحده يخبرك أين ذهب المال، أما الميزانية الصفرية فتضيف الخطوة الأهم قبله: أن تقرر أين يجب أن يذهب. الأداتان متكاملتان؛ التخطيط بلا متابعة أعمى، والمتابعة بلا تخطيط مجرد سجل تاريخي.
الخلاصة
الميزانية الصفرية أسلوب يقوم على معادلة بسيطة: دخلك ناقص تخصيصاتك يساوي صفرًا، حيث الصفر يعني أن كل جنيه له وظيفة قررتها أنت مسبقًا، لا أنك أنفقت كل شيء. تبنيها على فئات واضحة تشمل الأساسيات والديون والادخار والعطاء وبندًا مشروعًا للترفيه، وتُدار بخطوات ثابتة: تحديد الدخل، وحجز الثابت، وتوزيع المتغير، وجعل الادخار بندًا أول، ومتابعة أسبوعية، وتعديل واعٍ بلا ذنب. وأكثر ما يهددها نسيان المصروفات غير المنتظمة، وتعالجها صناديق التراكم الشهرية، ثم الصرامة المفرطة وغياب المراجعة. ابدأ الشهر القادم بخطة واقعية قريبة من حياتك كما هي، وستكتشف أن السيطرة على المال لا تبدأ من زيادة الدخل، بل من إعطاء كل جنيه وظيفة قبل أن ينفقه أحد غيرك.
تنبيه: المحتوى المنشور على مدونة المحترف تعليمي لأغراض التثقيف المالي العام فقط، ولا يُعدّ نصيحة مالية أو استثمارية ملزمة، ولا يتحمل الموقع أي مسؤولية قانونية عن أي قرار مالي يتخذه القارئ بناءً عليه؛ فهذه آراء فردية، والقارئ هو صاحب القرار الأول والأخير في إدارة أمواله واستثماراته.