كيف تبني عادة الادخار عند أطفالك: تربية مالية عملية تناسب كل عمر
مقدمة: لماذا نبدأ بالادخار قبل أي درس مالي آخر؟
كثير من الآباء يؤجلون الحديث عن المال مع أطفالهم بحجة أنهم «صغار لا يفهمون»، ثم يفاجأون في سنوات المراهقة بعادات إنفاق عشوائية يصعب تعديلها. الحقيقة أن الطفل يتعلم عن المال منذ سنواته الأولى، سواء قصدنا تعليمه أم لا؛ فهو يراقب كيف نشتري، وكيف نتصرف عندما نرغب في شيء لا نستطيع شراءه الآن، وكيف نتحدث عن الأسعار والديون والمرتبات أمام المائدة. التربية المالية لا تبدأ بمحاضرة، بل تبدأ بسلوك يتكرر أمام الطفل كل يوم.
ومن بين كل العادات المالية، يأتي الادخار في المقدمة لأنه حجر الأساس الذي تُبنى عليه بقية المهارات: فمن يتعلم أن يؤجل جزءًا من ماله اليوم من أجل هدف أكبر غدًا، سيتعلم لاحقًا وضع الميزانية، وتجنب الديون الاستهلاكية، والتفكير قبل الشراء. الادخار في جوهره ليس «حرمانًا» كما يظن البعض، بل هو تدريب عملي على الصبر والتخطيط وربط القرار الحالي بنتيجة مستقبلية، وهي مهارات تنفع الطفل في المال وفي الدراسة وفي الحياة كلها.
في هذا المقال نقدم خطة عملية لبناء عادة الادخار عند أطفالك بحسب مراحلهم العمرية، مع أخطاء شائعة يجب تجنبها، وطقوس أسرية بسيطة تجعل المال موضوعًا طبيعيًا للحوار داخل البيت بدلًا من أن يكون موضوعًا محرجًا أو غامضًا.
لماذا تتشكل العادات المالية مبكرًا؟
العادات لا تُزرع بقرار واحد كبير، بل بمواقف صغيرة متكررة. الطفل الذي يرى والديه يضعان مبلغًا جانبًا في بداية كل شهر قبل أي إنفاق، يستوعب دون شرح أن الادخار يأتي أولًا لا مما تبقى في نهاية الشهر. والطفل الذي يسمع باستمرار عبارة «لا نستطيع شراء كل شيء» مقرونة بهدوء وتفسير بسيط، يتعلم أن المال مورد محدود يحتاج إلى اختيار، وهي أول حقيقة مالية في الحياة.
كذلك يتعلم الطفل من ردود أفعالنا العاطفية تجاه المال: هل الشراء عندنا وسيلة للاحتفال والتعويض عن يوم سيئ؟ هل نتحدث عن المال بخوف دائم أم بخطة واضحة؟ هذه الرسائل غير المباشرة تتراكم وتشكل «القصة الداخلية» التي سيحملها الطفل عن المال عندما يكبر. لذلك فإن بناء عادة الادخار عند الطفل يبدأ عمليًا من مراجعة عاداتنا نحن، وسنعود إلى هذه النقطة بالتفصيل لاحقًا.
المرحلة الأولى: الأطفال الصغار (قبل المدرسة وسنواتها الأولى)
في هذه السن لا يحتاج الطفل إلى مفاهيم مجردة، بل إلى أشياء يراها ويلمسها وتجارب قصيرة واضحة النتيجة. الهدف هنا ليس أن يفهم «الاقتصاد»، بل أن تتكون لديه ثلاث أفكار بسيطة: المال يأتي من العمل، والانتظار ممكن ومجزٍ، والادخار يعني أن أرى مالي يكبر أمامي.
الحصالة الشفافة: اجعل النمو مرئيًا
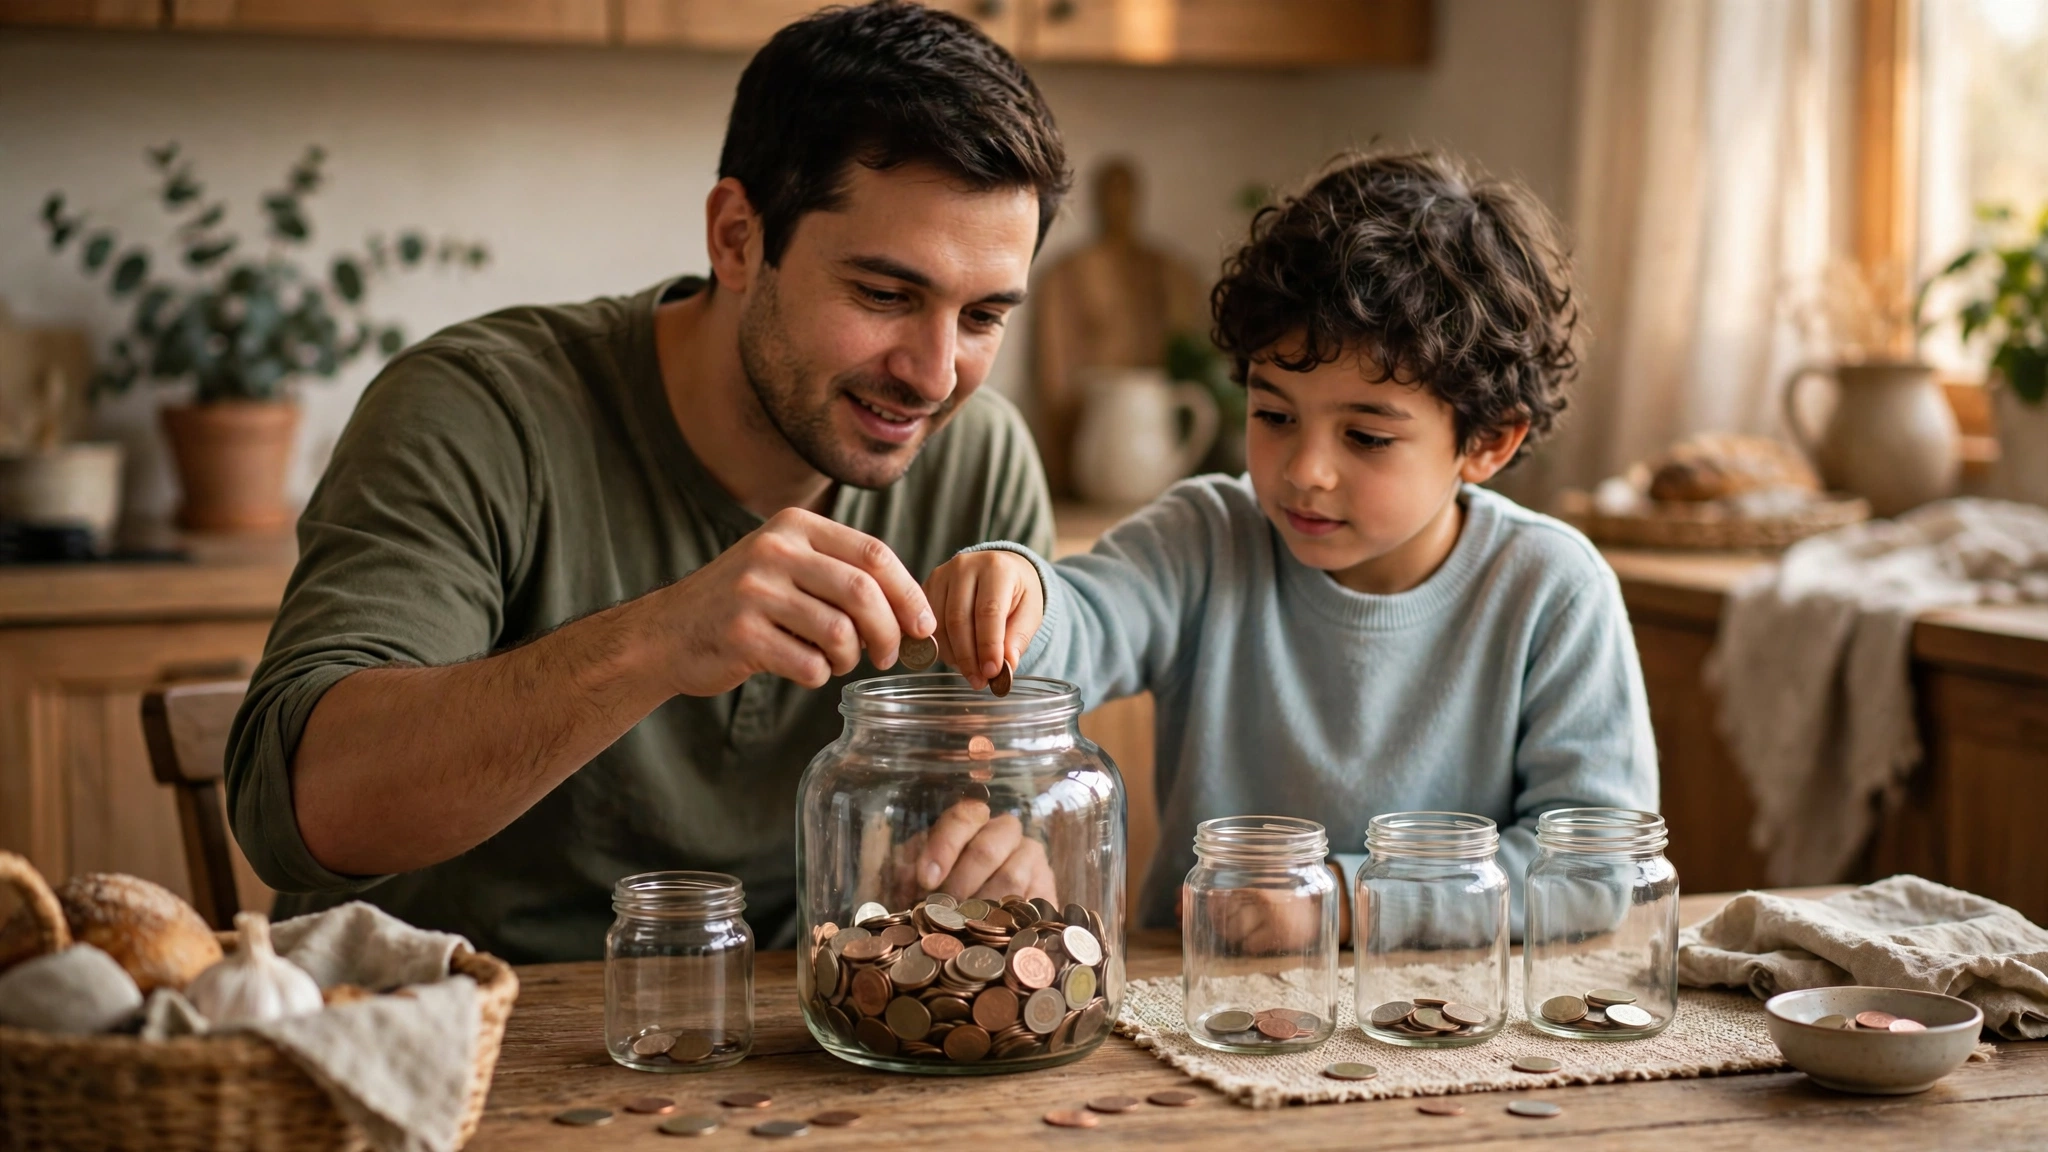
اختر مع طفلك وعاءً شفافًا أو حصالة يمكن رؤية ما بداخلها، لأن الطفل الصغير يتعلم بعينيه. كلما أضاف عملة أو ورقة نقدية صغيرة رأى المستوى يرتفع، وهذا المشهد البسيط أقوى من أي شرح نظري. ضع الحصالة في مكان ظاهر وآمن، واجعل لحظة الإضافة طقسًا صغيرًا مبهجًا: «انظر كم كبرت حصالتك هذا الأسبوع!».
هدف واحد صغير وقريب
لا تطلب من طفل في الخامسة أن يدخر لهدف يبعد عنه شهورًا طويلة؛ فإحساسه بالزمن مختلف عن إحساسنا. ابدأ بلعبة أو كتاب يريده، وساعده على رسم صورة له ولصقها قرب الحصالة، وعلّمه أن كل مبلغ يضيفه يقربه خطوة من الصورة. حين يصل إلى الهدف ويشتري ما ادخر من أجله بنفسه، تكون قد زرعت التجربة الكاملة: رغبة، انتظار، تجميع، ثم فرحة مستحقة. هذه التجربة أهم من قيمة اللعبة نفسها.
المال يأتي من العمل
يرى الطفل الصغير المال يخرج من المحفظة أو من ماكينة الصراف فيظن أنه يتوفر دائمًا بلا مقابل. من المفيد أن تربط في حديثك اليومي بين العمل والمال بجمل بسيطة: «بابا يذهب إلى العمل ليكسب مالًا نشتري به الطعام والملابس». ليست دعوة لإثقال الطفل بهموم الكبار، بل لبناء فهم أولي أن المال نتيجة جهد، وليس شيئًا يظهر بلا سبب.
المرحلة الثانية: الطفولة المتوسطة (من نحو سبع إلى إحدى عشرة سنة)
في هذه المرحلة يستطيع الطفل التعامل مع أرقام بسيطة ومقارنات واضحة، ويبدأ في فهم أن للمال أوجهًا متعددة. هنا يأتي دور المصروف المنتظم بوصفه أداة تعليمية، لا مجرد مبلغ يُعطى عشوائيًا عند الطلب.
المصروف المنتظم وتقسيمه البسيط
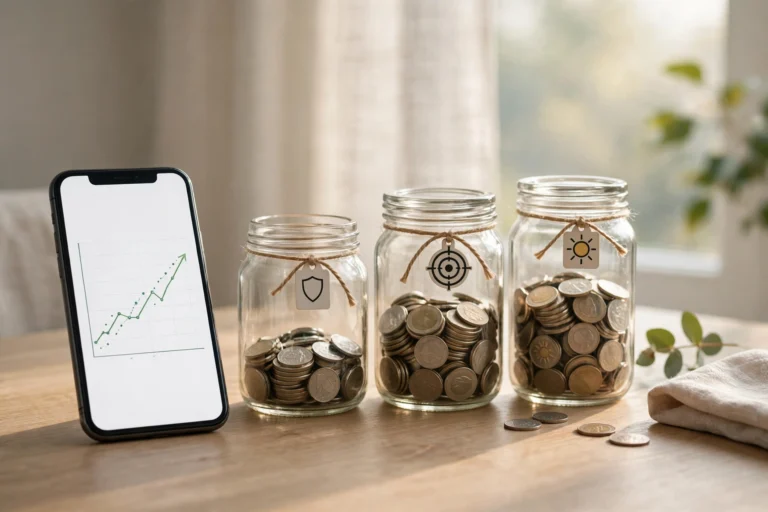
اتفق مع طفلك على مصروف ثابت في موعد ثابت، ثم علّمه تقسيمه فور استلامه إلى ثلاثة أجزاء بسيطة: جزء للإنفاق الحالي على أشياء صغيرة يحبها، وجزء للادخار نحو هدف أكبر، وجزء للمشاركة والعطاء كمساعدة محتاج أو هدية بسيطة لصديق. يمكنك استخدام ثلاثة أوعية أو أظرف مكتوب عليها الغرض. جمال هذا التقسيم أنه يحوّل الادخار من «بقايا المصروف» إلى قرار مقصود يتخذ في لحظة الاستلام نفسها.
مثال افتراضي توضيحي: إذا كان المصروف الأسبوعي لطفلك 30 جنيهًا، فيمكن تقسيمه إلى 15 جنيهًا للإنفاق، و10 جنيهات للادخار، و5 جنيهات للعطاء؛ فالمجموع 15 + 10 + 5 = 30 جنيهًا كما هو. وبهذا المعدل سيجمع في خانة الادخار 40 جنيهًا بعد أربعة أسابيع (10 × 4 = 40)، وهو مبلغ قد يكفي لهدف صغير اختاره بنفسه. الأرقام هنا للتوضيح فقط، ويمكنك تعديلها بما يناسب ميزانية أسرتك.
أول هدف ادخاري حقيقي ومقارنة الأسعار
شجع طفلك على اختيار هدف أكبر قليلًا من أهداف المرحلة السابقة، شيء يحتاج إلى أسابيع من التجميع. واجعله يشارك في البحث: قارنا معًا أسعار اللعبة أو الأداة التي يريدها في مكانين أو ثلاثة، وناقشا الفرق بين السعرين وما إذا كان الانتظار لعرض أو اختيار بديل أرخص قرارًا حكيمًا. هذه أول تجربة عملية له في «التسوق الواعي»، وستتكرر معه طوال حياته.
واحرص على أن تتركه يتمم التجربة بنفسه: يذهب إلى البائع، يدفع من ماله، ويستلم الباقي. الشعور بأنه اشترى شيئًا بمال ادخره بنفسه يختلف تمامًا عن شعوره بهدية جاءته دون جهد.
المرحلة الثالثة: بداية المراهقة (من نحو اثنتي عشرة إلى خمس عشرة سنة)
مع بداية المراهقة تتسع دائرة احتياجات الابن ورغباته، وتزداد حساسيته لمقارنة نفسه بأقرانه، وفي المقابل تنمو قدرته على التفكير المجرد والتخطيط الأطول. هذه مرحلة ممتازة للانتقال من «الحصالة» إلى «الميزانية».
ميزانية شخصية بسيطة
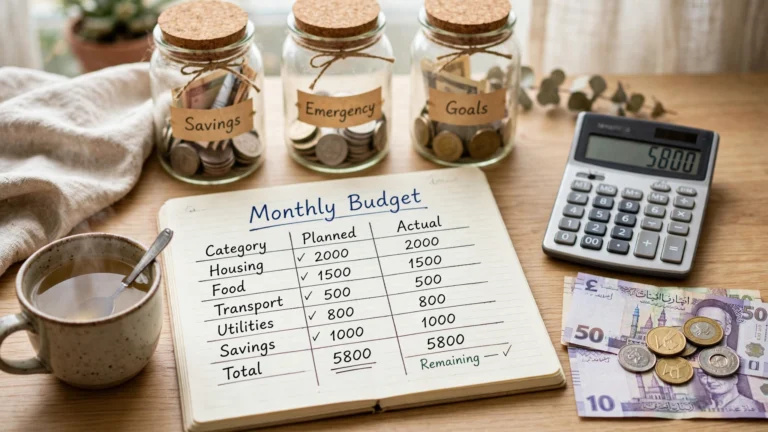
علّم ابنك أن يسجل مصروفه ومدخراته في دفتر أو جدول بسيط: كم دخل إليه هذا الشهر؟ وكم أنفق؟ وعلى ماذا؟ وكم تبقى؟ لا تحتاج العملية إلى تعقيد؛ فالهدف أن يرى أرقامه بعينيه بدلًا من أن يتساءل في نهاية الشهر «أين ذهب مالي؟». وإذا كنت أنت نفسك تطبق نظامًا لميزانية الأسرة، فشاركه المبدأ العام دون تفاصيل لا تناسب سنه، وستجد أن فكرة خطة ميزانية شهرية بسيطة تصبح طبيعية في البيت كله عندما يمارسها الجميع كلٌّ على مستواه.
التمييز بين الحاجات والرغبات
هذا هو الدرس المركزي في هذه المرحلة. الحاجة شيء لا يمكن الاستغناء عنه، والرغبة شيء جميل لكن الحياة تستمر بدونه. درّب ابنك على سؤال نفسه قبل أي شراء: «هل أحتاجه فعلًا أم أريده الآن فقط؟» وقاعدة الانتظار العملية: إذا بقي الشيء مرغوبًا بعد أيام من التفكير، فهو أقرب إلى قرار مدروس، أما إذا خفتت الرغبة سريعًا فقد كانت مجرد دفعة لحظية. هذا التأجيل الواعي هو الادخار في صورته الناضجة.
كسب مبالغ صغيرة من مهام مناسبة
يمكن للمراهق الصغير أن يتعلم قيمة الجهد مقابل المال عبر مهام إضافية مناسبة لعمره وآمنة، مثل مساعدة جار مسن في شراء احتياجاته، أو تنظيم مكتبة البيت، أو المساعدة في مشروع عائلي بسيط. المقصود بالمهمة هنا عمل إضافي يتجاوز واجباته الأسرية المعتادة، وليس واجباته اليومية التي هي جزء من مسؤوليته كفرد في الأسرة، وسنوضح الفرق عند الحديث عن الأخطاء الشائعة.
قدوة الوالدين: الدرس الذي لا يحتاج إلى كلمات
مهما بلغت جودة شرحك، سيظل سلوكك أنت هو المنهج الحقيقي الذي يدرسه طفلك كل يوم. الطفل يلاحظ إن كنت تشتري باندفاع ثم تشتكي من ضيق الحال، ويلاحظ إن كنت تقارن ما تملكه بما يملكه الجيران، ويلاحظ أيضًا إن كنت تخطط لشراء كبير بصبر وتتحدث عن أهداف الأسرة المالية بهدوء وثقة.
لذلك اجعل بعض قراراتك المالية مرئية ومسموعة بشكل مدروس: «نحن ندخر منذ شهرين لشراء هذا الجهاز، وبقي علينا القليل»، أو «قررت ألا أشتري هذا الآن لأن لدينا هدفًا أهم». هذه الجمل البسيطة تعلّم الطفل أن الادخار سلوك الكبار الطبيعي، لا عقوبة ولا حرمانًا مؤقتًا. وفي المقابل، تجنب قدر الإمكان أن تكون أحاديث المال في البيت مقترنة دائمًا بالتوتر واللوم؛ فالطفل الذي يربط المال بالخوف والصراخ قد يكبر إما بالبخل القلق أو بالإنفاق التعويضي.
اجعل الادخار ملموسًا ومحتفى به دون مادية
يحتاج الطفل إلى رؤية تقدمه والشعور بالفخر به، لكن الاحتفاء يجب أن يكون بالإنجاز لا بالمبلغ ذاته حتى لا نربي فيه عبادة المال. إليك وسائل عملية:
- مقياس تقدم مرئي: ارسم مع طفلك شريط تقدم أو جدولًا يلوّن جزءًا منه كلما أضاف مبلغًا، حتى يرى هدفه يقترب بصريًا.
- امدح السلوك لا الرقم: قل «أعجبني صبرك هذا الشهر والتزامك بخطتك» بدلًا من التركيز على حجم المبلغ؛ فأنت تبني عادة لا رصيدًا.
- شاركه فرحة الوصول: حين يحقق هدفه، اجعل لحظة الشراء احتفالًا صغيرًا واعيًا، وتحدثا عما تعلمه في الطريق.
- افتح له باب العطاء: حين يقرر طفلك من تلقاء نفسه أن يخصص جزءًا من مدخراته لمساعدة غيره، شجعه وافتخر به؛ فالمال الذي يُدار بحكمة يشمل العطاء لا التجميع فقط.
وتذكر أن الهدف النهائي ليس طفلًا يكدس المال ولا ينفق منه أبدًا، بل طفل متوازن يعرف متى يدخر ومتى ينفق ومتى يعطي، ويرى المال وسيلة لتحقيق أهدافه لا غاية في حد ذاته.
أخطاء شائعة تفسد عادة الادخار
الدفع مقابل كل مهمة منزلية
إذا حوّلت كل عمل منزلي معتاد — كترتيب الغرفة أو المساعدة في تنظيف المائدة — إلى خدمة مدفوعة، فأنت تعلّم طفلك أن مساهمته في بيته سلعة تُباع، لا مسؤولية طبيعية. الأدق أن تبقى الواجبات الأسرية المعتادة بلا مقابل، وأن يكون الدفع فقط مقابل مهام إضافية استثنائية تتجاوز دوره المعتاد.
إنقاذ الطفل من كل خطأ مالي
إذا أنفق طفلك مصروفه كله في أول يوم على شيء تافه، فالمغري أن تعوضه فورًا. لكن هذا الإنقاذ الدائم يحرمه من أهم درس: أن لقراراته نتائج. اتركه يشعر بضيق الانتظار حتى موعد المصروف التالي، مع دعم عاطفي وحديث هادئ عما سيختلف في المرة القادمة. الخطأ الصغير في طفولته درس رخيص، أما اكتشاف النتائج لأول مرة في شبابه فقد يكون مكلفًا جدًا.
استخدام المال عقابًا ومكافأة في كل شيء
حين يصبح المال أداة للثواب والعقاب في أمور لا علاقة لها بالمال — كالدرجات الدراسية أو السلوك مع الأقارب — تختلط الرسائل في ذهن الطفل، ويتحول المال إلى أداة ضغط عاطفي بدل أن يكون موردًا يُدار بحكمة. حافظ على أدوات تربوية أخرى للسلوك والدراسة، واجعل المال مرتبطًا بمنطقه الخاص: كسبًا وادخارًا وإنفاقًا مدروسًا.
المقارنة بين الإخوة
لكل طفل طبيعته وسرعته في التعلم؛ فمنهم من يميل فطريًا إلى التجميع ومنهم من يحتاج تدريبًا أطول على ضبط الاندفاع. مقارنة الأخ المدخر بأخيه المسرف أمام الجميع لا تبني عادة، بل تولّد نفورًا وربما عنادًا. قارن كل طفل بنفسه وبما كان عليه قبل شهر، وامدح تقدمه الفردي أيًا كان حجمه.
طقوس أسرية تجعل المال حوارًا طبيعيًا
العادات تثبت بالتكرار المنظم، والطقوس الأسرية البسيطة تحول التربية المالية من دروس متقطعة إلى ثقافة بيت. جرّب ما يناسب أسرتك من الأفكار التالية:
- حديث مالي أسبوعي قصير: عشر دقائق في يوم ثابت يتحدث فيها كل فرد عن هدفه الادخاري وتقدمه، وما تعلمه هذا الأسبوع. اجعله وقتًا خفيفًا خاليًا من اللوم، هدفه المشاركة لا المحاسبة.
- هدف ادخاري عائلي مشترك: رحلة عائلية أو تجديد لغرفة المعيشة أو جهاز يحتاجه الجميع، مع لوحة تقدم معلقة في مكان ظاهر يساهم فيها الكبار والصغار. حين يشارك الطفل في هدف جماعي، يتعلم أن الادخار قرار تتخذه الأسرة كلها وليس واجبًا مفروضًا عليه وحده.
- مراجعة شهرية لطيفة: في نهاية الشهر، احتفلوا بما تحقق ولو كان بسيطًا، وحددوا هدف الشهر التالي معًا. وبالنسبة إلى الأطفال الأكبر سنًا، يمكن أن تكون هذه المراجعة مدخلًا طبيعيًا لفهم خطوة تالية حين يكبرون ويسألون عما يحدث للمال بعد ادخاره، وهو ما يشرحه مقالنا حول الفرق بين الادخار والاستثمار بلغة مناسبة للكبار واليافعين على حد سواء.
التعامل مع الإعلانات وضغط الأصدقاء
لن يبقى طفلك داخل فقاعة البيت؛ فالإعلانات مصممة بإتقان لتوليد رغبات فورية، والأصدقاء يعرضون ما يملكون في المدرسة ووسائل التواصل. لا تستطيع منع هذه المؤثرات، لكن تستطيع بناء مناعة نقدية لدى طفلك:
- فكك الإعلان معه: عند مشاهدة إعلان جذاب، اسأله: «ما الذي يحاول الإعلان أن يجعلك تشعر به؟ وهل المنتج فعلًا كما يظهر؟» تحويل الإعلان إلى لعبة تحليل يضعف سحره تدريجيًا.
- علّمه أن ما يظهر ليس كل الحقيقة: ما يعرضه الأصدقاء لقطات منتقاة من حياتهم، ولا يعكس بالضرورة ظروفهم أو أولويات أسرهم.
- ثبّت قيم الأسرة بهدوء: عبارة بسيطة مثل «في أسرتنا نشتري ما يناسب خطتنا، ولا نشتري لمجرد أن غيرنا اشترى» تمنح الطفل مرجعية يواجه بها المقارنات.
- لا تحرمه من كل شيء: المنع الشامل يجعل الممنوع أكثر إغراءً؛ الأفضل أن يكون لطفلك مساحة اختيار حقيقية داخل مصروفه، فيتعلم إدارة الرغبات بدل كبتها.
الخلاصة
بناء عادة الادخار عند أطفالك رحلة طويلة هادئة، لا مشروعًا يُنجز في أسبوع. ابدأ بالحصالة الشفافة والهدف القريب مع الصغار، وانتقل إلى المصروف المقسم والأهداف الأكبر في الطفولة المتوسطة، ثم إلى الميزانية الشخصية والتمييز بين الحاجة والرغبة في بداية المراهقة. وتذكر دائمًا أن قدوتك اليومية أقوى من أي شرح، وأن أخطاء طفلك المالية الصغيرة دروس ثمينة لا يجب أن تنقذه منها دائمًا، وأن طقوسًا أسرية بسيطة — كحديث أسبوعي وهدف مشترك — قادرة على تحويل المال من موضوع متوتر إلى جزء طبيعي من حياة البيت. الاستثمار الحقيقي هنا ليس في مبلغ يجمعه طفلك، بل في عقلية سترافقه عمرًا كاملًا: أن يؤجل بوعي، ويخطط بصبر، وينفق بحكمة.
تنبيه: المحتوى المنشور على مدونة المحترف تعليمي لأغراض التثقيف المالي العام فقط، ولا يُعدّ نصيحة مالية أو استثمارية ملزمة، ولا يتحمل الموقع أي مسؤولية قانونية عن أي قرار مالي يتخذه القارئ بناءً عليه؛ فهذه آراء فردية، والقارئ هو صاحب القرار الأول والأخير في إدارة أمواله واستثماراته.